令和9年分の扶養控除申告書の書き方、記入例の説明です。
「令和9年分給与所得者の扶養控除等(異動)申告書」の昨年からの変更点
令和9年分の申告書の形・記入欄は、前年から変わっていません。変わったのは所得金額の基準です。令和8年度税制改正により令和8年12月1日から扶養親族等の所得要件が引き上げられ、その引き上げ後の金額で令和9年分を書くことになります。
| 区分 | 令和8年分の様式 | 令和9年分の様式 |
|---|---|---|
| 扶養親族・同一生計配偶者 | 58万円以下 (給与収入123万円以下) | 62万円以下 (給与収入136万円以下) |
| 特定親族 | 58万円超100万円以下 (給与収入123万円超165万円以下) | 62万円超100万円以下 (給与収入136万円超174万円以下) |
| 源泉控除対象配偶者 | 95万円以下 (給与収入160万円以下) | 95万円以下(据え置き) (給与収入169万円以下) |
| 勤労学生 | 85万円以下 (給与収入150万円以下) | 89万円以下 (給与収入163万円以下) |
| 住民税欄の障害者区分・寡婦・ひとり親の判定 | 58万円以下 | 62万円以下 |
源泉控除対象配偶者は給与所得控除の最低保障額が65万円から74万円から上がったため、所得の基準(95万円)が据え置かれた一方で、給与収入に直したときの金額だけが上がっています。
令和8年分の申告書も出し直しが必要な場合があります
この所得要件の引き上げは令和8年12月1日施行で、令和8年分の所得税から適用されます。令和9年分だけの話ではありません。
昨年提出してもらった令和8年分の申告書は、法改正前の基準(58万円以下)で書かれています。今回の引き上げで新たに扶養親族等の要件を満たす場合、令和8年12月の年末調整では、令和8年分の扶養控除等(異動)申告書の提出が別途必要です。
私は、令和9年分の用紙を配るときに令和8年分の用紙も一緒に配る予定です。
「特定扶養親族」と「特定親族」の線引きも1段上がりました
19歳以上23歳未満の親族は、所得の見積額でチェックする欄が分かれます。この境目も58万円から62万円に上がりました。
- 令和9年中の合計所得金額の見積額が62万円以下 ⇒ 「特定扶養親族」(扶養控除の対象)
- 令和9年中の合計所得金額の見積額が62万円超100万円以下 ⇒ 「特定親族」
ここで注意したいのが、この申告書に書く「特定親族」の上限(100万円)と、特定親族特別控除そのものの対象範囲(123万円)は別物だという点です。
| 合計所得金額 | 区分 | 受けられる控除 |
|---|---|---|
| 62万円以下 (給与収入136万円以下) | 特定扶養親族 | 扶養控除 |
| 62万円超100万円以下 (給与収入136万円超174万円以下) | 特定親族 =この申告書に記載する範囲 | 特定親族特別控除 |
| 100万円超123万円以下 (給与収入174万円超197万円以下) | 特定親族 =この申告書には記載しない | 特定親族特別控除 |
合計所得金額が100万円超123万円以下の家族は、毎月の源泉徴収の段階では控除しないためこの申告書には書きませんが、年末調整では特定親族特別控除を受けられます。この場合は「給与所得者の特定親族特別控除申告書」だけを提出してもらうことになります。
特定親族は扶養親族には該当しません。扶養控除の対象にも、本人の障害者控除の対象にもなりません。国税庁の記載例でも、扶養控除等申告書に「特定扶養親族」と書かれた人が特定親族特別控除申告書にも書かれている場合は、どちらに該当するかを確認するよう注意喚起されています。
なお、年末調整で特定親族特別控除の適用を受けるには、この申告書とは別に「給与所得者の特定親族特別控除申告書」の提出が必要です。扶養控除等申告書に「特定親族」と書いてあるだけでは控除できません。
所得の見積額を給与収入から出すときの早見表~いくらまで働けるか?~
従業員から「子供はいくらまで働いていいのか」と聞かれたときに使える対応表です。収入が給与だけの場合の金額です。
| 給与の収入金額 | 所得金額 | この金額に当たる区分 |
|---|---|---|
| 1,360,000円 | 620,000円 | 扶養親族・同一生計配偶者の上限 |
| 1,690,000円 | 950,000円 | 源泉控除対象配偶者の上限 |
| 1,740,000円 | 1,000,000円 | 源泉控除対象親族(特定親族)の上限 |
| 10,950,000円 | 9,000,000円 | 本人の所得制限(所得金額調整控除の適用なし) |
| 11,100,000円 | 9,000,000円 | 本人の所得制限(所得金額調整控除の適用あり) |
公的年金等だけの場合は次のとおりです。親を扶養に入れるときの判定で使います。
| 年齢 | 公的年金等の収入金額 | 所得金額 |
|---|---|---|
| 65歳未満 | 1,633,334円 | 950,000円 |
| 65歳未満 | 1,220,000円 | 620,000円 |
| 65歳以上 | 2,050,000円 | 950,000円 |
| 65歳以上 | 1,720,000円 | 620,000円 |
扶養控除等(異動)申告書とは?
なぜ必要?
従業員など給与が支払われる人が、扶養控除などの諸控除を受けるために行う手続です。所得税法や地方税法で義務付けられています。
提出期限
その年の最初に給与が支払われる日の前日(中途就職の場合には、就職後、最初の給与が支払われる日の前日)までに提出が必要です。
提出方法
申告書を記載した上、給与の支払者(会社)へ提出してください。
本来、この申告書は、会社を経由して税務署長及び市区町村長へ提出することになっていますが、税務署長及び市区町村長から特に提出を求められた場合以外は、提出する必要はありません。
つまり、提出は必要ないけど、会社で保管しておくようにとのことです。
「令和9年分給与所得者の扶養控除等(異動)申告書」の書き方、記入例
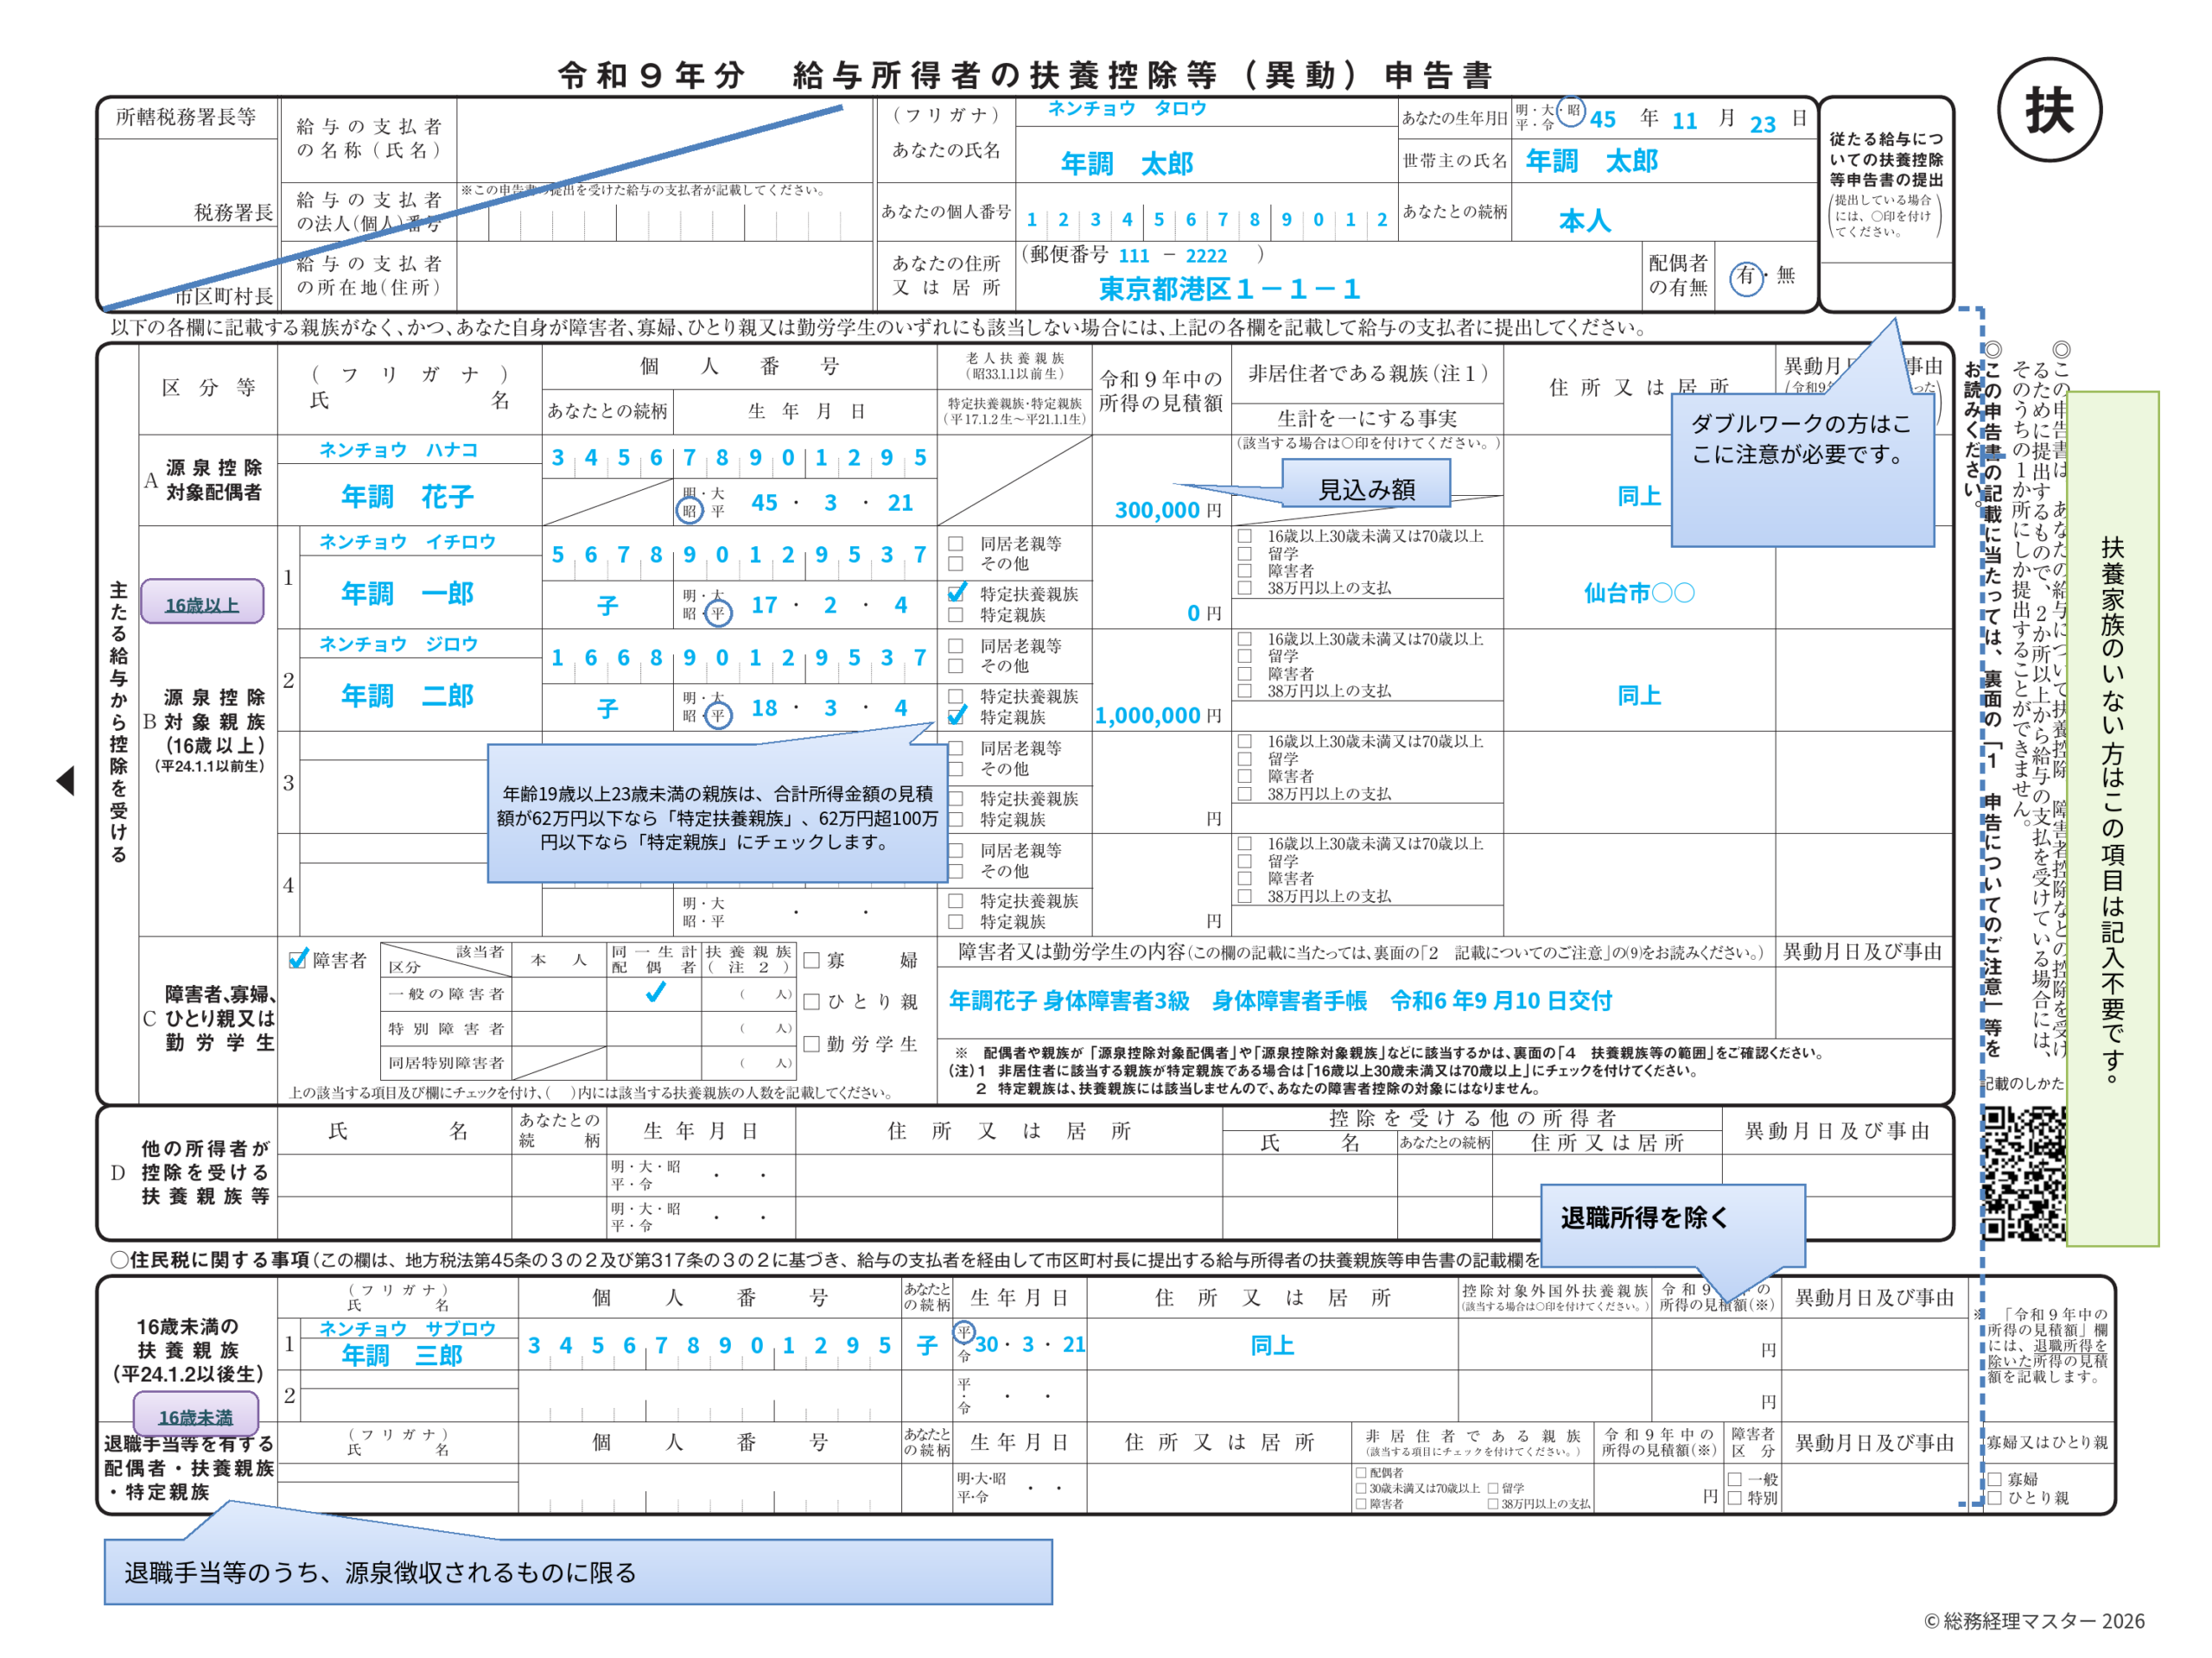
書き方は上のような感じです。
扶養家族がいない人は、上の氏名住所欄以外は記入不要です。
斜線を引いてますが、会社名は初めにゴム印や入力したものをコピーして配布するのが楽だとおもいます。
保険料控除の申告書とは違い、添付書類がないので、総務経理担当者はこの書類で扶養家族の適用の可否を判断しなくてはなりません。
とても重要な書類なので、従業員の方にわかりやすく書き方を説明する必要があると思います。
提出のモレをチェックする意味でも扶養家族がいない人にも提出してもらいましょう。
(というか、そもそもこの申告書の提出がない人は年末調整できません)
細かい注意点を下記にまとめます。
令和9年分 給与所得者の扶養控除等申告書:書き方と注意点
令和9年分の申告書では、記載事項が「控除対象扶養親族」から「源泉控除対象親族」に改正されており、また令和8年分の所得税から扶養控除等の対象となる扶養親族等の所得要件の引き上げなどの改正も行われているため、記載漏れがないよう注意が必要です。
1. 氏名、住所などの記入
- 個人番号: 個人番号を記載する必要があります。ただし、一定の要件の下では記載を要しない場合があるため、給与の支払者に確認してください。
- 従たる給与についての扶養控除等申告書の提出: 2か所以上から給与の支払いを受けている人が、他の給与の支払者に「従たる給与についての扶養控除等申告書」を提出している場合に◯を付けます。
2. 源泉控除対象配偶者、源泉控除対象親族の記入
- ❶ A 源泉控除対象配偶者:
- 令和9年中の合計所得金額の見積額が900万円以下の人に限りと生計を一にする配偶者について記載します。
- 配偶者は、青色事業専従者として給与の支払いを受ける人及び白色事業専従者を除きます。
- 令和9年中の合計所得金額の見積額が95万円以下の人が対象です。
- 年末調整で配偶者(特別)控除の適用を受けるには、この欄の記載の有無にかかわらず「給与所得者の配偶者控除等申告書」の提出が必要です。
- ❷ B 源泉控除対象親族: 次のいずれかに該当する人を記載します。
- ① 扶養親族(控除対象扶養親族):
- 「扶養親族」とは、生計を一にする親族(里子や養護老人を含み、配偶者、青色事業専従者、白色事業専従者を除きます)で、令和9年中の合計所得金額の見積額が62万円以下の人をいいます。
- イ 居住者のうち、年齢16歳以上の人(平成24年1月1日以前に生まれた人)。
- ロ 非居住者のうち、次のいずれかに該当する人。
- 年齢16歳以上30歳未満の人(平成10年1月2日から平成24年1月1日までの間に生まれた人)。
- 年齢70歳以上の人(昭和33年1月1日以前に生まれた人)。
- 年齢30歳以上70歳未満の人(昭和33年1月2日から平成10年1月1日までの間に生まれた人)のうち、「留学により国内に住所及び居所を有しなくなった人」、「障害者」、または「本人
- から令和9年中において生活費または教育費に充てるための支払いを38万円以上受ける人」。
- ② 特定親族: 生計を一にする親族(里子を含み、配偶者、青色事業専従者、白色事業専従者を除きます)のうち、年齢19歳以上23歳未満(平成17年1月2日~平成21年1月1日生)で、令和9年中の合計所得金額の見積額が62万円超100万円以下の人。
- ① 扶養親族(控除対象扶養親族):
- ❸ 個人番号: 源泉控除対象配偶者及び源泉控除対象親族の個人番号を記載する必要があります。こちらも一定の要件の下、記載を要しない場合があるため、給与の支払者に確認してください。
- ❹ 老人扶養親族(昭33.1.1以前生): 源泉控除対象親族が年齢70歳以上の場合、次のいずれかにチェックを付けます。
- その人が本人または配偶者の直系尊属で、本人または配偶者のいずれかと同居を常況としている人であるとき ⇒ 「同居老親等」。
- その人が上記以外の人であるとき ⇒ 「その他」。
- ❺ 特定扶養親族・特定親族(平17.1.2生~平21.1.1生): 源泉控除対象親族が年齢19歳以上23歳未満の場合、次のいずれかにチェックを付けます。
- その人の令和9年中の合計所得金額の見積額が62万円以下であるとき ⇒ 「特定扶養親族」。
- その人の令和9年中の合計所得金額の見積額が62万円超100万円以下であるとき ⇒ 「特定親族」。
- ❻ 非居住者である親族:
- 源泉控除対象配偶者が非居住者である場合は、「非居住者である親族」欄に〇印を付けます。
- 源泉控除対象親族が非居住者であり、その親族の年齢が16歳以上30歳未満または70歳以上である場合は「16歳以上30歳未満または70歳以上」にチェックを付けます。
- 30歳以上70歳未満の場合は、「留学」、「障害者」、または「38万円以上の支払」のうち該当する項目にチェックを付けます。
- 非居住者である配偶者や親族の場合、親族関係書類の添付等が必要です。
- 「留学」にチェックを付けた場合は、留学ビザ等書類の添付等が必要です。
3. 障害者、寡婦、ひとり親又は勤労学生の記入
- 本人が障害者、寡婦、ひとり親、勤労学生に該当する場合にチェックを付けます。
- 障害者又は勤労学生の内容: 該当する事実やその人の氏名を記載します。
- 例として、障害者の場合は、障害の状態、手帳の種類と交付年月日、障害の程度(等級)などの事実を記載します。
4. 住民税に関する事項の記入
- 同一生計配偶者:
- 「同一生計配偶者」とは、生計を一にする配偶者(青色事業専従者、白色事業専従者を除きます)で、令和9年中の合計所得金額の見積額が62万円以下の人をいいます。
- 同一生計配偶者が一般の障害者、特別障害者または同居特別障害者に該当する場合に、該当する欄にチェックを付けます。
- 扶養親族:
- 扶養親族が一般の障害者、特別障害者または同居特別障害者に該当する場合に、該当する欄にチェックを付けます。
- 障害者控除の対象となる扶養親族は、控除対象扶養親族とは異なり、年齢16歳未満(平成24年1月2日以後生)の扶養親族も対象となります。
- 特定親族は、扶養親族には該当しないため、本人の障害者控除の対象とはなりません。
- 寡婦、ひとり親、勤労学生: 寡婦、ひとり親、勤労学生に該当する場合にチェックを付けます。
- 16歳未満の扶養親族(平24.1.2以後生): 年齢16歳未満(平成24年1月2日以後生)の扶養親族について記載します。
- 控除対象外国外扶養親族: 国内に住所を有しない16歳未満の扶養親族に該当する場合に〇を付けます。この場合、親族関係書類及び送金関係書類を令和10年3月15日までに住所所在地の市区町村に提出しなければならない場合があります。
- 退職手当等を有する配偶者・扶養親族・特定親族: 退職手当等の支払いを受ける配偶者(生計を一にする配偶者で、令和9年中の退職所得を除いた合計所得金額の見積額が133万円以下のものに限ります)、扶養親族または特定親族について記載します。
- 住民税では、扶養親族等の要件とされる所得の金額には、退職所得の金額は含めないこととされています。
- 非居住者である親族:
- 退職手当等の支払いを受ける配偶者が非居住者である場合は、「非居住者である親族」欄の「配偶者」にチェックを付けます。
- 退職手当等の支払いを受ける扶養親族または特定親族が非居住者であり、その非居住者の年齢が30歳未満または70歳以上である場合は「30歳未満または70歳以上」にチェックを付けます。
- 30歳以上70歳未満の場合は、「留学」、「障害者」、または「38万円以上の支払」のうち該当する項目にチェックを付けます。
- この場合、親族関係書類、留学ビザ等書類、送金関係書類及び38万円送金書類を令和10年3月15日までに住所所在地の市区町村に提出しなければならない場合があります。
- 令和9年中の所得の見積額(退職所得を除く): 令和9年中の退職所得の金額を除いた合計所得金額の見積額を記載します。
- 障害者区分: 退職手当等の支払いを受ける配偶者のうち同一生計配偶者(令和9年中の退職所得を除いた合計所得金額の見積額が62万円以下の人)または扶養親族について、その配偶者または扶養親族が障害者である場合は「一般」に、特別障害者である場合は「特別」にチェックを付けます。
- 寡婦又はひとり親: 退職所得を除くと令和9年中の合計所得金額の見積額が62万円以下となる扶養親族を有することにより、寡婦またはひとり親に該当する場合にチェックを付けます。
その他
- 記載欄が足りない場合は、適宜の様式に記載してこの申告書に添付してください。
- 住民税に関する事項について不明な点があれば、お住まいの市区町村へお問い合わせください。
チェックする際は「経理・事務担当者向け、あると便利な文房具7選」などの道具を使うとはかどりますよ!
「簡易な申告書」の書き方、記入例
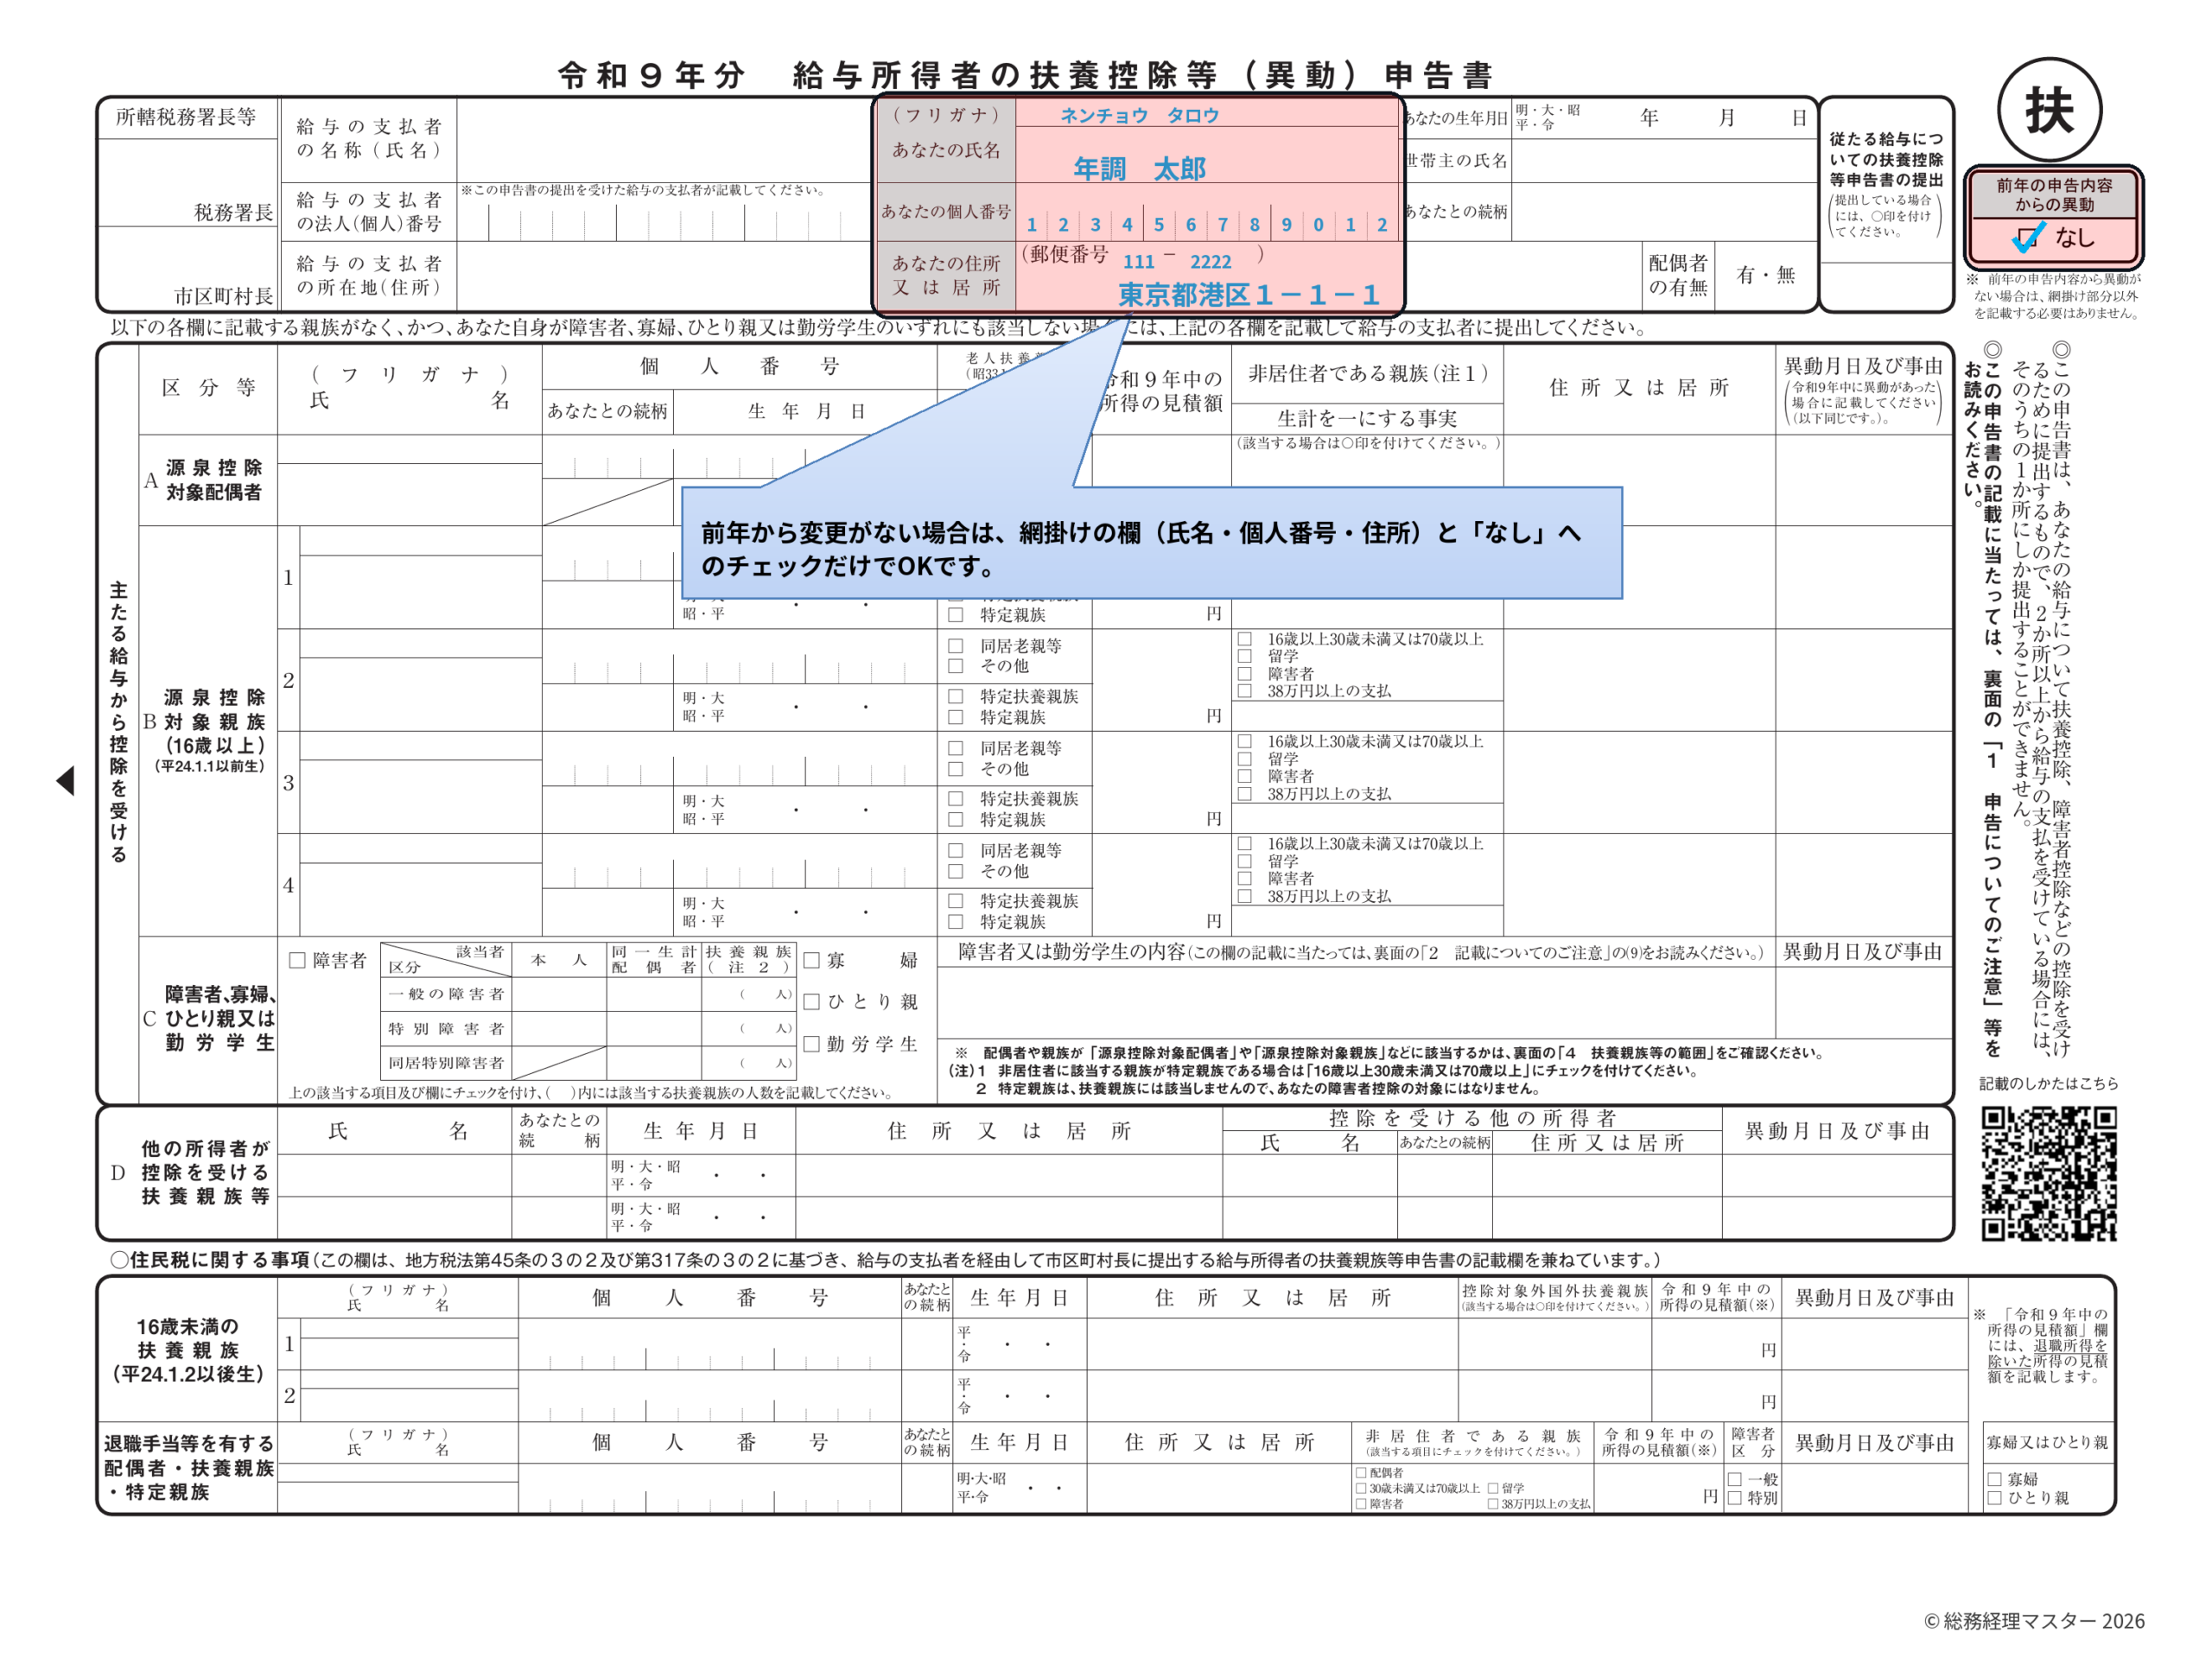
前年に勤務先へ提出した「扶養控除等(異動)申告書」から内容に異動がない場合は、異動がない旨を記載した申告書を提出できます。
この申告書を「簡易な申告書」といい、2024年の年末調整の変更点となっています。
記入の方法は上の通りで、記入が必要なのは下の2点だけです。
- 氏名、個人番号及び住所又は居所
- 「前年の申告内容からの異動」欄の「なし」にチェック
「令和9年分給与所得者の扶養控除等(異動)申告書」その他注意事項
ひとり親と寡婦の条件のおさらい
間違いやすいひとり親と寡婦の条件をおさらいします。
”ひとり親”の条件
- 本人が現に婚姻をしていない(過去の婚姻は関係ありません)
- その人と生計を一にする子(所得金額が62万円以下に限る)を有する
- 合計所得金額が500万円以下
- 事実上婚姻関係と同様の事情にあると認められる人がいない
国税庁HP「No.1171 ひとり親控除」より
”寡婦”の条件
- ひとり親に該当しない
- 合計所得金額が500万円以下
- 事実上婚姻関係と同様の事情にあると認められる人がいない
- 婚姻後死別でない場合は、扶養家族を有する
国税庁HP「No.1170 寡婦控除」より
よくある間違い
書き方は上の通りですが、よくある間違いは次のような点です。
- 所得と収入を誤解しているケース。
- 16歳未満、以上の子供記入箇所の間違い(年少扶養の扱い)
- パートアルバイトで2か所以上勤務があるのに出してきているケース(基本、年末調整できません)
2か所以上から給与を受け取る場合はどうするの?~「従たる給与についての扶養控除等申告書」の欄について~
この申告書は、2か所以上の勤務を行っている人が、「令和9年分給与所得者の扶養控除等(異動)申告書」を提出している会社で、配偶者や扶養控除などを受けるためのものです。
ただ、給与の額が、「社会保険料等の額」+「障害者控除額、寡婦控除額、ひとり親控除額、勤労学生控除額、配偶者(特別)控除額、扶養控除額及び基礎控除額の合計額」を下回る必要があります。
このため、家族の扶養内で働いている等のパートの人とかが対象となる仕組みですね。
詳しくは国税庁HP「No.2520 2か所以上から給与をもらっている人の源泉徴収」を参照ください。
社員数が少ないなどの理由で、給与計算ソフト買ってくれない、、、私も以前そういう会社にいました。
手計算はしんどいし、同じ計算を繰り返すのは無駄が多いですね。そんな時、私は社長に「マネーフォワード クラウド給与は無料で30日間使えるから試してみていいですか? 」とテストで使い始めて社長を説得した経験があります。
気になる方は「マネーフォワード クラウド給与 」の公式サイトをチェック!!
公式サイト マネーフォワード クラウド給与
年末調整の昨年からの変更点は「年末調整、変更点まとめ」を、やり方や処理の方法については「年末調整から法定調書発送までのやり方と注意点」をご覧ください。
提出書類の書き方は、下記で解説してますのでよかったらご覧ください。
- 「令和9年分 給与所得者の扶養控除等(異動)申告書」の書き方、記入例、変更点など
- 「令和8年分 給与所得者の保険料控除申告書」の記入例、書き方など
- 「令和8年分 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」の記入例、書き方、注意点など
- 「住宅借入金等特別控除申告書」の記入例、書き方
その他の年末調整の記事もよかったらご覧ください。


