年末調整が終わると、必ず作ることになるのがこの源泉徴収票ですね。
正社員・アルバイトを問わず従業員全員分を発行しなくてはいけない書類なので、給与担当になったら避けては通れない書類の一つだと思います。
今回は、源泉徴収票とはなにか、各ブロックの意味、具体的な記入例(年末調整済み・退職時)などを細かく解説していきます。
2026年末(令和8年分)は、税務署への提出のしくみそのものが変わります。そのあたりも合わせてまとめていきますね。
年末調整全体の流れについては年末調整の流れとやり方~計算方法等注意点を細かく解説~でまとめていますので、合わせてご覧ください。
2026年末(令和8年分)の源泉徴収票対応について
令和8年分は、記載する金額だけでなく税務署への提出のしくみが変わります。担当者への影響が大きい順に3つです。
1. 税務署提出用の源泉徴収票を作らなくてよくなります(みなし提出の特例)
令和9年1月1日以降、給与支払報告書を市区町村に提出すれば、税務署に給与所得の源泉徴収票を提出したものとみなされます。令和8年分以降は、税務署提出用の源泉徴収票を作成・提出する必要がなくなりました。「源泉徴収票のみなし提出の特例」といいます。
給与支払報告書は、原則として受給者の令和9年1月1日現在の住所地の市区町村に提出します。年の中途で退職した人は退職時の住所地の市区町村へ(その人への支払金額が30万円以下なら省略できます)。提出期限はいずれも令和9年2月1日(月)です。
2. 源泉徴収票の提出範囲が広がりました
令和8年分から、給与所得の源泉徴収票の提出範囲が拡大し、給与支払報告書の提出範囲と同じになりました。
| 提出範囲 | |
|---|---|
| 令和7年分まで | 役員は150万円超、弁護士・税理士等は250万円超、その他は500万円超など、金額で絞られていた |
| 令和8年分から | 年の中途で退職した人に支払った給与等が30万円以下である場合以外の給与等のすべて |
つまり、中途退職者で支払金額30万円以下の人を除けば全員分が対象になります。ただし上の「みなし提出の特例」があるので、給与支払報告書を市区町村に出していれば税務署へ改めて出す必要はありません。実務としては「提出を省略できる中途退職者を除いて給与支払報告書を市区町村へ出し、出した分は税務署への源泉徴収票の提出が不要になる」という整理です。
3. 記載する金額の基準が変わりました
令和8年度税制改正で基礎控除が引き上げられ、扶養親族等の所得要件も上がりました。源泉徴収票に載る「所得控除の額の合計額」や「控除対象扶養親族等の数」の判定が変わります。
- 扶養親族・同一生計配偶者:合計所得62万円以下(給与収入136万円以下)
- 特定親族:合計所得62万円超123万円以下(給与収入136万円超197万円以下)
また、年齢23歳未満の扶養親族がいる場合の生命保険料控除の特例(令和7年度税制改正で創設、令和8年分・令和9年分に適用)により、生命保険料控除の額が変わる人がいます。
この特例を適用した人は、源泉徴収票の摘要欄に「租税特別措置法第41条の15の5第1項適用」と記載します(国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」)。給与計算ソフトによっては「措法41の15の5①適用」のような略記で自動印字されます。
欄そのものは令和7年分と同じで、「控除対象扶養親族等の数」の中の「特親」と「特定親族特別控除の額」は令和7年分から引き続きあります。
令和8年分の変更点の全体像は「令和8年分(2026年末)の年末調整の変更点」にまとめています。
あわせて:法定調書のe-Tax義務化の枚数が下がります
令和7年(基準年)に提出すべきであった法定調書の枚数が30枚以上だった場合、その法定調書は令和9年にe-Tax等で提出する必要があります。判定は法定調書の種類ごとに行います。従来の「100枚以上」から引き下げられているので、書面提出のままだった会社は早めに準備してください。
源泉徴収票とは
税務署へ提出が必要な書類
源泉徴収票とは法定調書の一つで、会社が税務署へ提出しなくてはならない書類でした。ただし令和8年分以降は、給与支払報告書を市区町村に提出すれば税務署に提出したものとみなされます(みなし提出の特例)。
法定調書とは、「所得税法」、「相続税法」、「租税特別措置法」および「内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律」の規定により税務署への提出が義務づけられている資料をいいます。
国税庁「No.7401 法定調書の種類」
源泉徴収票を税務署へ提出する対象者
令和8年分から、この考え方が大きく変わりました。提出範囲が給与支払報告書と同じになり、さらに「みなし提出の特例」で税務署への提出自体が不要になります。
年の中途で退職した人に支払った給与等が30万円以下である場合以外の給与等のすべてが提出範囲です。ただし給与支払報告書を市区町村に提出していれば、税務署に源泉徴収票を提出する必要はありません。
参考までに、令和7年分までは次のように金額で絞られていました。過年度分を作るときはこちらで判断します。
- 法人の役員については、その年中の給与等の支払金額が150万円を超えるもの。なお役員には、相談役、顧問その他これらに類する方が含まれます。
- 弁護士、司法書士、税理士等については、その年中の給与等の支払金額が250万円を超えるもの
- 上記以外の者については、その年中の給与等の支払金額が500万円を超えるもの
- 「給与所得者の扶養控除等申告書」を提出した方で、その年中に退職した方や、災害により被害を受けたため給与所得に対する所得税および復興特別所得税の源泉徴収の猶予を受けた方については、その年中の給与等の支払金額が250万円を超えるもの。ただし、法人の役員については、50万円を超えるもの
- 「給与所得者の扶養控除等申告書」を提出した方で、その年中の主たる給与等の金額が2,000万円を超えるため、年末調整をしなかったもの
- 「給与所得者の扶養控除等申告書」を提出しなかった方(給与所得の源泉徴収税額表の月額表または日額表の乙欄または丙欄の適用者)については、その年中の給与等の支払金額が50万円を超えるもの
なお、他の法定調書を税務署へ提出する際は、総括表として「給与所得の源泉徴収票等の法定調書合計表」の書き方、サンプル、記入例などもセットで作ることになります。
従業員への発行は会社の義務
同様に従業員への発行が義務付けられている書類です。
給与所得の源泉徴収票は、書面で交付していただくほか、一定の要件の下、電磁的方法による提供(電子交付)をすることができます。(中略) また、法律で支払を受ける者等への交付が義務付けられている法定調書は、次のとおりです。
(1) 給与所得の源泉徴収票
国税庁HP「給与所得の源泉徴収票等の交付義務」
源泉徴収票の見方〜各ブロックの意味
源泉徴収票には、従業員へ支払われた給与・賞与、差し引かれた税金や社会保険料などが書かれています。
わかりやすく色付けをすると下のようになります。
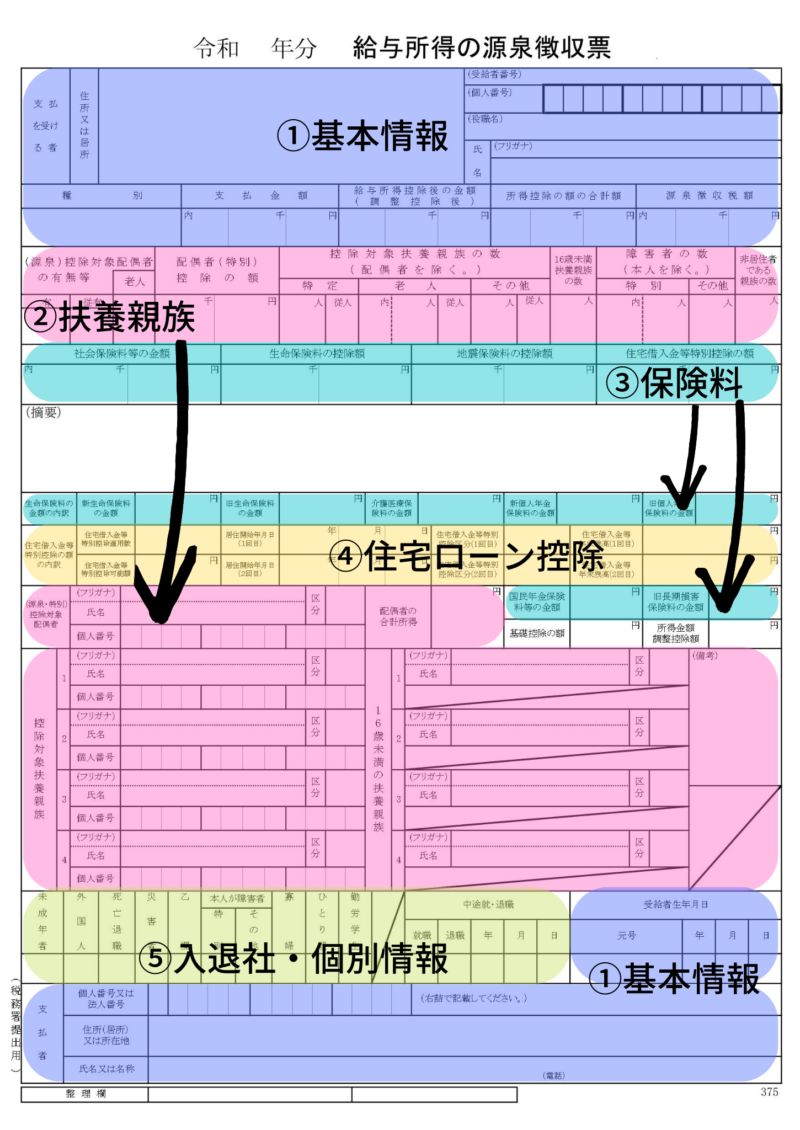
- ①基本情報・・必ず書かないといけない情報(氏名、年収、税額、会社名など)
- ②扶養親族・・配偶者や子などの扶養する親族がある場合
- ③保険料・・社会保険や生命保険がある場合
- ④住宅ローン控除・・住宅ローン控除を受ける場合のみ
- ⑤入退社・個別情報・・入退社、未成年、外国人など本人の詳細情報
税金を計算するのに必要な情報がすべて入っています。
ちなみに、源泉徴収票と同じ情報をもとに市区町村へ提出するのが給与支払報告書(個人別明細書)の記入例、書き方、注意点などです。源泉徴収票とほぼセットで作る書類なので、合わせて確認しておくとスムーズです。
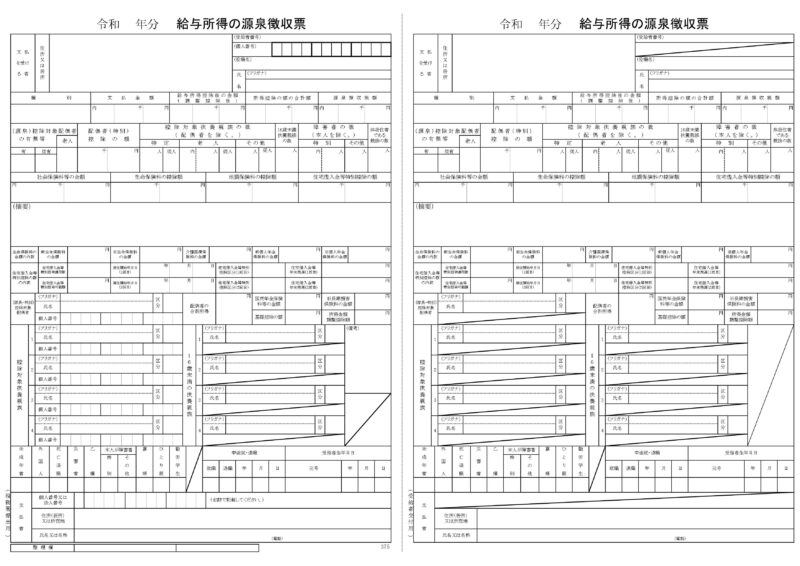
源泉徴収票の書き方、見本
年末調整が終わっている源泉徴収票の書き方、見本
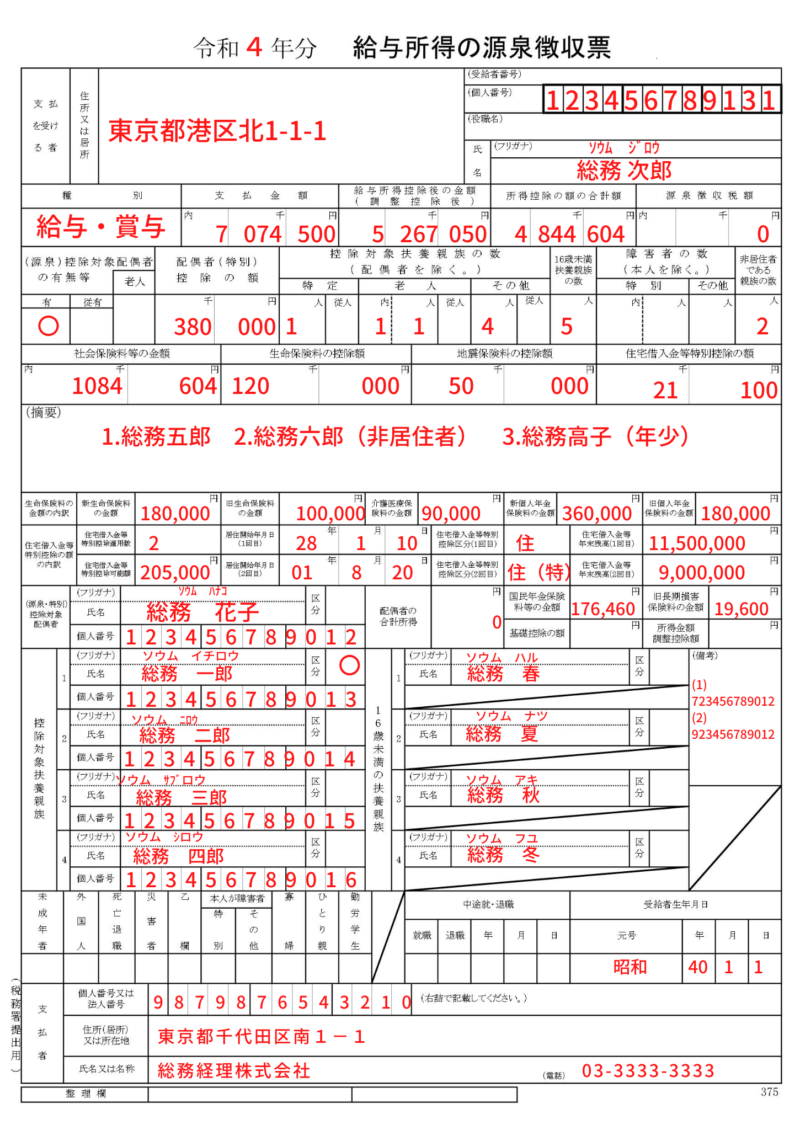
上の例の様に書いてもらえれば、問題ないと思います。
扶養親族や保険料など、該当する人しか記載が不要な箇所も多いです。
退職時の源泉徴収票の書き方、見本
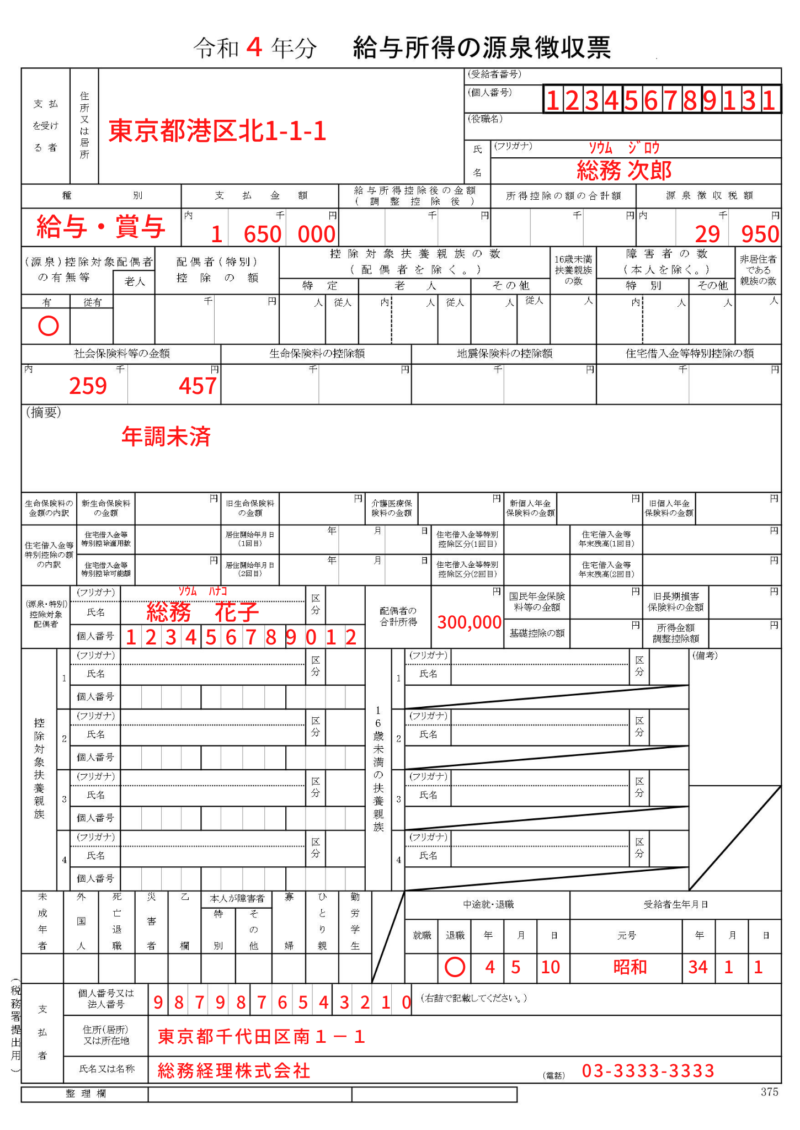
扶養配偶者・親族の欄も「給与所得者の扶養控除等(異動)申告書」の提出があれば、その通り書くことになります。
なお、摘要欄の「年調未済」ですが、退職時に年調が終わっていない場合は、必要です。(記載がない場合は、役所から問い合わせがあるケースがありました。)
源泉徴収票のよくある質問
- 給与明細の金額の合計と違うけど、、、
-
支払金額欄には、その年中に支払の確定した給与等の総額を書きます。非課税の通勤手当や立替経費の精算は給与等に当たらないので含めませんが、課税対象になる手当は含まれます。給与明細の振込額の合計とは一致しません。
- 正社員とアルバイトで何が違うの?
-
正社員とアルバイトなど、会社内の区分で源泉徴収票に変わりはありません。
ただ、アルバイトで複数の会社で働いていて、「給与所得者の扶養控除等(異動)申告書」を出してないから「乙欄」で給与計算をしている人は、「乙欄に○」が付き、年末調整されない源泉徴収票の人もいるため、ここを正社員とアルバイトの違いと思っている人もいます。
上記の申告書を提出していれば、年末調整され、源泉徴収票の差はありません。
- 社印は押さないとダメ?
-
社印の押印は必要ありません。ただ、賃貸契約などで使用する際に、提出先で求められた場合は必要になる場合もあります。
- 源泉徴収票は自分で作成できますか?
-
専用ソフトを使用しなくても、国税庁のホームページからPDFをダウンロードして、入力または、記入すれば誰でも作成できます。
とはいえ、人数が多いと手書き・手入力はなかなか大変なので、マネーフォワード クラウド給与
などの給与計算ソフト側で自動作成できる機能を使った方が楽だと思います。
- 受給者用と税務署提出用は何が違うの?
-
令和8年分以降は、税務署提出用を作る必要が基本的になくなりました。作るのは市区町村に提出する給与支払報告書と、受給者に交付する源泉徴収票です。
受給者に交付する源泉徴収票には、受給者のマイナンバーも、支払者のマイナンバー・法人番号も記載しません。ここが提出用との違いです。
源泉徴収票の関連記事
社員数が少ないなどの理由で、給与計算ソフト買ってくれない、、、私も以前そういう会社にいました。
手計算はしんどいし、同じ計算を繰り返すのは無駄が多いですね。そんな時、私は社長に「マネーフォワード クラウド給与は無料で30日間使えるから試してみていいですか? 」とテストで使い始めて社長を説得した経験があります。
気になる方は「マネーフォワード クラウド給与 」の公式サイトをチェック!!
公式サイト マネーフォワード クラウド給与
年末調整の昨年からの変更点は「年末調整、変更点まとめ」を、やり方や処理の方法については「年末調整から法定調書発送までのやり方と注意点」をご覧ください。
提出書類の書き方は、下記で解説してますのでよかったらご覧ください。
- 「令和9年分 給与所得者の扶養控除等(異動)申告書」の書き方、記入例、変更点など
- 「令和8年分 給与所得者の保険料控除申告書」の記入例、書き方など
- 「令和8年分 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」の記入例、書き方、注意点など
- 「住宅借入金等特別控除申告書」の記入例、書き方
その他の年末調整の記事もよかったらご覧ください。


