令和8年分(2026年末)の年末調整の変更点をまとめます。基礎控除の引上げに連動して、申告書に書く金額がほぼ全面的に入れ替わりました。
これらの変更は令和8年度税制改正によるもので、原則として令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。
主な変更点は次の4つです。
- 基礎控除の引上げ
- 給与所得控除の最低保障額の引上げ
- 扶養親族等の所得要件の改正
- 年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例の創設
基礎控除の引上げ
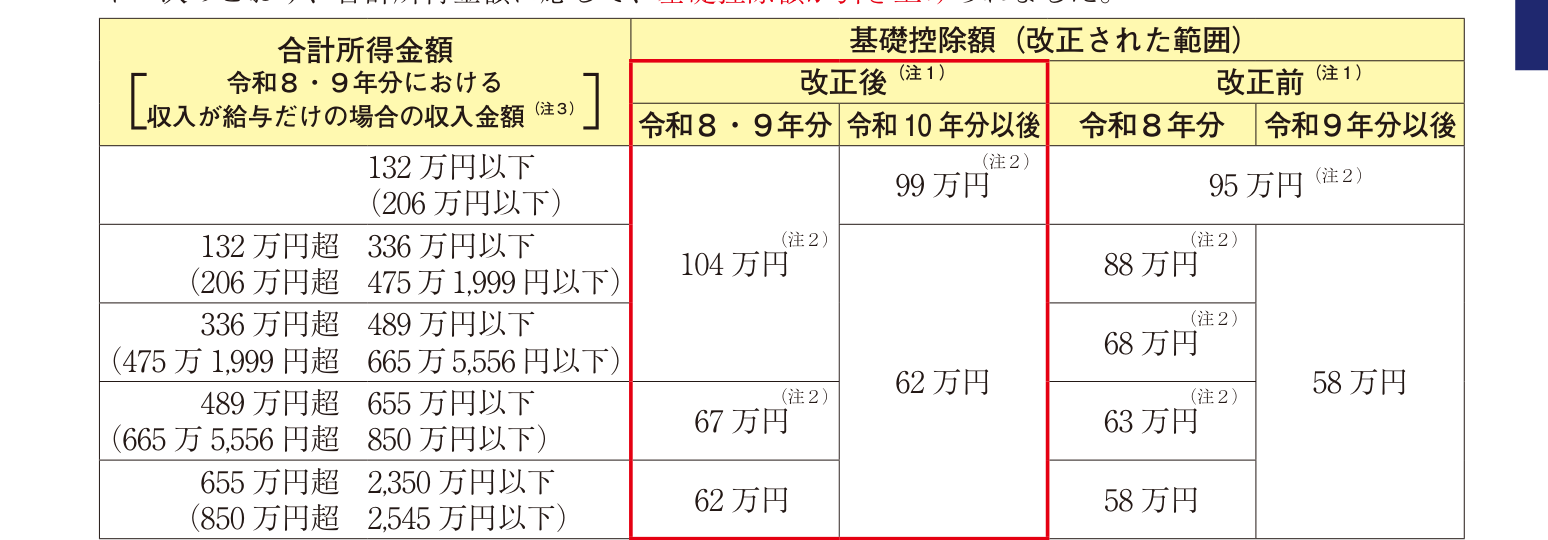
所得税法上の基礎控除額が58万円から62万円になり、さらに合計所得金額に応じた加算が付きます。令和8年分と令和9年分は次の金額です。
| 合計所得金額 (給与だけの場合の収入金額) | 令和8・9年分 | 令和10年分以後 |
|---|---|---|
| 132万円以下 (206万円以下) | 104万円 | 99万円 |
| 132万円超 336万円以下 (206万円超 475万1,999円以下) | 62万円 | |
| 336万円超 489万円以下 (475万1,999円超 665万5,556円以下) | ||
| 489万円超 655万円以下 (665万5,556円超 850万円以下) | 67万円 | |
| 655万円超 2,350万円以下 (850万円超 2,545万円以下) | 62万円 | 62万円 |
ベースの62万円に、合計所得489万円以下なら42万円、489万円超655万円以下なら5万円が上乗せされる形です。この上乗せは令和8年分と令和9年分の2年限りで、令和10年分以後は132万円以下に37万円を加算する形(99万円)だけが残ります。
- 合計所得金額が2,350万円を超える人については、基礎控除額の改正はありません(2,350万円超2,400万円以下は48万円、2,400万円超2,450万円以下は32万円、2,450万円超2,500万円以下は16万円。2,500万円超は基礎控除の適用なし)。
- この見直しに伴い、令和9年分以後の「源泉徴収税額表」が改正されました。令和8年分の月次源泉は従来の税額表のままです。
給与所得控除の最低保障額の引上げ
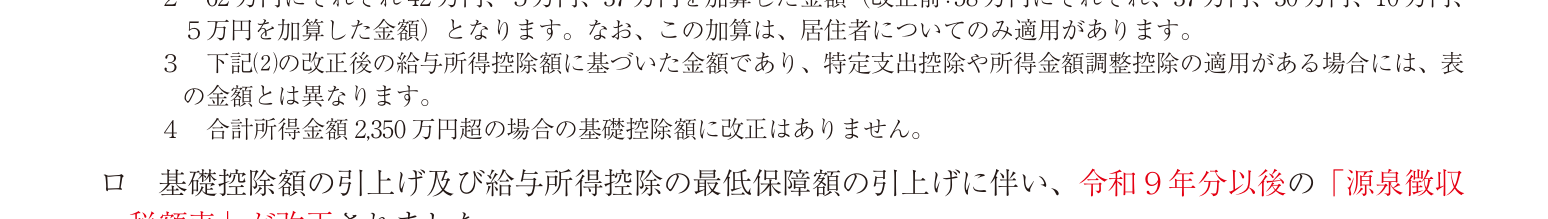
- 給与所得控除の最低保障額が65万円から74万円に引き上げられました(令和8・9年分)。令和10年分以後は「収入金額×30%+8万円(69万円未満なら69万円)」になります。
- 給与の収入金額が220万円を超える人については、給与所得控除額の改正はありません。
- この改正により、令和8年分以後の「年末調整等のための給与所得控除後の給与等の金額の表」が改正されています。年末調整では令和8年分の新しい表を使ってください。
- 給与の収入金額が69万1,000円以上220万円未満の場合は、給与所得の金額に別の特例があります。
扶養親族等の所得要件の改正
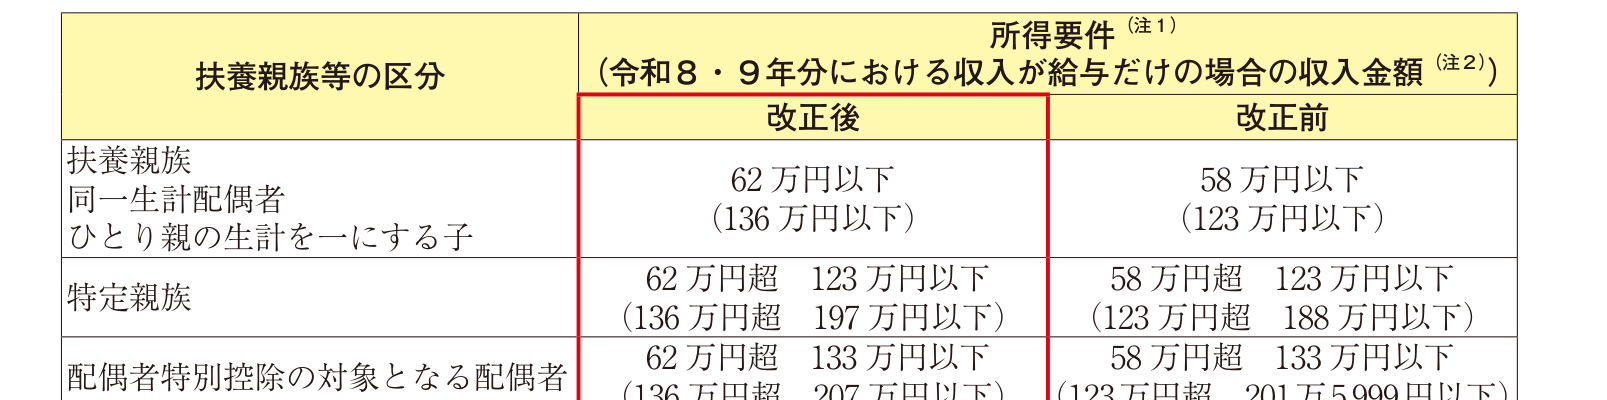
基礎控除の引上げに伴い、扶養控除等の対象となる扶養親族等の所得要件も上がりました。カッコ内は収入が給与だけの場合の収入金額です。
| 扶養親族等の区分 | 改正前 | 改正後 |
|---|---|---|
| 扶養親族 同一生計配偶者 ひとり親の生計を一にする子 | 58万円以下 (123万円以下) | 62万円以下 (136万円以下) |
| 特定親族 | 58万円超123万円以下 (123万円超188万円以下) | 62万円超123万円以下 (136万円超197万円以下) |
| 配偶者特別控除の対象となる配偶者 | 58万円超133万円以下 (123万円超201万5,999円以下) | 62万円超133万円以下 (136万円超207万円以下) |
| 勤労学生 | 85万円以下 (150万円以下) | 89万円以下 (163万円以下) |
「扶養親族」「同一生計配偶者」は合計所得金額で、「ひとり親の生計を一にする子」は総所得金額等の合計額で判定します。
また、給与所得控除の最低保障額の引上げに合わせて、家内労働者等の事業所得等の所得計算の特例における必要経費の最低保障額も65万円から69万円に引き上げられました。
令和8年分の申告書の出し直しが必要な人がいます
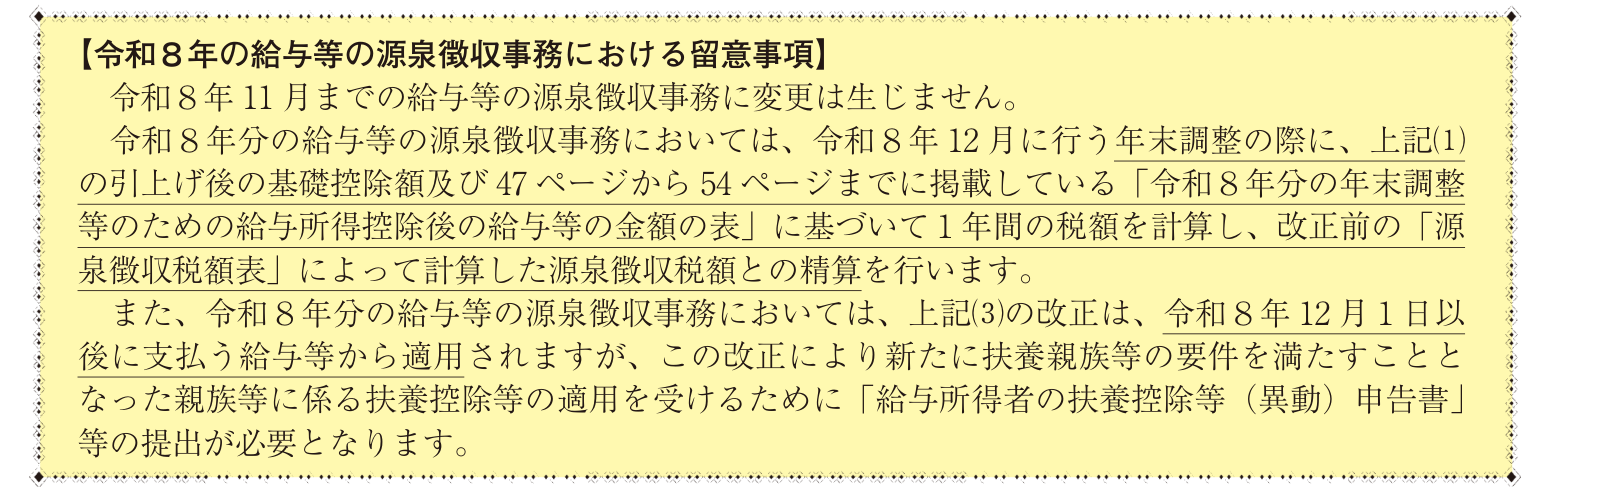
所得要件の改正は令和8年12月1日以後に支払う給与から適用されます。この改正で新たに扶養親族等の要件を満たすことになった親族等について控除を受けるには、「令和8年分 給与所得者の扶養控除等(異動)申告書」等の提出が必要です。
声をかける対象を絞るなら、令和8年中の給与収入が123万円超136万円以下だった家族がいる人です。旧基準では扶養から外れていましたが、新基準では扶養親族に該当します。勤労学生も、収入150万円超163万円以下の学生アルバイトが新たに該当します。
配偶者控除・配偶者特別控除は「配偶者控除等申告書」、特定親族特別控除は「特定親族特別控除申告書」の提出も必要です(いずれも基礎控除申告書との兼用様式)。
令和9年分の用紙を配るときに令和8年分の用紙も一緒に渡すのが確実です。
11月30日以前に最後の給与を払った人は改正前の控除で年末調整します
年末調整は「その年最後に給与を支払う時」に行うものです。そのため、令和8年分の最後の給与を令和8年11月30日以前に支払った人の年末調整には、引上げ後の基礎控除・給与所得控除・扶養親族等の所得要件が適用されません。
- 年の途中で死亡により退職した人
- 年の途中で海外転勤などにより非居住者になった人
- 休業・休職中で年末までに復職しない人
これらの人が改正後の控除を受けるには、本人の確定申告(死亡退職の場合は相続人の準確定申告、出国した場合は準確定申告など)が必要です(国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」のQ&A Q1-3・Q7-1)。源泉徴収票を渡すときに、確定申告が必要になることを伝えておきます。
年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例
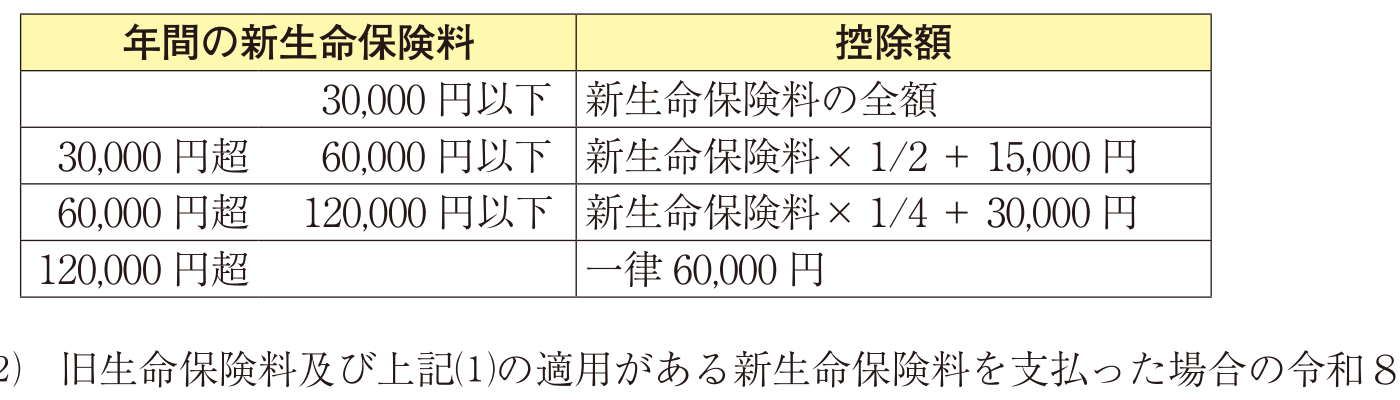
- 年齢23歳未満の扶養親族がいる場合、新生命保険料に係る一般生命保険料控除の上限が6万円になりました(令和8・9年分)。
- 旧生命保険料と、この特例の対象になる新生命保険料の両方を支払った場合の一般生命保険料控除の適用限度額も4万円から6万円に上がりました。
- 一般・介護医療・個人年金の合計適用限度額12万円は据え置きです。
- 対象は「23歳未満の子がいる人」ではなく「23歳未満の扶養親族がいる人」です。扶養親族であれば16歳未満の子も含まれます。
- 夫婦の間に年齢23歳未満の扶養親族である子がいる場合は、夫婦の両方がこの特例を受けられます。共働き世帯では、配偶者側で扶養親族として申告している子がいる人も対象です。
これに伴い、保険料控除申告書に「年齢23歳未満の扶養親族の有無」のチェック欄と、そこにチェックした人が使う計算式Ⅱが追加されました。書き方は「令和8年分 給与所得者の保険料控除申告書の書き方・記入例」で解説しています。
担当者がやることの整理
- 11月までの毎月の給与計算はさかのぼって直さない(改正前の税額表のままで正解)
- 年末調整では令和8年分の「給与所得控除後の給与等の金額の表」を使う
- 引上げ後の基礎控除額で年税額を計算し、源泉徴収済みの税額と精算する
- 11月30日以前に最後の給与を払った人(死亡退職・非居住者・年内に復職しない休職者)は改正前の控除で年末調整し、確定申告が必要なことを伝える
- 新たに扶養に入る家族がいる人から令和8年分の扶養控除等(異動)申告書を回収する
- 保険料控除申告書の「年齢23歳未満の扶養親族の有無」欄の記入漏れを確認する
- 特定親族特別控除は特定親族特別控除申告書(基礎控除申告書との兼用様式)の該当欄に記入がないと適用できないので、記入漏れを確認する
年末調整全体の流れは「年末調整の流れとやり方~計算方法等注意点を細かく解説~」にまとめています。
社員数が少ないなどの理由で、給与計算ソフト買ってくれない、、、私も以前そういう会社にいました。
手計算はしんどいし、同じ計算を繰り返すのは無駄が多いですね。そんな時、私は社長に「マネーフォワード クラウド給与は無料で30日間使えるから試してみていいですか? 」とテストで使い始めて社長を説得した経験があります。
気になる方は「マネーフォワード クラウド給与 」の公式サイトをチェック!!
公式サイト マネーフォワード クラウド給与
年末調整の昨年からの変更点は「年末調整、変更点まとめ」を、やり方や処理の方法については「年末調整から法定調書発送までのやり方と注意点」をご覧ください。
提出書類の書き方は、下記で解説してますのでよかったらご覧ください。
- 「令和9年分 給与所得者の扶養控除等(異動)申告書」の書き方、記入例、変更点など
- 「令和8年分 給与所得者の保険料控除申告書」の記入例、書き方など
- 「令和8年分 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」の記入例、書き方、注意点など
- 「住宅借入金等特別控除申告書」の記入例、書き方
その他の年末調整の記事もよかったらご覧ください。


