また、毎年の事ですが、実務的に気をつけたいのが、基礎控除把握のため、結婚してない人なども含め全従業員提出が必要になります。
各ブロックごとに書き方の説明をしていきますね。
「令和8年分給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書」の昨年からの変更点
基本的には令和7年分と同じですが、金額がほぼ全面的に入れ替わりました。令和8年度税制改正で基礎控除が引き上げられ、それに連動して配偶者・特定親族の判定金額も動いています。
基礎控除の額が変わりました
基礎控除は所得税法上58万円から62万円になり、さらに合計所得金額に応じた加算が付きます。加算の内容は令和8・9年分と令和10年分以後で違います。判定表は次のとおりです。
| あなたの合計所得金額の見積額 | 区分Ⅰ | 基礎控除の額 |
|---|---|---|
| 489万円以下 | ― | 104万円 |
| 489万円超 655万円以下 | A | 67万円 |
| 655万円超 900万円以下 | A | 62万円 |
| 900万円超 950万円以下 | B | |
| 950万円超 1,000万円以下 | C | |
| 1,000万円超 2,350万円以下 | ― | |
| 2,350万円超 2,400万円以下 | ― | 48万円 |
| 2,400万円超 2,450万円以下 | ― | 32万円 |
| 2,450万円超 2,500万円以下 | ― | 16万円 |
ベースの62万円に、合計所得489万円以下なら42万円、489万円超655万円以下なら5万円が上乗せされる形です。
給与所得控除の最低保障額も上がりました
給与所得控除の最低保障額が65万円から74万円になりました。この申告書で「収入金額」から「所得金額」を出すときの計算が変わるので、裏面の表を令和8年分のもので確認してください。
記入例では、給与収入8,970,000円に対して所得6,973,000円。配偶者は給与収入1,240,000円で所得500,000円(1,240,000円-740,000円)です。
配偶者・特定親族の判定金額が上がりました
| 区分 | 令和7年分 | 令和8年分 |
|---|---|---|
| 同一生計配偶者・扶養親族 | 58万円以下 (給与収入123万円以下) | 62万円以下 (給与収入136万円以下) |
| 特定親族 | 58万円超123万円以下 (給与収入123万円超188万円以下) | 62万円超123万円以下 (給与収入136万円超197万円以下) |
| 配偶者特別控除の対象となる配偶者 | 58万円超133万円以下 (給与収入123万円超201万5,999円以下) | 62万円超133万円以下 (給与収入136万円超207万円以下) |
配偶者控除等申告書の「区分Ⅱ」の判定欄も、これに合わせて次のようになっています。
- ① 62万円以下かつ年齢70歳以上(昭32.1.1以前生)⇒ 老人控除対象配偶者
- ② 62万円以下かつ年齢70歳未満
- ③ 62万円超95万円以下
- ④ 95万円超133万円以下
特定親族特別控除の控除額の表
特定親族特別控除は令和7年分で新設された控除で、令和8年分では下限が58万円超から62万円超に上がりました。控除額の表は次のとおりです。
| 特定親族の合計所得金額の見積額 | 控除額 |
|---|---|
| 62万円超 85万円以下 | 63万円 |
| 85万円超 90万円以下 | 61万円 |
| 90万円超 95万円以下 | 51万円 |
| 95万円超 100万円以下 | 41万円 |
| 100万円超 105万円以下 | 31万円 |
| 105万円超 110万円以下 | 21万円 |
| 110万円超 115万円以下 | 11万円 |
| 115万円超 120万円以下 | 6万円 |
| 120万円超 123万円以下 | 3万円 |
特定親族は扶養親族には該当しません。扶養控除の対象にも、障害者控除の対象にもなりません。扶養控除等申告書に「特定扶養親族」と書かれている人が、この申告書にも「特定親族」として書かれている場合は、どちらに該当するかを必ず確認してください。合計所得62万円以下なら特定扶養親族(扶養控除)、62万円超123万円以下なら特定親族(特定親族特別控除)です。
また、扶養控除等申告書の「源泉控除対象親族」欄への記載の有無にかかわらず、特定親族特別控除を受けるにはこの申告書の提出が必要です。合計所得100万円超123万円以下の特定親族は扶養控除等申告書には書かれないので、この申告書だけで拾うことになります。
所得金額調整控除申告書は変わっていません
要件も書き方も令和7年分と同じです。本年中の年末調整の対象となる給与の収入金額が850万円以下の場合は記載不要です。
「令和8年分給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書」の記入例、書き方
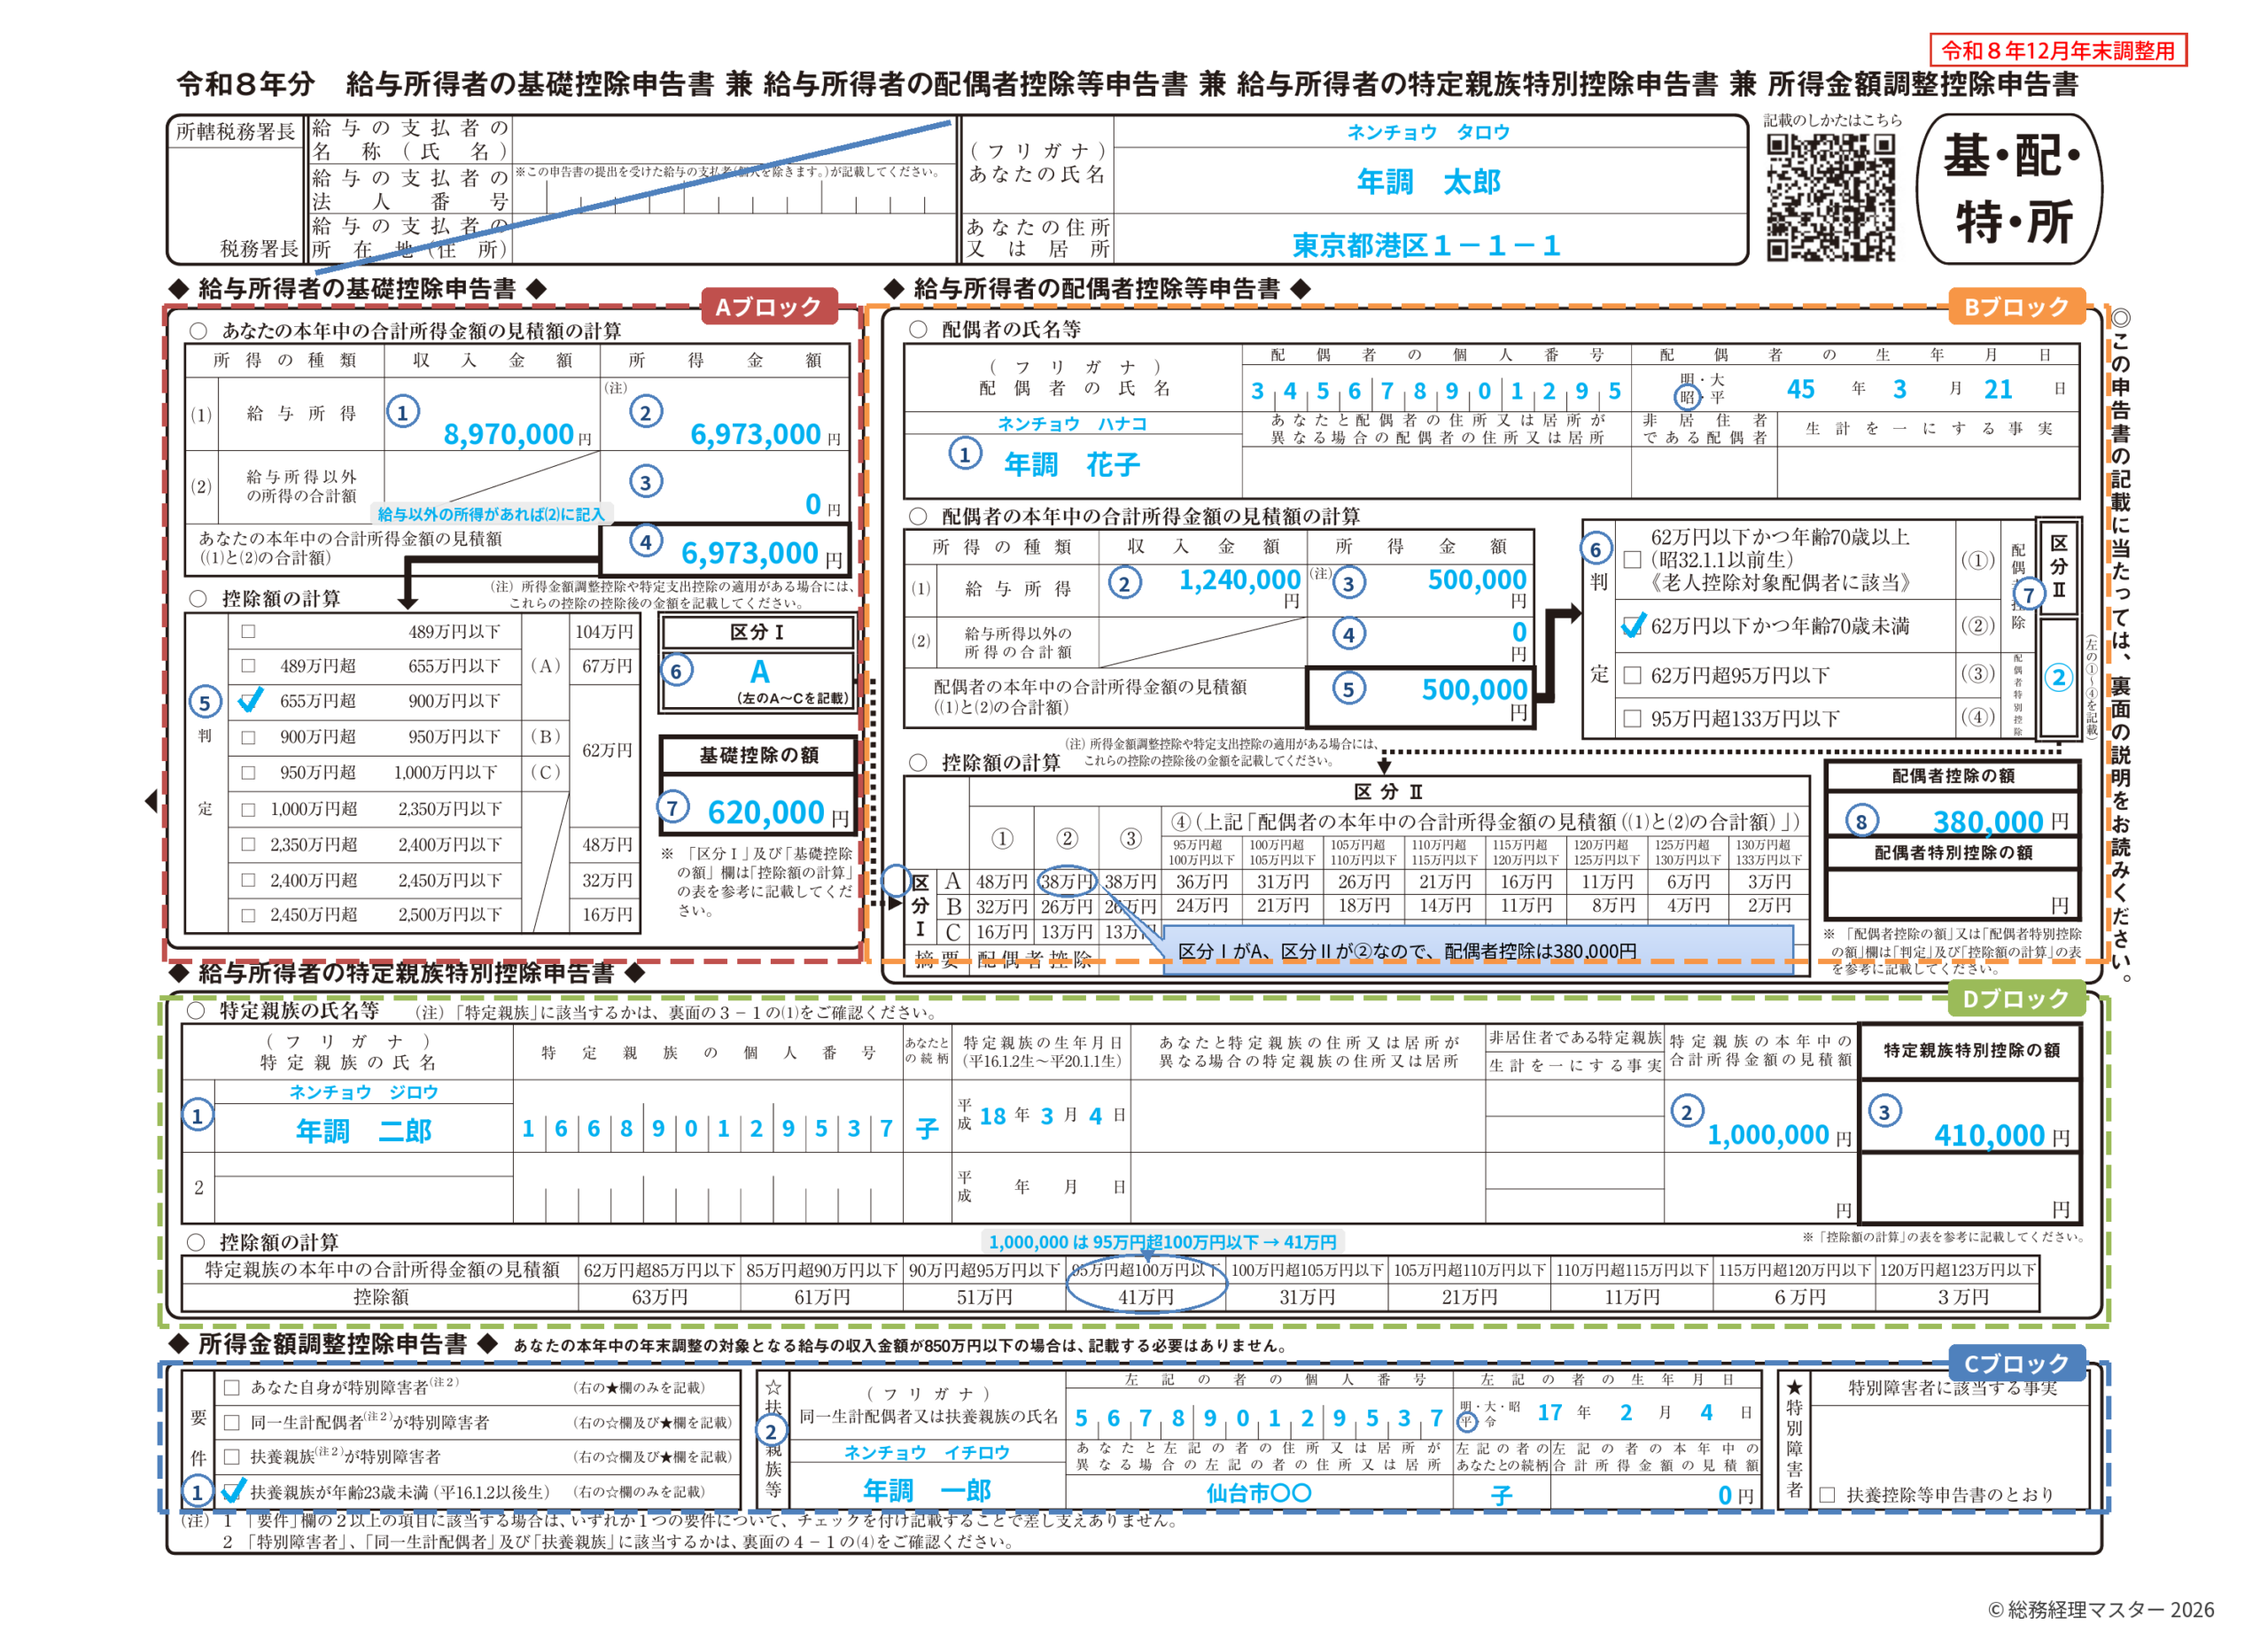
以前の「配偶者控除申告書」のように配偶者控除を受ける為だけでなく、基礎控除の把握の為、年末調整を受ける従業員は必ず提出する必要があります。
4つのブロックで構成されてます。
各ブロックの記入の対象となる人
それぞれのブロック別で対象となるのは以下の通りです。
- 全従業員 ⇒「給与所得者の基礎控除申告書」
- 配偶者(特別)控除を受ける人 ⇒「給与所得者の配偶者控除等申告書」
- 年末調整の対象となる主たる給与の収入金額が850万円を超え、特別障害者や23歳未満の扶養親族がいるなどの要件を満たす人 ⇒「所得金額調整控除申告書」
- 特定親族のいる方⇒「給与所得者の特定親族特別控除申告書」
「給与所得者の基礎控除申告書」の記入例、書き方、注意点など
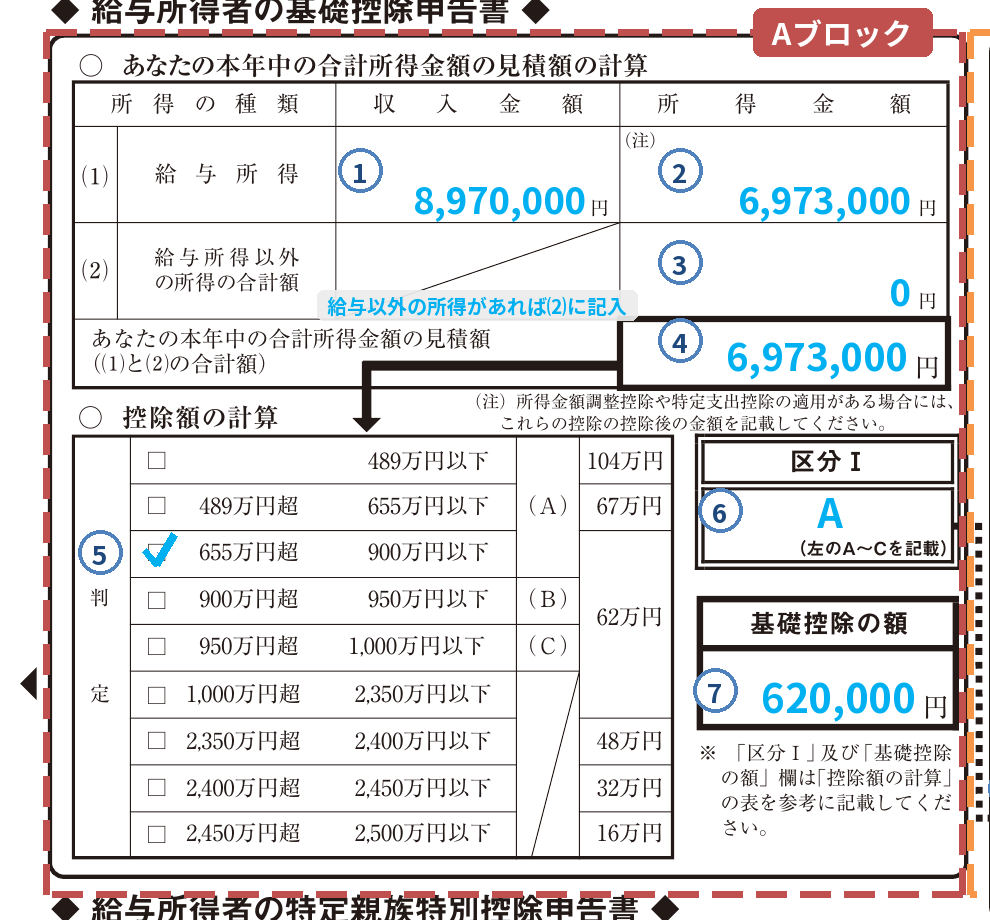
・初めの図のAブロックの部分です。
・番号順に記入してもらうとわかりやすいです。
・2,500万円の所得を超える人は、基礎控除がありません。
・給与以外を含む合計所得で判定される為、合計所得の申告がないと年末調整ができなくなりました。
・複数から給与収入がある場合はその合計の給与収入を書く必要があります。
「給与所得者の配偶者控除等申告書」の記入例、書き方、注意点など
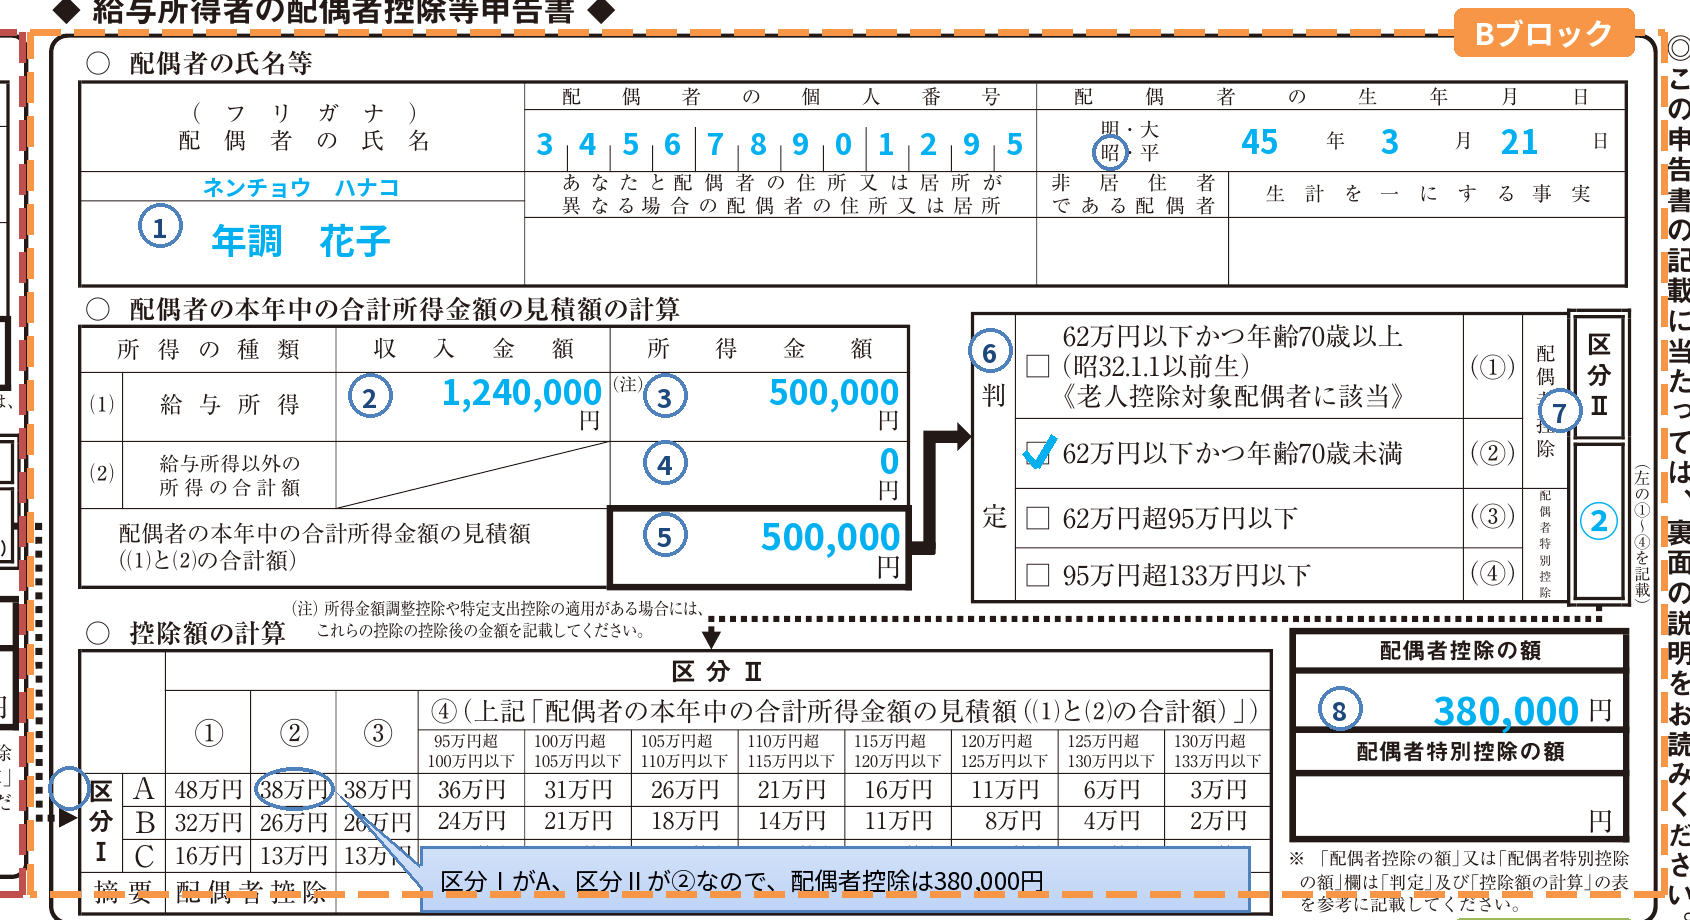
・初めの図のBブロックの部分です。
・番号順に記入してもらうとわかりやすいです。
「所得金額調整控除申告書」の記入例、書き方、注意点など
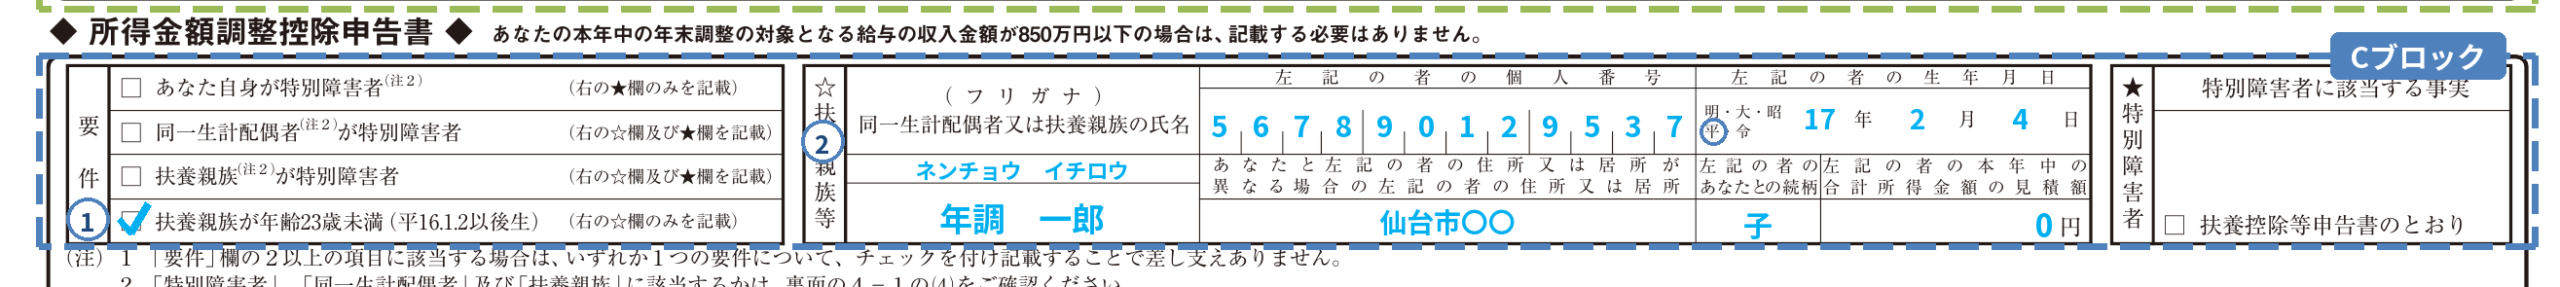
・初めの図のCブロックの部分です。
・番号順に記入してもらうとわかりやすいです。
・年末調整の対象となる主たる給与の収入金額が850万円を超える人が対象です。
・ポイントは、
その年の給与の収入金額が850万円を超える所得者の下記対象者は、
給与の収入金額(その給与の収入金額が1,000万円を超える場合には、1,000万円)から850万円を控除した金額の10%に相当する金額を、給与所得の金額から控除する、
です。
対象となる人は以下の通り。
所得金額調整控除の条件
- 本人が特別障害者に該当する者
- 年齢 23 歳未満の扶養親族を有する者
- 特別障害者である同一生計配偶者を有する者
- 特別障害者である扶養親族を有する者
特に間違いやすいのが、2の「年齢 23 歳未満の扶養親族を有する者」は文字通りなので、年少扶養親族を含み、赤ちゃんとかも含みます。
なので、扶養控除申告書とは対象が異なるので注意です。
「給与所得者の特定親族特別控除申告書」の記入例、書き方、注意点など
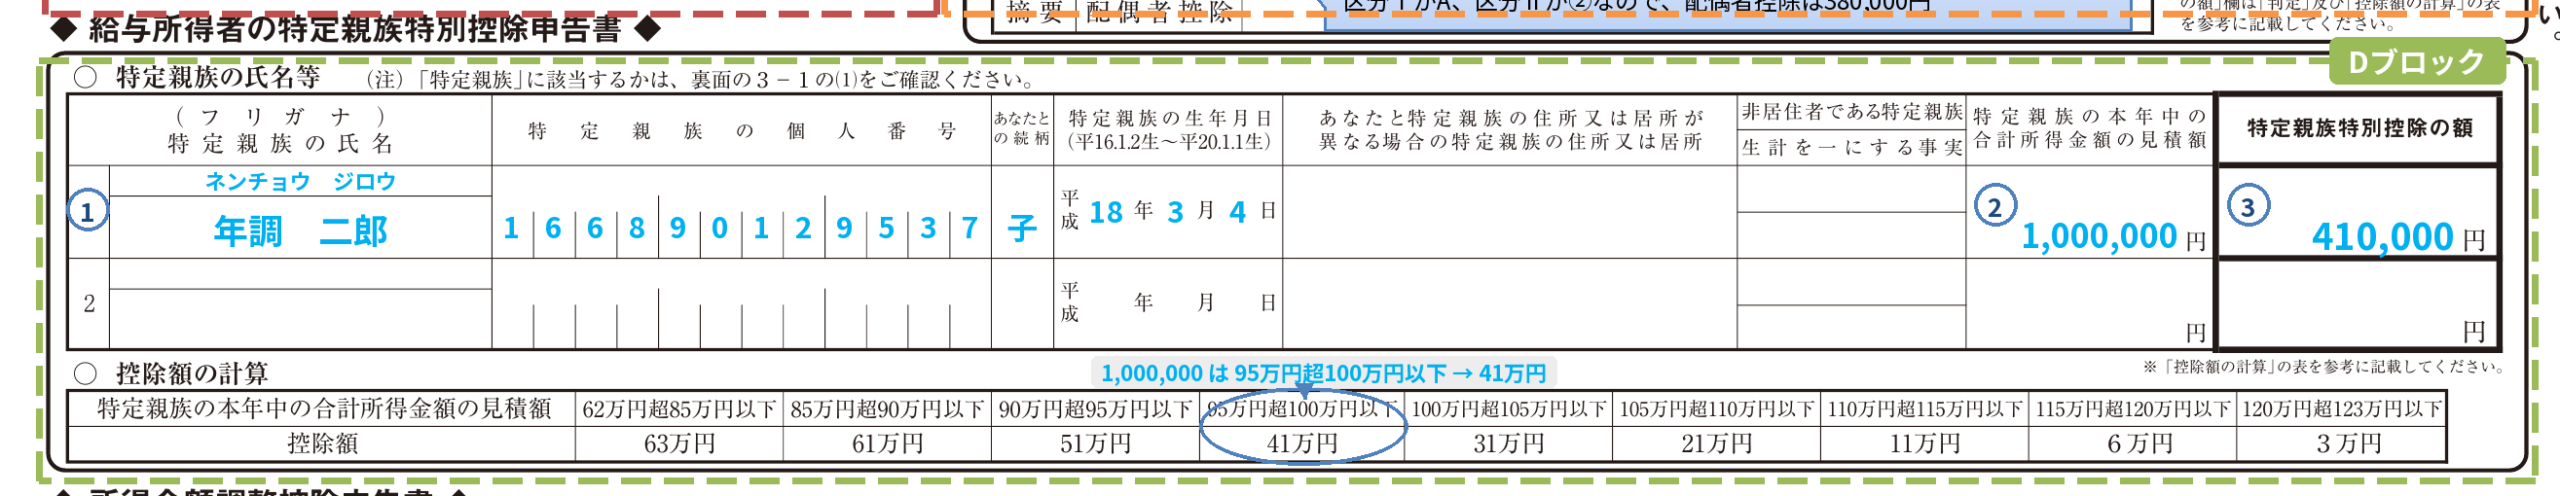
特定親族の氏名、個人番号など
◦ 「特定親族」の定義:あなたと生計を一にする年齢19歳以上23歳未満の親族で、合計所得金額が62万円超123万円以下である人をいいます。
◦ 特定親族が非居住者である場合は、「非居住者である特定親族」欄に○を付け、「生計を一にする事実」欄に送金額等を記載します。 この場合、親族関係書類及び送金関係書類の添付等が必要ですが、扶養控除等(異動)申告書を提出した際に添付等をしているときは必要ありません。
特定親族の本年中の合計所得金額の見積額の計算
◦ 「2 給与所得者の基礎控除申告書の記入」の「あなたの本年中の合計所得金額の見積額の計算」を参考に記載してください。
特定親族特別控除の額
◦ 「控除額の計算」の表に特定親族の本年中の合計所得金額の見積額を当てはめ、対応する控除額を「特定親族特別控除の額」欄に記載します。
特定親族特別控除の適用を受けられない場合:
◦ 2人以上の所得者の特定親族に該当する親族がいる場合、その親族は、これらの所得者のうちいずれか1人の特定親族にのみ該当するものとみなされます。
◦ 所得者の特定親族に該当する親族が他の所得者の配偶者特別控除の対象となる配偶者にも該当する場合には、その親族は、これらの所得者のうちいずれか1人の特定親族又は配偶者特別控除の対象となる配偶者にのみ該当するものとみなされます。
◦ 親族の双方がお互いに適用を受けることや、この控除の適用を受けている親族を特定親族として適用を受けることはできません。
「令和8年分給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書」の注意点など
・添付書類を貼る欄はありませんが、非居住者である配偶者や特定親族について控除を受ける場合は、親族関係書類・送金関係書類の添付または提示が必要です。扶養控除等(異動)申告書の提出時に親族関係書類を提出・提示していれば、その書類は重ねて出す必要はありません(送金関係書類は別途必要です)。
・国外居住親族の証明書類は、扶養控除等(異動)申告書に添付または提示します。
社員数が少ないなどの理由で、給与計算ソフト買ってくれない、、、私も以前そういう会社にいました。
手計算はしんどいし、同じ計算を繰り返すのは無駄が多いですね。そんな時、私は社長に「マネーフォワード クラウド給与は無料で30日間使えるから試してみていいですか? 」とテストで使い始めて社長を説得した経験があります。
気になる方は「マネーフォワード クラウド給与 」の公式サイトをチェック!!
公式サイト マネーフォワード クラウド給与
年末調整の昨年からの変更点は「年末調整、変更点まとめ」を、やり方や処理の方法については「年末調整から法定調書発送までのやり方と注意点」をご覧ください。
提出書類の書き方は、下記で解説してますのでよかったらご覧ください。
- 「令和9年分 給与所得者の扶養控除等(異動)申告書」の書き方、記入例、変更点など
- 「令和8年分 給与所得者の保険料控除申告書」の記入例、書き方など
- 「令和8年分 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」の記入例、書き方、注意点など
- 「住宅借入金等特別控除申告書」の記入例、書き方
その他の年末調整の記事もよかったらご覧ください。


