電子化したら便利なんだろうけど、システムの変更や社内通達の準備などを考えると・・・後回しにしてきた経理担当は多いハズ。でも、2024年1月から完全義務化になっていて、しかも、ほぼ全ての法人・個人事業主が対象です。
とはいえ、実は身構えるほどの話ではありません。対応の入口は2つあって、①ファイル名に規則性を持たせて事務処理規程を作る(通常の保存要件をそろえるやり方)か、②令和5年度税制改正でできた恒久的な「新たな猶予措置」に乗るかのどちらかです。どちらを選んでも、いきなり全部システム化する必要はありません。
そしてもう一つ、2027年分の確定申告から効いてくる話があります。令和8年度税制改正で、青色申告特別控除が最大75万円に引き上げられ、その要件に「電子帳簿保存法に従った帳簿の保存」が入りました。これまで「やらされる義務」だった電帳法が、「やると控除が増える話」に変わったわけですね。
今回は、何が義務化されていて最低限どう対応すればいいのか、そして2027年からの控除の話まで、まとめて解説していきます。
この記事の内容
- 義務化されている範囲(2024年1月から完全義務化済み・対象は「電子取引」だけ)
- 無料でできる最短の対応方法(ファイル名の規則化+事務処理規程)
- 令和5年度改正の新猶予措置・検索要件の緩和
- 令和8年度改正=青色申告特別控除が75万円へ(令和9年分から・優良な電子帳簿が要件)
- 電子帳簿保存法の全体像とメリット・デメリット
※制度の内容は2026年7月時点のものです。
マネーフォワードを使った実際の操作手順は「【電子帳簿保存法改正】マネーフォワードで実際やってみた!~仕訳・ファイルアップロード・添付・紐づけ・検索の流れを紹介します!~」で紹介しています。
以下内容は基本的に国税庁HP「電子帳簿保存法関係」を参考に作成しております。情報は随時アップデートしていきますね。
電子取引データの保存義務(現在のルール)
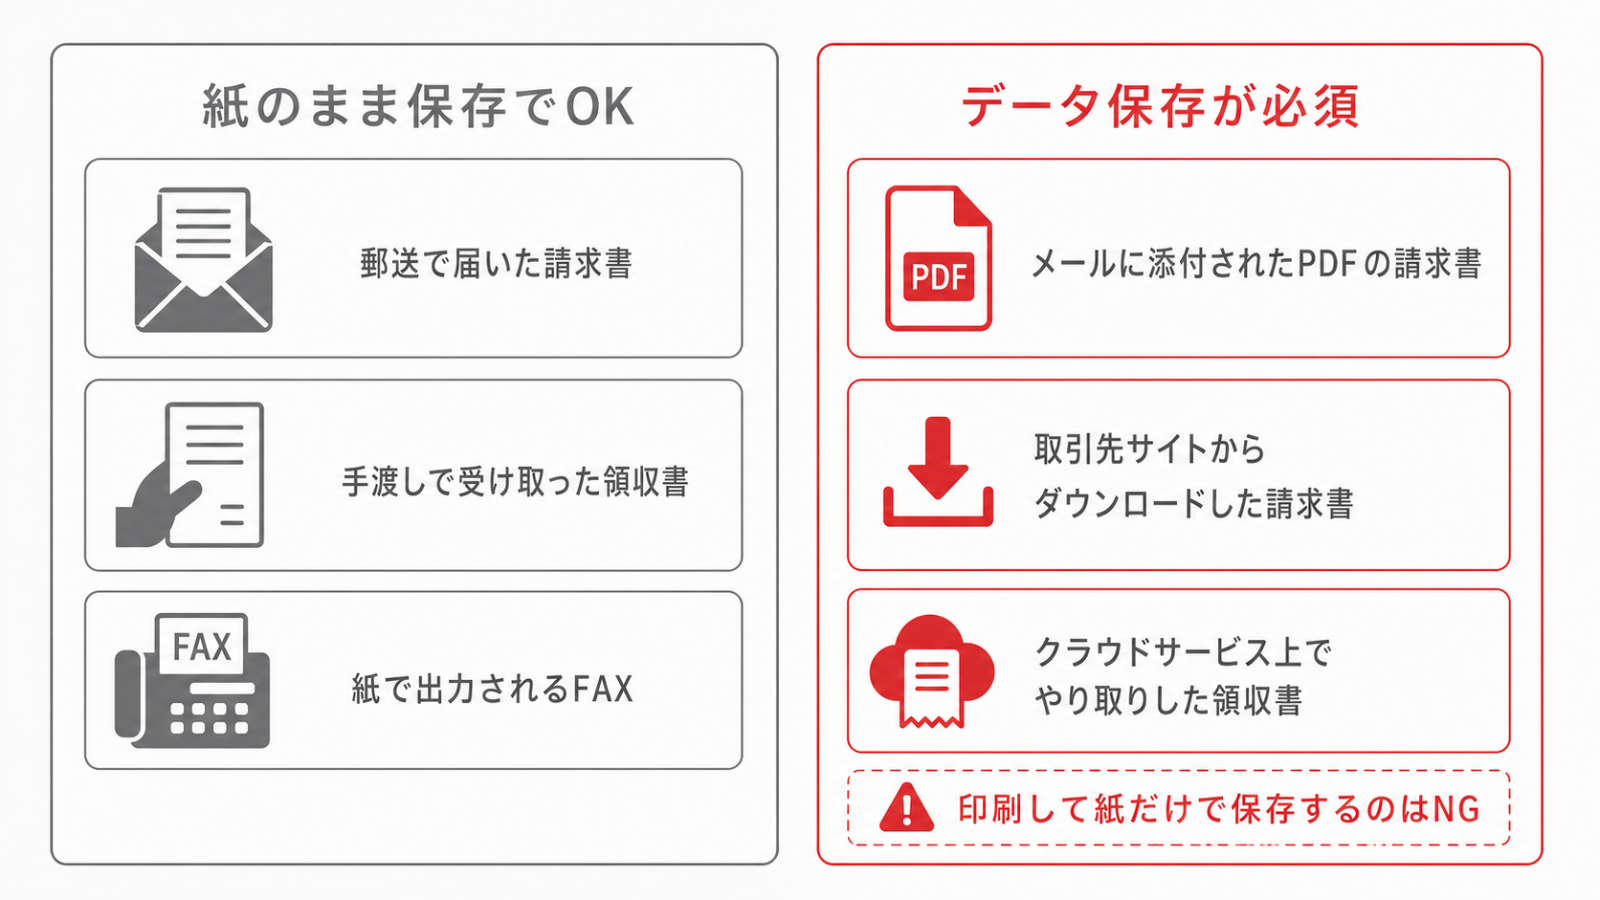
結論から言うと、義務化されているのは「電子取引」のデータだけです。紙で受け取った請求書や領収書は、今まで通り紙のまま保管して問題ありません。
電子取引って何?どこからが対象?
2022年1月施行の改正で、最も注目されているのが次のポイントです。
電子取引(区分③)に関する改正事項
申告所得税及び法人税における電子取引の取引情報に係る電磁的記録について、その電磁的記録の出力書面等の保存をもってその電磁的記録の保存に代えることができる措置は、廃止されました。
国税庁HP「電子帳簿保存法が改正されました」より
この電子取引とは、取引先とのメールでやり取りした、または取引先の指定URLからダウンロードした請求書などが該当します。
たとえば、メールで来たPDFを印刷して紙で保管するのはNGで、電子データのまま保存することが義務です。
そして、”申告所得税”とあるので、法人だけでなく個人事業主なども対象になります。
請求書などをまったくデータで受け取っていない事業者は少ないと思うので、ほぼ全ての事業者が対象と言っていいですね。
2年間の「宥恕措置」はもう終わったの?
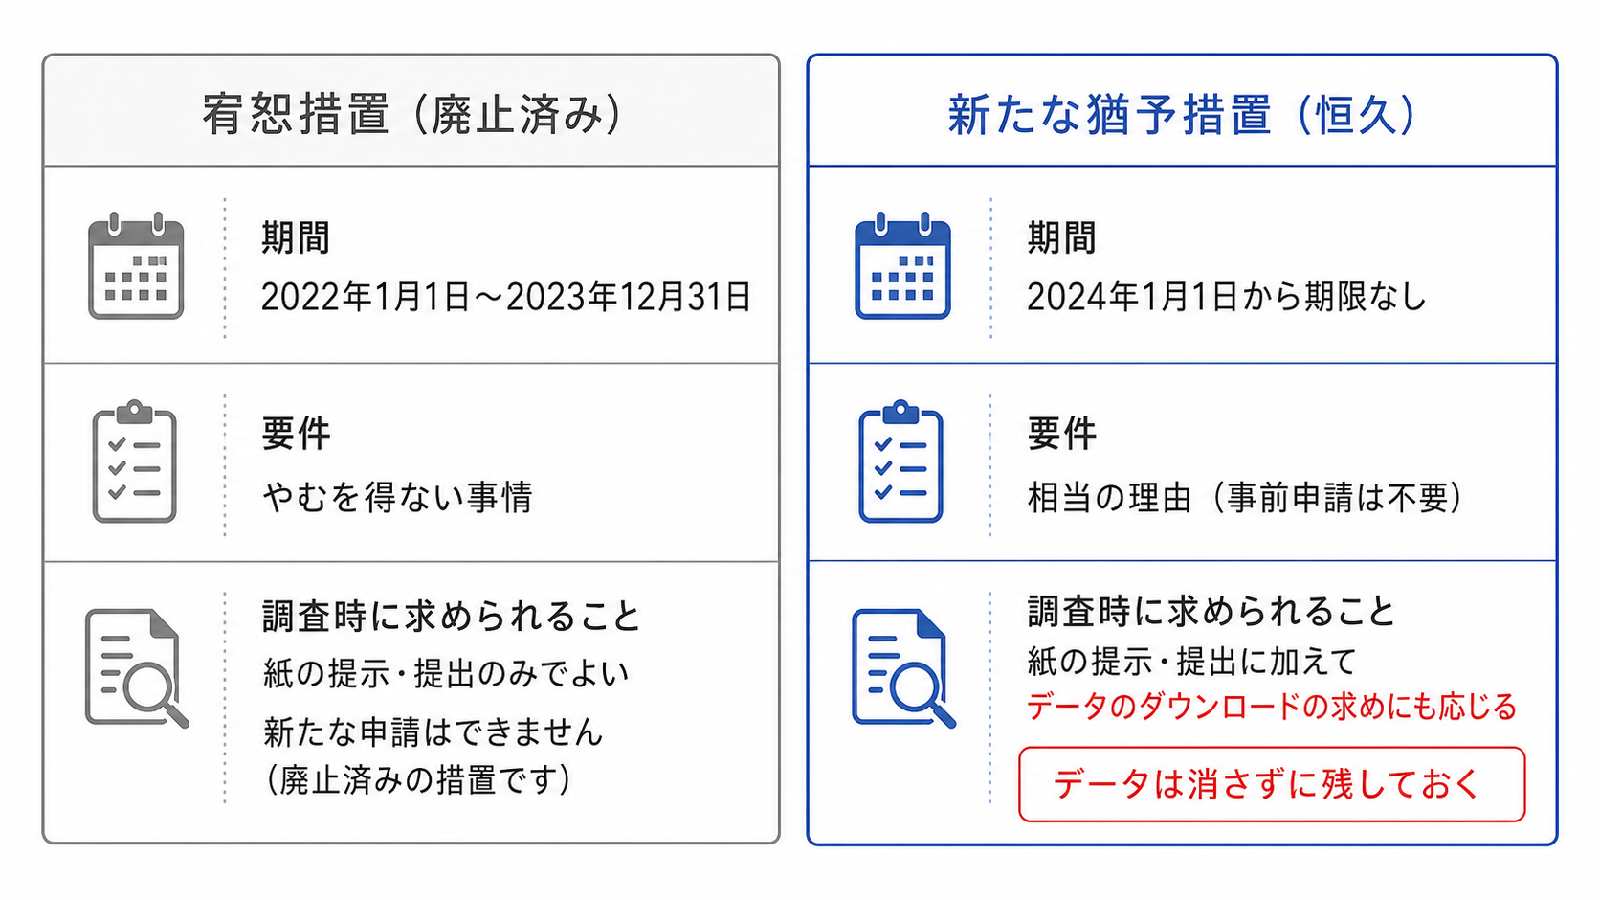
はい、終わっています。2022年1月の施行時には2年間(2022年1月1日〜2023年12月31日)の措置があり、「やむを得ない事情があれば紙保存もOK」という形で猶予されていましたが、2023年12月31日で廃止されました。
この措置は国税庁の資料では「宥恕(ゆうじょ)措置」と呼ばれています。あとで出てくる「新たな猶予措置」と名前が似ていて紛らわしいのですが、別物なので分けて覚えておくといいと思います。
とにかく、2024年1月1日以降の電子取引データは原則すべて電子保存が必須になっています。
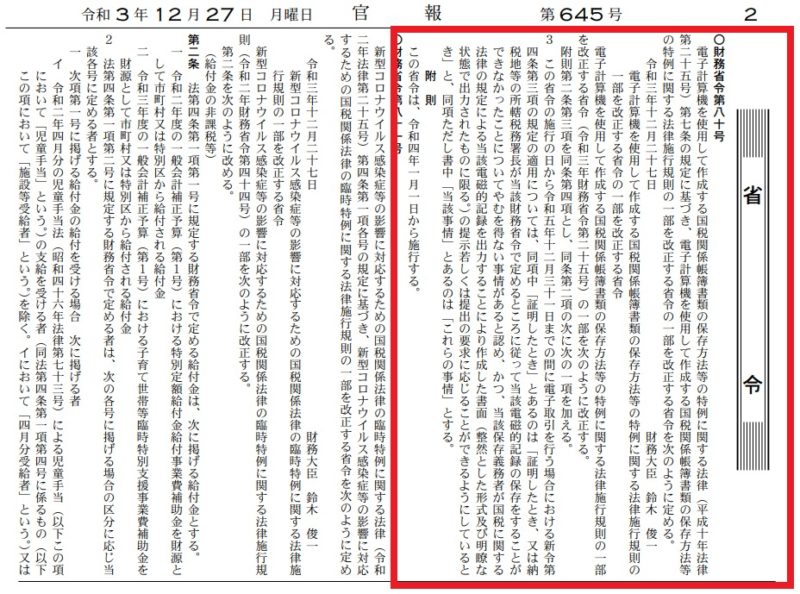
ちなみに、施行根拠となった官報(令和3年12月27日「電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律施行規則の一部を改正する省令」)の一部抜粋は下のような感じです。
2023年12月31日までにやり取りしたデータはどうなる?
これは意外と知られていないのですが、宥恕措置を使って紙で保存していた過去のデータは、そのまま紙のままで大丈夫です。
令和5年12月31日までにやり取りした電子取引データを「宥恕措置」を適用して保存している方は、令和6年1月1日以後も保存期間が満了するまで、そのプリントアウトした書面を保存し続け、税務調査等の際に提示・提出できるようにしていれば問題ありません。
電子帳簿保存法の内容が改正されました(令和5年度税制改正による見直しの概要)|国税庁
つまり、2024年1月を境に運用を切り替えればよくて、過去にさかのぼって電子化し直す必要はないということですね。ここを勘違いして「過去分も全部スキャンしないと」と焦っている担当者の話も聞くので、覚えておくと安心だと思います。
結局なにをすればいい?無料でできる最短ルート
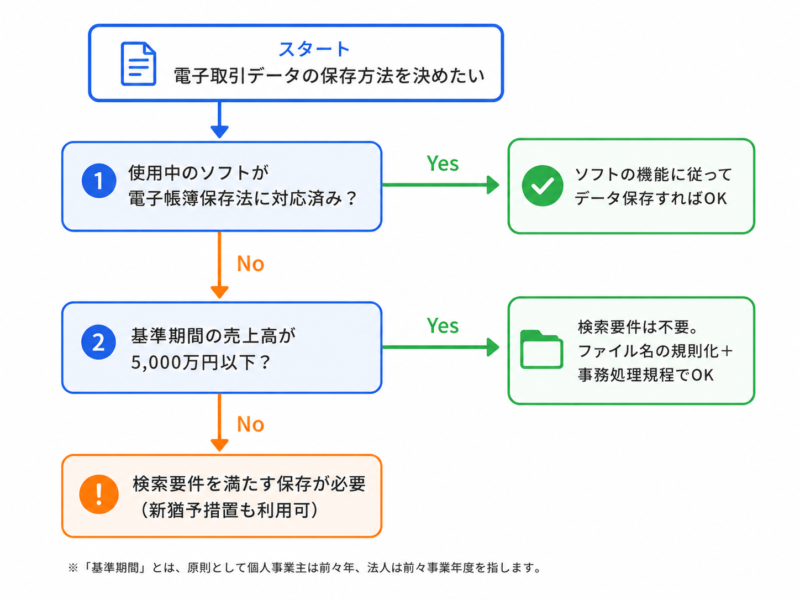
まず使用中のシステムが対応済みか調べて、対応していなければ義務化された部分だけ対応するのが一番ラクだと思います。
使ってるソフトが対応してるか分からない…どう調べる?
使用中のソフトが電子帳簿保存法対応か調べ、対応済みでその通りの保存ができていれば、追加対策は不要です(ここでいうソフトは会計ソフト・基幹システム・経費精算システムのことです)。
ただ、注意していただきたいのは、改正前の旧法対応をうたうソフトも残っていることです。「2022年改正」と「令和5年度改正」両方に対応しており、その通りの保存ができているか確認が必要ですね。
たとえば、メールで来たPDFの請求書を保存する機能がないソフトは対応していないことになります。
無料で「電子取引」だけ対応するには?
義務化される「電子取引」だけ対応しようと思えば、下の2つの両方を行えば、無料で対応可能です。
①保存するデータのファイル名を規則性を持たせる、または「索引簿」を作る
②事務処理規程を作る
①ファイル名を規則化、または「索引簿」を作る
「検索機能の確保」が条件のため、請求書データのPDF等のファイル名に規則性を持たせ、「日付・取引先・金額」を入れる形が必要です(基準期間の売上高が5,000万円以下の事業者は不要ですが、念のため備えておくと安心です)。
たとえば、2024年(令和6年)10月31日に株式会社国税商事から受領した110,000円の請求書であれば、「20241031_㈱国税商事_110,000」というファイル名にする、といった感じです。
ファイル名の対応はイヤということなら、索引簿での対応となり、次のような形で作る必要があります。
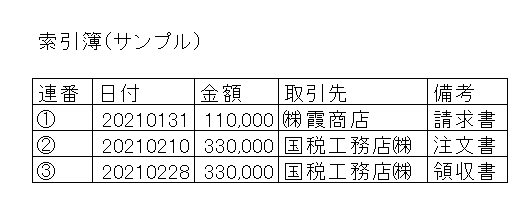
上の例の様に作っておけば、問題ないと思います。
②事務処理規程を作る
たとえば法人であれば、下のような規程を作る必要があります。
電子取引データの訂正及び削除の防止に関する事務処理規程(法人の例)
第1章 総則
(目的)
第1条 この規程は、電子計算機を使用して作成する国税関係帳簿書類の保存方法の特例に関する法律第7条に定められた電子取引の取引情報に係る電磁的記録の保存義務を履行するため、○○において行った電子取引の取引情報に係る電磁的記録を適正に保存するために必要な事項を定め、これに基づき保存することを目的とする。
(適用範囲)
第2条 この規程は、○○の全ての役員及び従業員(契約社員、パートタイマー及び派遣社員を含む。以下同じ。)に対して適用する。
(管理責任者)
第3条 この規程の管理責任者は、●●とする。
第2章 電子取引データの取扱い
(電子取引の範囲)
第4条 当社における電子取引の範囲は以下に掲げる取引とする。
一 EDI取引
二 電子メールを利用した請求書等の授受
三 ■■(クラウドサービス)を利用した請求書等の授受
四 ・・・・・・
(取引データの保存)
第5条 取引先から受領した取引関係情報及び取引相手に提供した取引関係情報のうち、第6条に定めるデータについては、保存サーバ内に△△年間保存する。
(対象となるデータ)
第6条 保存する取引関係情報は以下のとおりとする。
一 見積依頼情報
二 見積回答情報
三 確定注文情報
四 注文請け情報
五 納品情報
六 支払情報
七 ▲▲
(運用体制)
第7条 保存する取引関係情報の管理責任者及び処理責任者は以下のとおりとする。
一 管理責任者 ○○部△△課 課長 XXXX
二 処理責任者 ○○部△△課 係長 XXXX
(訂正削除の原則禁止)
第8条 保存する取引関係情報の内容について、訂正及び削除をすることは原則禁止とする。
(訂正削除を行う場合)
第9条 業務処理上やむを得ない理由によって保存する取引関係情報を訂正または削除する場合は、処理責任者は「取引情報訂正・削除申請書」に以下の内容を記載の上、管理責任者へ提出すること。
一 申請日
二 取引伝票番号
三 取引件名
四 取引先名
五 訂正・削除日付
六 訂正・削除内容
七 訂正・削除理由
八 処理担当者名
2 管理責任者は、「取引情報訂正・削除申請書」の提出を受けた場合は、正当な理由があると認める場合のみ承認する。
3 管理責任者は、前項において承認した場合は、処理責任者に対して取引関係情報の訂正及び削除を指示する。
4 処理責任者は、取引関係情報の訂正及び削除を行った場合は、当該取引関係情報に訂正・削除履歴がある旨の情報を付すとともに「取引情報訂正・削除完了報告書」を作成し、当該報告書を管理責任者に提出する。
5 「取引情報訂正・削除申請書」及び「取引情報訂正・削除完了報告書」は、事後に訂正・削除履歴の確認作業が行えるよう整然とした形で、訂正・削除の対象となった取引データの保存期間が満了するまで保存する。
附則
(施行)
第10条 この規程は、令和○年○月○日から施行する。
(***以上、国税庁HPより引用)
この規程は国税庁HPで公開されているのでURLを案内しておきますね。
国税庁HPの「参考資料(各種規程等のサンプル)」から該当サンプルのリンクだけを表示します。
- (索引簿の作成例)(Excel/11KB)
- 電子取引データの訂正及び削除の防止に関する事務処理規程(法人の例)(Word/16KB)
- 電子取引データの訂正及び削除の防止に関する事務処理規程(個人事業者の例)(Word/15KB)
この際に全業務、電子帳簿保存へ切り替える
電子帳簿保存法対応ソフトを使い、全社的にペーパーレスにする方法です。
すでに導入済みのインボイス制度との合わせ技で考えると、どうせなら全面的に変更するほうがいいとは思いますが、経理だけでなく他部署を巻き込んだ全社対応が必要となるので、結構大変な作業になります。
ただ、後で説明する2027年からの青色申告特別控除(75万円)を狙う個人事業主の方は、どのみち会計ソフトでの帳簿保存が必要になるので、早めに切り替えておく意味は大きくなったと思います。
そのため、たとえば1か月無料体験できる電子帳簿保存法対応の「マネーフォワード」を体験した後に、自社の業務フローをどう変えるか考えてみるのもありかなと思います。
公式サイト マネーフォワード
マネーフォワードで電子帳簿保存を行う場合は「クラウドBox」機能を使い、写真やスキャナーで取り込んだデータをアップロードして、仕訳登録を行う流れとなります。
無料登録はすぐできるので、実際に操作してみて、電子帳簿保存ってこんな感じかと体感してもらうと理解が深まると思います(たとえばスマホだと下のスライドショー動画のような感じです)。
操作手順の詳細は「【電子帳簿保存法改正】会計ソフトで実際やってみた対応例を紹介!~仕訳・ファイルアップロード・添付・紐づけ・検索の流れ~」で紹介しています。
令和5年度改正で何が変わった?
2022年改正の宥恕措置が終わるのに合わせて、令和5年度(2023年)の税制改正で電子帳簿保存法はさらに使いやすい方向で見直されました。中小企業の経理担当としては、ここを押さえておけばOKという内容です。
新たな猶予措置(恒久措置)とは?
これまでの宥恕措置に代わって、2024年1月から導入された恒久的な猶予措置です。次の2つの要件をどちらも満たせば、検索要件などの保存要件を満たさなくても電子データの保存だけでOKという緩い扱いになります。
- 所轄税務署長が、保存要件を満たして保存することができなかったことについて「相当の理由」があると認めること(事前申請等は不要)
- 税務調査などの際に、電子データのダウンロードの求めと、出力書面の提示・提出の両方に応じることができること
「相当の理由」はかなり広く認められる方向です(システム整備が間に合わない、人員不足など)。事前申請も不要なので、システム対応が難しい中小企業はとりあえずこの猶予措置でしのぐ、という選択肢が現実的だと思います。
(前の宥恕措置との違いは、新猶予措置では「やむを得ない事情」ではなく「相当の理由」と要件がゆるくなり、しかも期限がない点ですね)
検索要件は売上5,000万円以下なら不要に?
令和5年度改正で、検索要件を満たさなくてもよい事業者の基準が大幅に拡大されました。前提として税務調査等の際に電子取引データの「ダウンロードの求め」に応じられるようにしておく必要があり、そのうえで次のどちらかに当てはまれば検索機能の確保は不要です。
- 基準期間(2課税年度前)の売上高が5,000万円以下の事業者(改正前は1,000万円以下)
- 電子取引データをプリントアウトした書面を、取引年月日その他の日付および取引先ごとに整理された状態で提示・提出できるようにしている事業者
多くの中小企業はここに当てはまるんじゃないかなと思います。2つ目のルートは売上規模に関係なく使えるので、紙に出して日付・取引先ごとにファイリングする運用が残っている会社なら、そのまま使えますね。
スキャナ保存も要件が緩くなった?
令和5年度改正でスキャナ保存制度も緩和されています(2024年1月1日以後にスキャナ保存を行う書類から)。
- 解像度・階調・大きさに関する情報の保存が不要に
- 入力者等の情報の確認要件が廃止(電子取引データ保存も同様)
- 帳簿との相互関連性の確保が「契約書・領収書等の重要書類のみ」に限定
1つ目は間違えやすいので補足します。不要になったのは「解像度や階調の情報を保存しておくこと」であって、読み取り時の要件そのものは変わっていません。
なお、これらの情報を保存しておくことは不要となりましたが、スキャナで読み取る際に守らなければならない解像度(200dpi以上)や階調(原則としてカラー画像)などの要件自体に変更はありません。
電子帳簿保存法の内容が改正されました(令和5年度税制改正による見直しの概要)|国税庁
「カラーじゃなくてよくなった」と読み違えてグレースケールで取り込んでしまうと要件から外れるので、そこだけ気をつけてください。
3つ目の相互関連性については、見積書・注文書や納品書の写しのような「一般書類」は関連性の確保が不要になりました。紙で受け取った領収書をスキャンして電子化したい場合のハードルは確実に下がっています。
令和8年度改正で青色申告特別控除が75万円に(優良な電子帳簿)
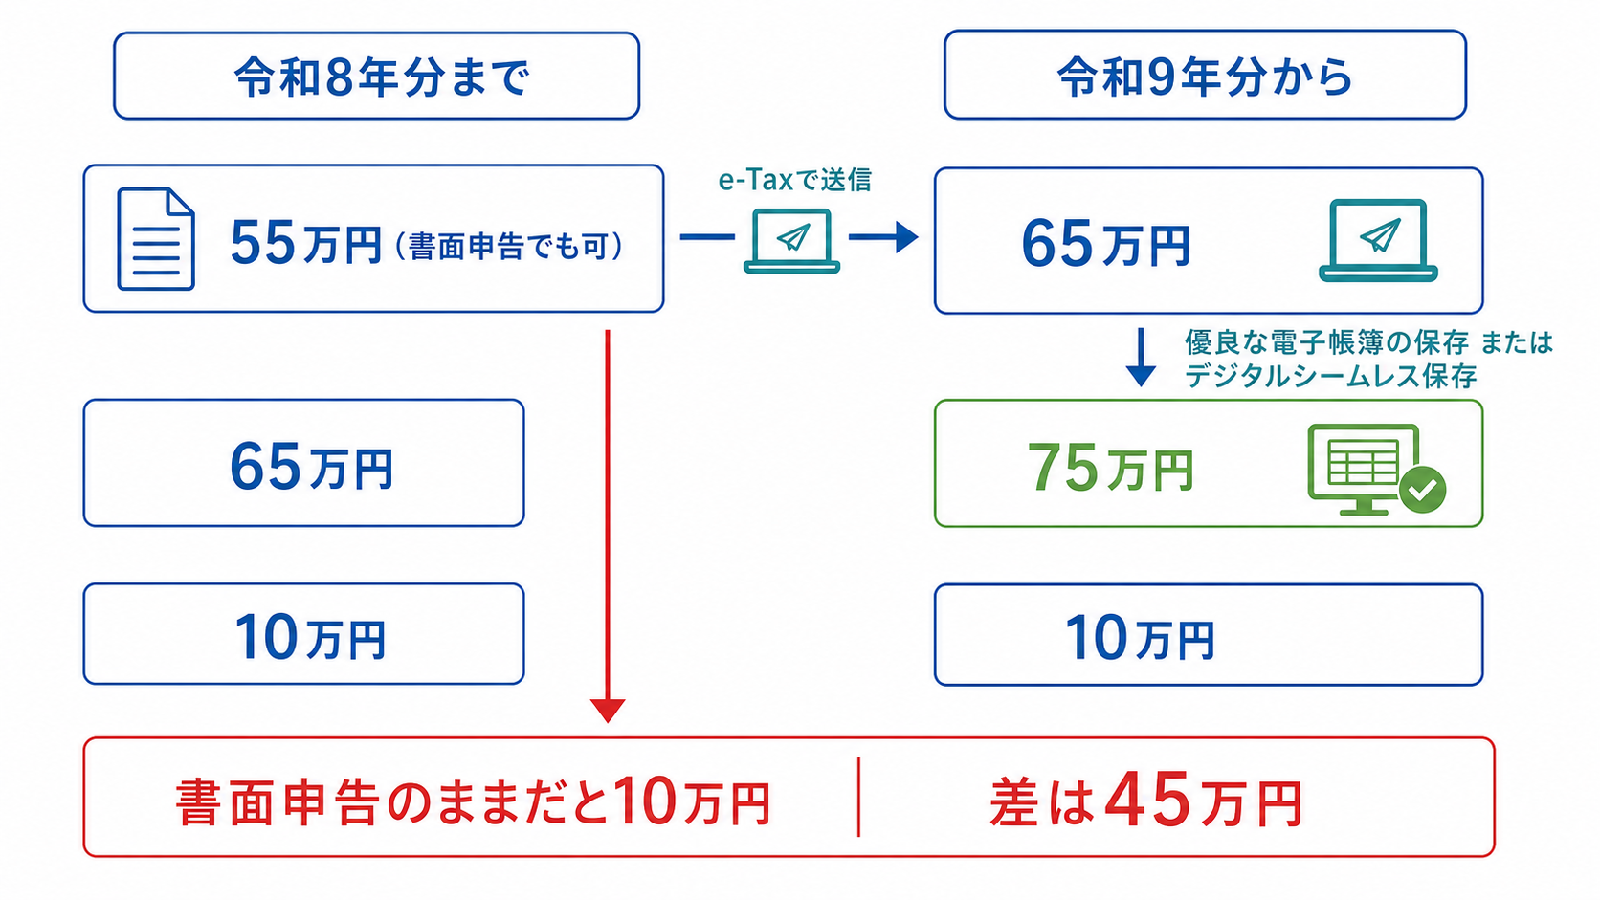
ここからは、これから効いてくる話です。令和8年度税制改正で青色申告特別控除が見直され、最大75万円に引き上げられました。適用されるのは令和9年分(2027年分)の確定申告からです。
そして、その75万円を取るための条件に「電子帳簿保存法に従った保存」が入りました。個人事業主にとっては、電帳法が義務対応の話から控除の話に変わったことになりますね。
65万円→75万円、いつから何が要る?
控除額の区分がまるごと1段階ずつ上にずれるイメージです。整理すると次のようになります。
| 令和8年分まで | 令和9年分から | 必要になること |
|---|---|---|
| 55万円(書面申告でも可) | 65万円 | 確定申告書・青色申告決算書(貸借対照表を含む)のデータを期限までにe-Taxで送信 |
| 65万円 | 75万円 | 上記に加えて「優良な電子帳簿の保存」または「デジタルシームレス保存」のどちらかを満たし、期限までに届出書を提出 |
| 10万円 | 10万円(書面申告はここ) | 簡易な記帳で、前々年分の収入金額が1,000万円を超える場合は適用外になることあり |
この内容を盛り込んだ改正法は2026年3月に成立しています。適用は令和9年分からなので、実際に申告するのは2028年(令和10年)の春ですね。準備の時間はまだあります。
書面で申告している人はどうなるの?
ここが一番影響が大きいところです。国税庁の案内でははっきり書かれています。
令和8年分の確定申告までは、書面申告でも55万円の青色申告特別控除が適用可能でしたが、令和9年分以降は、書面申告の場合の控除上限額は10万円となりますので、この機会にぜひe-Taxをご利用ください。
優良な電子帳簿の保存又はデジタルシームレス保存により75万円の青色申告特別控除を適用しましょう!(令和8年6月)|国税庁
複式簿記でしっかり帳簿をつけていても、書面で提出しているだけで55万円から10万円まで落ちるということですね。差は45万円なので、これはかなり大きいと思います。紙で申告している方は、令和9年分までにe-Tax対応を済ませておいたほうがいいです。
また、簡易な記帳で10万円控除を受けている方のうち、事業所得または不動産所得(事業として行われていない場合を除きます)を有していて、そのいずれかの前々年分の収入金額が1,000万円を超える場合は、10万円控除も適用されなくなります。売上が伸びてきている個人事業主の方は、複式簿記への切り替えを考えるタイミングかもしれません。
75万円にする2つのルート(どちらか選択)
65万円の要件を満たしたうえで、次の①②のどちらかを満たすと75万円になります。両方やる必要はありません。
| ルート | 内容 |
|---|---|
| ①優良な電子帳簿の保存 | その年分の事業に係る仕訳帳・総勘定元帳を、課税期間の最初から優良な電子帳簿の要件を満たして電子データで備付け・保存する |
| ②デジタルシームレス保存 | 国税庁長官が定める基準に適合するシステムを使って、電子取引データを一定の要件で送受信・保存する |
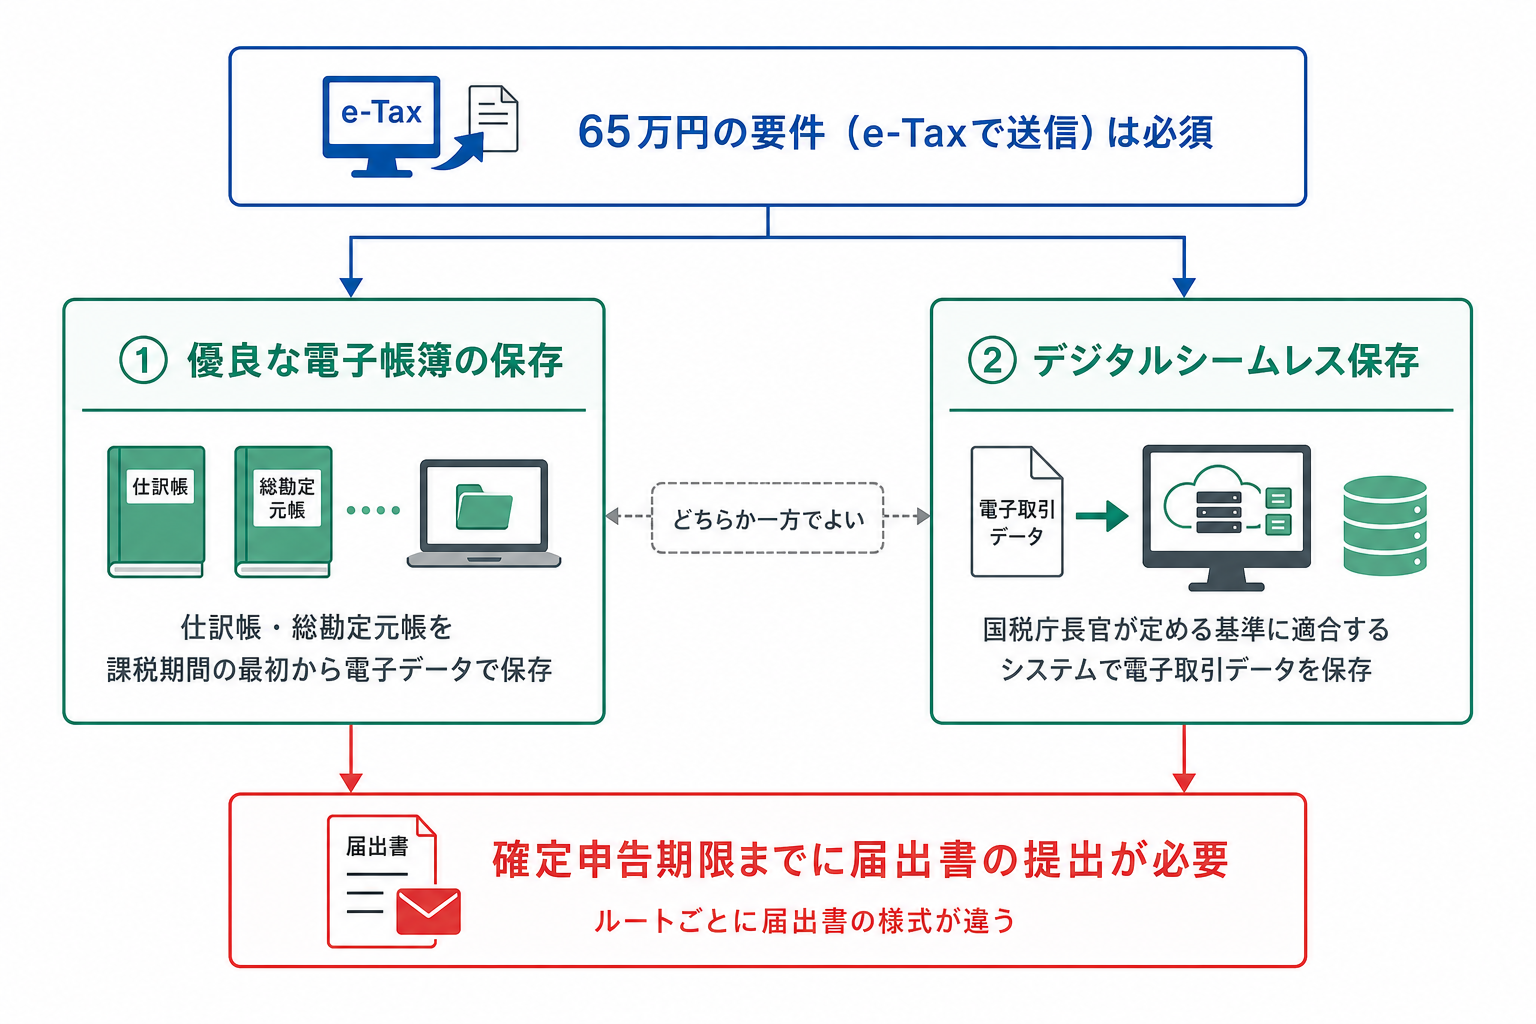
会計ソフトで帳簿をきちんとつけている人は①のほうが現実的だと思います。②は、デジタルインボイスや預貯金口座の決済データを対応システムで扱っている場合のルートですね。
①「優良な電子帳簿」の3要件
優良な電子帳簿とは、「システムの説明書やモニター等の備え付け」などの電子帳簿を保存するための要件に加えて、①訂正・削除・追加等の履歴が残ること、②帳簿間で相互関連性があること、③取引等の日付・金額・相手方に関する検索機能があることの3つの要件を全て満たした電子帳簿をいいます。
優良な電子帳簿の保存又はデジタルシームレス保存により75万円の青色申告特別控除を適用しましょう!|国税庁
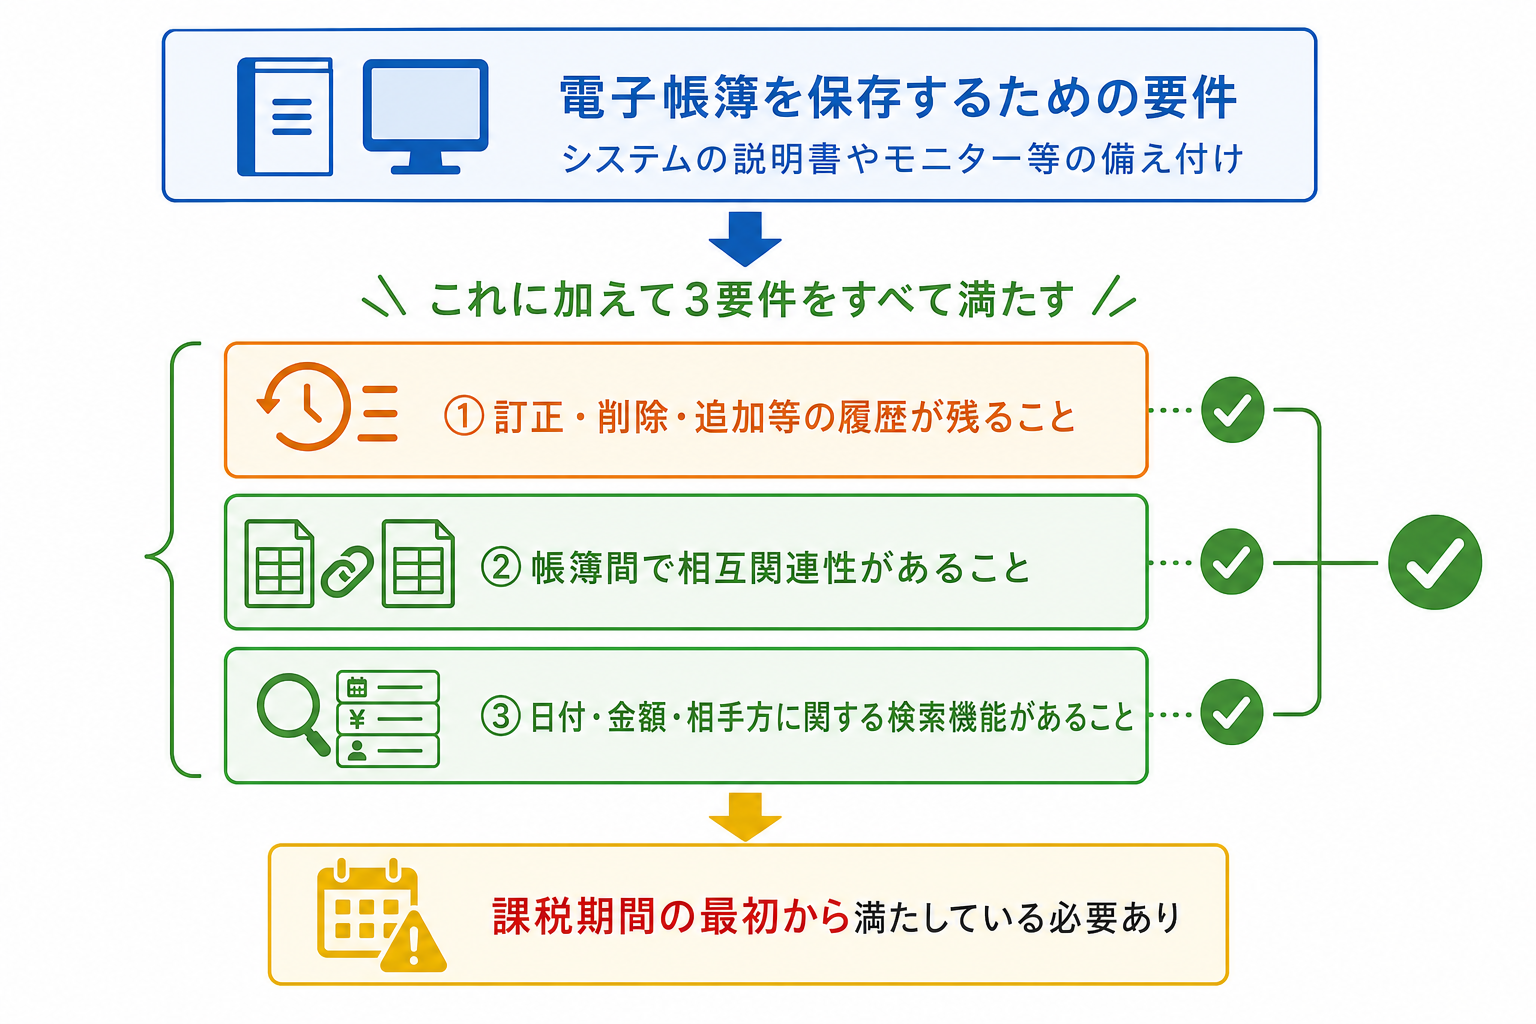
ポイントは「訂正や削除の履歴が残ること」です。エクセルで帳簿を作っていると上書きで消せてしまうので、この要件は満たせません。会計ソフト側の履歴保存機能を使う必要があります。
マネーフォワードなら「仕訳履歴保存」の設定を有効にする、といった形ですね。どのソフトでも設定がオフのままだと要件を満たさないので、そこは一度確認しておいたほうがいいと思います。あと、課税期間の最初から要件を満たしている必要があるので、年の途中で思い立っても その年分には間に合いません。
②「デジタルシームレス保存」とは
国税庁長官が定める基準に適合するシステムとは、①デジタル庁が管理する仕様に従ったデジタルインボイス、または②預貯金口座における決済データ、のいずれかの電子取引データを一定の要件で保存できるシステムのことです。
その「一定の要件」は次の3つです。
- 改ざん防止の確保(データの送受信と保存を、訂正削除履歴が残るシステム又は訂正削除ができないシステムで行うこと)
- 記帳の適正性確保(電子取引データの金額の訂正削除を行った上で電子帳簿に記録することができないこと、又は訂正削除の事実を確認できるようにしておくこと)
- 電子帳簿との関連性確保(電子取引データと電子帳簿との関連性を相互に確認することができるようにしておくこと)
法的要件を満たしたソフトを探すときは「JIIMA認証情報リスト」を確認してください、と国税庁は案内しています。
届出書を出さないと75万円にならない
ここが見落とされやすいところです。要件を満たして保存していても、確定申告期限までに届出書を出していないと75万円控除は受けられません。ルートによって出す届出書が違います。
| ルート | 提出する届出書 |
|---|---|
| ①優良な電子帳簿の保存 | 国税関係帳簿の電磁的記録等による保存等に係る75万円の青色申告特別控除・過少申告加算税の特例の適用を受ける旨の届出書(または過少申告加算税の特例のみの届出書) |
| ②デジタルシームレス保存 | 電子取引の取引情報に係る電磁的記録に係る重加算税の加重措置の不適用の特例及び75万円の青色申告特別控除(個人事業者)の適用を受ける旨の届出書 |
すでに「優良な電子帳簿の保存」で65万円の青色申告特別控除を受けている方は、改めて届出書を出す必要はありません。届出書の名称は「65万」から「75万」へ変更される予定とのことです。
法人にも関係する「過少申告加算税の5%軽減」
優良な電子帳簿にはもう一つ、過少申告加算税が5%軽減されるという措置があります。青色申告特別控除は所得税の制度なので法人には関係ありませんが、こちらの軽減措置は法人でも使えます。
一定の範囲の帳簿について、「モニター・説明書等を備え付ける」などの電子帳簿として保存するための要件に加えて、①訂正削除履歴の保存、②帳簿間の相互関連性、③日付・金額・相手方による検索機能の3要件を全て備えて保存している場合には、後からその電子帳簿に関連する過少申告が判明しても過少申告加算税が5%軽減される措置です(あらかじめ届出書を提出している必要があります。)。
電子帳簿保存法の内容が改正されました(令和5年度税制改正による見直しの概要)|国税庁
なお、令和5年度改正でこの軽減措置の対象となる帳簿の範囲は見直され、仕訳帳・総勘定元帳のほかは、必要な記載事項に係る帳簿に限定されています。「青色関係帳簿を全部そろえないといけない」という話ではなくなりました。
個人事業主の方で会計ソフト選びから検討している場合は「個人事業主の会計ソフトはmoneyforward(マネーフォワード)がいい5つの理由」も参考になると思います。
電子帳簿保存法とは?
電子帳簿保存法とは、1998年施行のペーパーレスを推進する法律です。
各事業者は、法人税法等で帳簿書類等を確定申告書の提出期限の翌日から原則7年間、保存しなければなりません(欠損金が生じた事業年度については10年間になります)。これをデータで保存するための法律ですね。
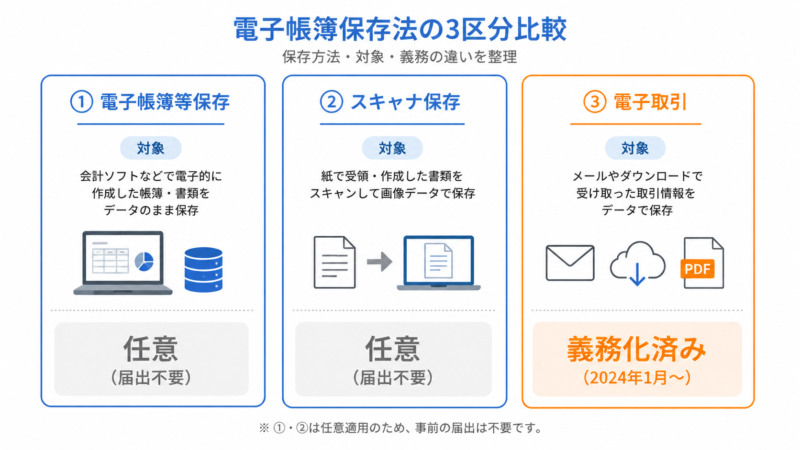
3つの区分のうち、義務なのはどれ?
電子帳簿保存法では、下の3つに保存方法を区分しています。義務なのは③だけで、①と②は希望する人だけが使う制度です。
| 区分 | 内容 | 対応 |
|---|---|---|
| ①電子帳簿等保存 | 自分で最初からパソコン等で作成している帳簿・書類をデータのまま保存(会計ソフトの仕訳帳、作成した請求書の控えなど) | 希望者のみ |
| ②スキャナ保存 | 紙で受け取った領収書・請求書等をスマホやスキャナで読み取ってデータで保存 | 希望者のみ |
| ③電子取引データ保存 | メールやWebでやり取りした注文書・請求書・領収書等のデータを保存 | 法人・個人事業者は対応が必要 |
①は作成した元帳などの帳簿をデータで保管、②は受け取った領収書などをスキャナーでデータ化、③はメールで取引先から請求書を受け取る、といった感じです。
先ほどの75万円控除で関係してくるのは①のほうです。義務ではないけれど、やると控除が増える。そういう位置づけになったということですね。
2022年1月改正で何が変わった?
数回改正を重ねている同法ですが、2022年1月の主な変更点はこちらです。
- 承認制度の廃止(以前は事前に税務署長等の承認を受ける必要がありました)
- タイムスタンプの付与期間が、記録事項の入力期間(最長約2か月以内)と同じに緩和
- 検索要件の緩和(その後さらに令和5年度改正で5,000万円以下まで拡大)
- 電子取引の印刷保存は不可、電子データでの保存が義務化
ペーパーレス推進のため、手続きが簡素化されたうえで、紙での保存を徐々にダメにする流れですね。
電子帳簿のメリット・デメリット
紙と比べた電子帳簿のメリット・デメリットも整理しておきます。主に次のポイントで電子保存の価値はあると思います。
- 置き場所を取らない(経理書類の保管だけで倉庫を借りている会社もあるほどで、保管スペースを大幅に削減できます)
- リモートワーク・複数拠点経理に対応できる(テレワークや複数拠点での作業時に、書類の郵送・FAX送付が不要になります)
- 検索・整理が楽になる(電子化すればファイル名や日付で検索でき、紙よりも整理整頓が格段に楽です)

一方で、よくあるデメリットは次のような感じです。
- 承認フローが滞る可能性がある(電子承認だと紙と違って目に留まりにくく、決裁が遅れるケースがあります)
- スキャナー作業の手間が増える(紙の書類を電子化するためにスキャン作業が必要になります)
- 保存容量の確保が必要(スキャナ保存はカラーが原則で、画像データの容量が大きくなるため、サーバーやクラウドストレージの費用がかかります)
義務化に違反するとどうなる?
2024年1月以降、電子取引データを電子保存していなかった場合のリスクとしては、次のようなものが想定されます。
- 青色申告承認の取消し(最重リスク。ただし、軽微な不備で即取消しではなく、悪質性や反復性が見られる場合)
- 推計課税の対象となる可能性
- 仮装・隠蔽と見られた場合は重加算税の加算(10%加重)
とはいえ、上の新猶予措置を使えば実質的に電子保存だけでOKなので、過度に恐れる必要はないと思います。「相当の理由」を説明できる状態にしておくのと、データを消さずに残しておくことが大事ですね。
電子帳簿保存法についての分かりやすい本
電子帳簿保存法に関する書籍も色々出ていますが、令和5年度改正以降の最新版が出ているか確認したうえでお選びください。


 ポチップ
電子帳簿保存法のよくある質問
- うちはまだ紙で出力して保管してるけど大丈夫?
-
2024年1月から電子取引データの紙だけの保存はNGです。ただ、令和5年度改正の新猶予措置を使えば、「相当の理由」があり税務調査時にダウンロードと紙の提示ができれば、検索要件などを満たさなくてもデータ保存だけでOKです。とりあえずデータをそのまま保管する運用に変えておくのが安心ですね。
- 新猶予措置っていつまで使えるの?
-
新猶予措置は恒久的な措置なので、期限はありません。前の宥恕措置(2022〜2023年)と違って、相当の理由があると認められる限りは継続して使えます。
- 「相当の理由」ってどこまで認められるの?
-
システム整備が間に合わない、人員不足、コスト的に厳しいなど、かなり広く認められる方向です。事前申請も不要なので、税務調査時に説明できる状態にしておけば大丈夫だと思います。
- 紙で受け取った請求書はどうすればいい?
-
紙で受け取った請求書は今まで通り紙で保管してOKです。義務化されているのは「電子取引」(メール添付PDF・ダウンロード請求書など)だけ。スキャナ保存にすれば電子化もできますが、こちらは任意です。
- FAXで受け取った請求書は電子取引?
-
紙で出力されるFAXは「紙の取引」扱いです。一方、複合機などで受信データをそのままPDFで保存している場合は電子取引にあたる可能性が高いので、運用形態の確認が必要ですね。
- 個人事業主も対象?
-
はい、対象です。法人税だけでなく申告所得税も対象なので、個人事業主・フリーランスも電子取引データの電子保存が義務になります。新猶予措置は同じく使えるので、まずはデータをそのまま保存する運用にしておけば大丈夫だと思います。
- エクセルで帳簿をつけていても75万円控除は使えるの?
-
「優良な電子帳簿の保存」ルートでは難しいと思います。訂正・削除・追加の履歴が残ることが前提なので、上書きで消せてしまうエクセルでは要件を満たせません。会計ソフト側の履歴保存機能を使う形になります。もう一つの「デジタルシームレス保存」ルートも対応システムが前提なので、いずれにしてもソフトの導入が必要ですね。
- 法人にも75万円控除の話は関係あるの?
-
青色申告特別控除は所得税の制度なので、法人には直接関係ありません。ただ、優良な電子帳簿による過少申告加算税の5%軽減は法人でも使えるので、届出を出しておく価値はあると思います。
まとめ
2022年1月施行の改正電子帳簿保存法は、2年間の宥恕措置を経て2024年1月から完全義務化されました。取引先からのメールやダウンロードで受け取った請求書データは、紙印刷ではなくデータのまま保存することが必要です。
とはいえ、システム未対応の中小企業でも「保存するデータのファイル名に規則性を持たせる」+「事務処理規程を作る」ぐらいで対応できます。基準期間の売上高が5,000万円以下なら検索要件もそもそも不要(税務調査時にダウンロードの求めに応じられることが前提)なので、過度に身構えなくても大丈夫だと思います。
それも難しければ、令和5年度税制改正でできた恒久的な「新猶予措置」に乗るという手もあります。相当の理由があって、税務調査時にデータのダウンロードと紙の提示に応じられれば、保存要件は問われません。
そのうえで、個人事業主の方は令和9年分から青色申告特別控除が最大75万円になる話も頭に入れておいてください。逆に、書面で申告し続けると控除は10万円まで落ちます。e-Taxでの申告に加えて、優良な電子帳簿の保存かデジタルシームレス保存のどちらかと、届出書の提出が必要です。義務対応で最低限しのぐか、控除を取りにいくか、事業の規模で判断が変わってくると思います。よかったら参考にしてみてください。


