
給与計算を間違えた時はみなさんどうされてますか?
間違えられた社員はめちゃ怒ってるし、上司は怒鳴ってくるし、、、逃げ出したくなりますよね(泣)
訂正方法は、多くが「次の月に修正する」、「現金(又は振込)で差額支給する」のどちらかです。
状況に応じて違ったりもするので難しいですが、テキパキ対応して早く終わらしたいものです。
今回はそんな給与計算を間違えた時の対処法や予防法などをまとめます。
【この記事でわかること】
- 給与が不足していた時・多く払いすぎた時、それぞれの直し方
- 給与明細への書き方と、追加支給・過払い調整の仕訳
- 過払い分を翌月給与から差し引く時の法律上の注意点
- 源泉所得税・社会保険料・年末調整への影響と、その直し方
- お詫びのメール・書面の文例
給与の計算方法の全体については「給与計算の基本と流れ」もあわせてご参照ください。
よくある給与計算間違いトップ3
業種や計算法などによってミスは様々ですが、経験上、下の3つが多いと思います。
1、残業代計算間違い
残業代の付け忘れや残業時間の計算ミスなど・・・毎月変動する残業代は間違いやすいですね。
あわせて間違いやすいのが、欠勤や遅刻・早退があった月の控除です。控除の計算ルールは「欠勤・遅刻・早退の給与の控除・減額金の法律上のルールと計算方法」でまとめています。
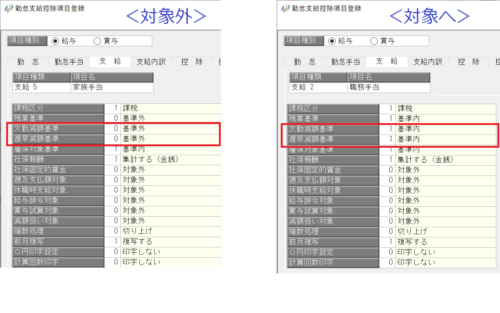
2、昇給など個人情報更新忘れ
昇給や引っ越しや結婚、40歳の介護保険料適用など・・・個人毎のイベント更新は忘れやすいですね。
3、コミュニケーションのミス
いわゆる「言った言わない」です。そして「そういうつもりではなかった」もです。
メールなどで記録は残しているからと安心している人も多いですが、対象者や範囲などで解釈が異なる場合ミスが発生しやすいですね。(例えば、+1,000円なのか、1,000円支給なのかとか)
給与計算にこの本がオススメです!!


 ポチップ
間違いに気づいたら、まず何をする?
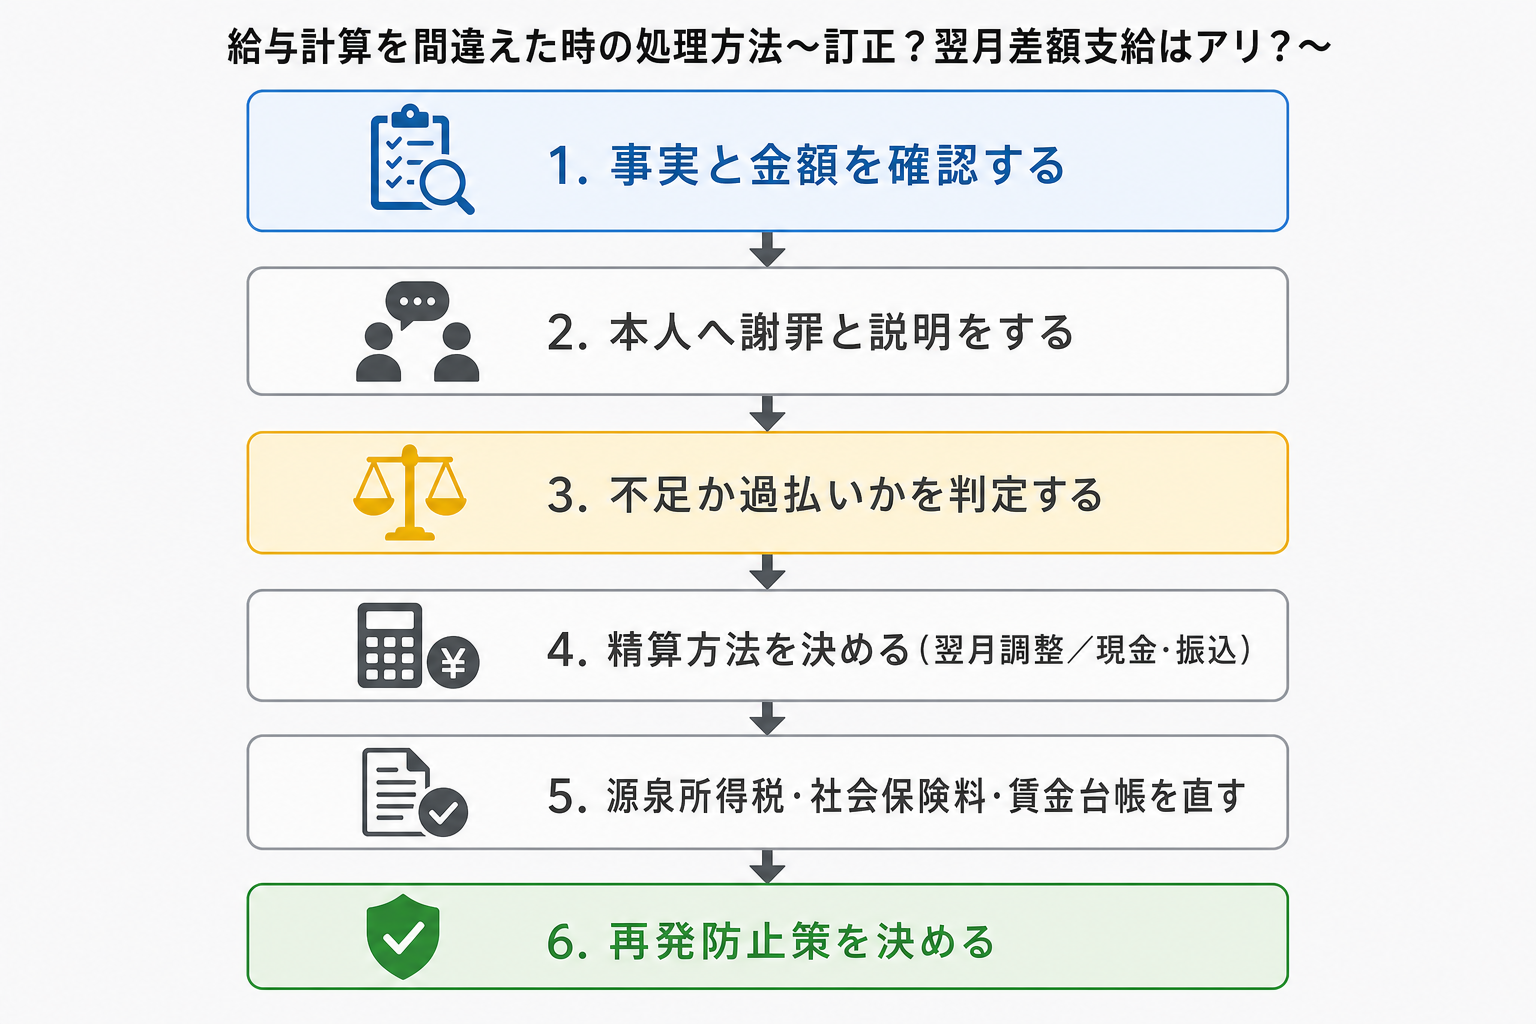
対応方法で主なものは以下の通りですが、まず、その社員に対して「謝罪と説明」が必要です。
状況によっては、給与計算担当者は悪くない場合もありますが、差額の修正方法などでその社員とやり取りすることになりますし、少なくとも状況説明は必要となります。
「不足」か「過払い」か、で対応が変わる
謝罪と説明のあとは、金額を直す作業に入るのですが、ここで「少なく払ってしまった(不足)」のか「多く払ってしまった(過払い)」のかで、やることがけっこう変わります。
というのも、不足分は早く払えば払うほど良いのに対して、過払い分は会社の判断だけで自由に差し引けるわけではないからです。
| ケース | 基本の対応 | 気をつけたいこと |
|---|---|---|
| 不足していた(少なく払った) | 翌月給与に上乗せ、または現金・振込で差額を支給 | 払うのが遅れると未払賃金になる |
| 過払いだった(多く払った) | 翌月給与から差し引く、または返金してもらう | 労働基準法の全額払いの原則との関係で条件がある |
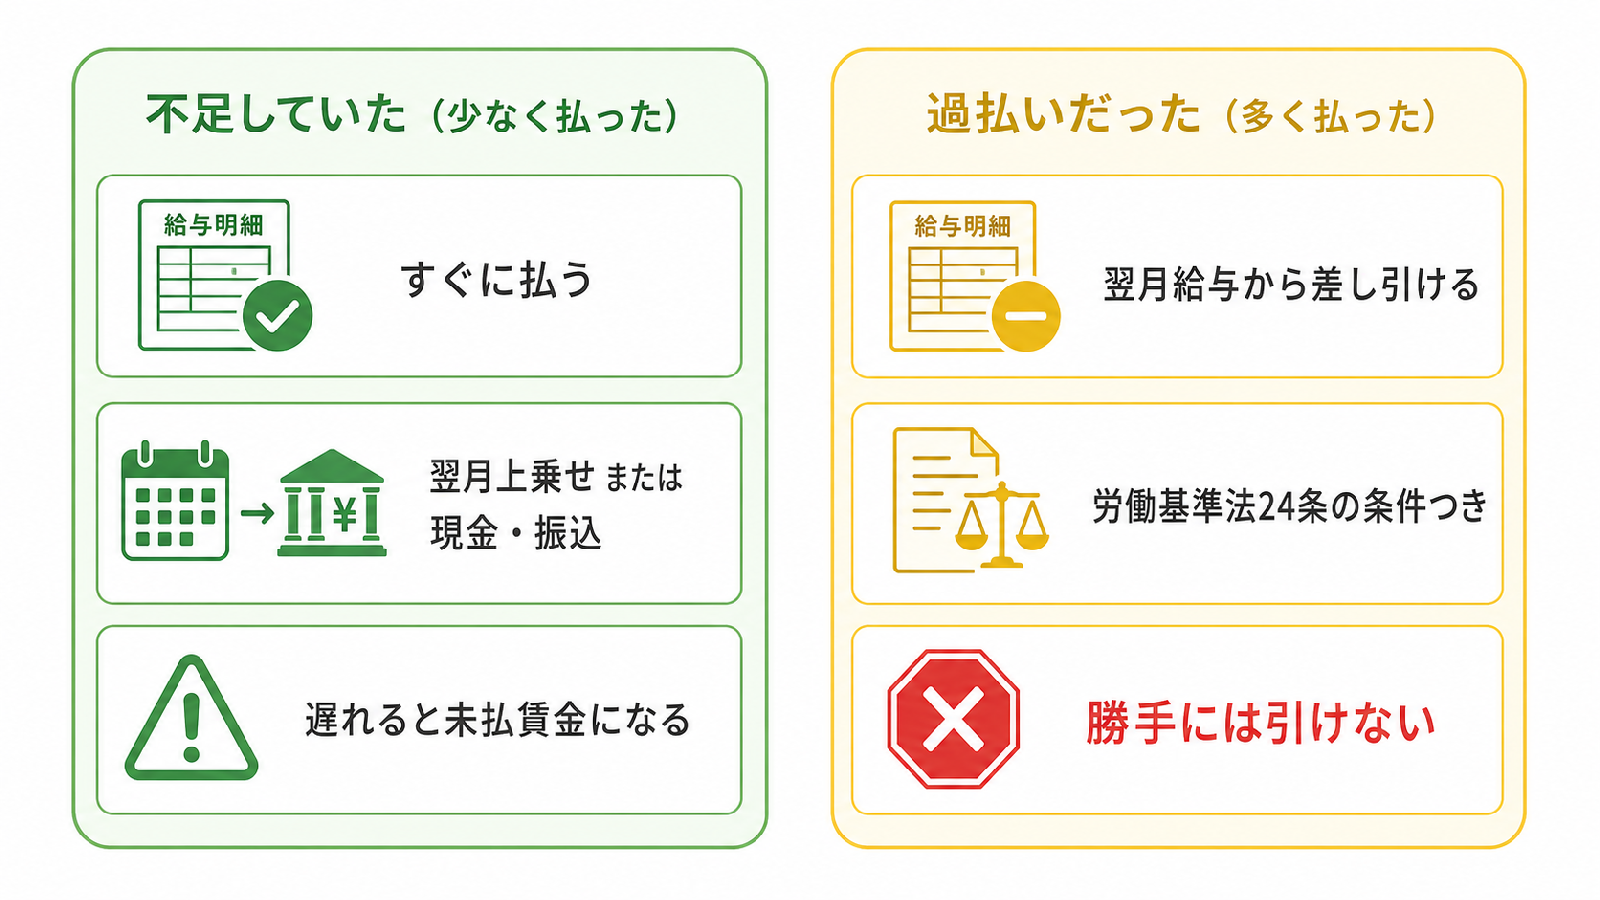
処理方法は大きく分けて「翌月の給与で調整する」か「その場で現金・振込でやりとりする」かの2つです。順番に見ていきます。
給与計算を間違えた時のお詫びの仕方、謝罪方法
状況によって対応方法は様々ですが、一般的な対応としては、一人又は少人数の場合は、口頭か電話で謝罪し、大人数の場合は書面での謝罪になると思います。
この際、少なくとも次の点は説明が必要です。
- 計算を間違えた理由・経緯
- 間違えた金額の訂正・精算方法
- 再発防止策
例えば「引っ越し連絡を頂いたタイミングが、給与計算の後だったので、通勤費を変更できませんでした。差額の支給分は翌月に上乗せさせて頂きたいと思います。今後このようなことが起きないように、住所変更など社員情報変更届のフォーマットに受付日と通勤費変更日の関係を明記したいと思います。」などですね。
口頭・メール・書面はどう使い分けるの?
目安としては、対象が1人なら口頭か電話、数人ならメール、部署単位や全社員ならメール+書面、という感じでしょうか。
ちなみに、口頭で謝った場合でも、精算の金額と時期だけはメールなどの文字で残しておいた方がいいと思います。あとから「聞いてない」となるのが一番しんどいので。
お詫びメールの文例
【件名】〇月分給与の計算誤りとお詫びについて
〇〇さん
お疲れさまです。総務の〇〇です。
〇月〇日にお支払いした〇月分の給与について、当方の確認漏れにより、時間外手当が〇〇円不足しておりました。ご迷惑をおかけし、誠に申し訳ございません。
不足分の〇〇円につきましては、〇月〇日支給の給与に「前月不足分」として上乗せしてお支払いいたします。
あわせて所得税等も再計算いたしますので、控除額が通常月と異なる場合があります。
今後は、勤怠の締め後に集計表と給与明細の突合を二人体制で行い、再発防止に努めます。
ご不明な点がありましたら、お気軽にご連絡ください。
書面(お詫び文)の文例
大人数に配る場合は、下のような書面を給与明細に同封することが多いですね。
〇月分給与の計算誤りに関するお詫びとご報告
社員の皆様
平素より業務にご尽力いただき、ありがとうございます。
このたび、〇月〇日にお支払いいたしました〇月分給与につきまして、給与計算システムの設定誤りにより、一部の方の通勤手当に不足が生じておりました。対象となる皆様には多大なるご迷惑をおかけしましたことを、深くお詫び申し上げます。
【対象】〇月〇日時点で通勤手当の変更届を提出された方
【内容】通勤手当が〇〇円不足
【精算方法】〇月〇日支給の給与に上乗せしてお支払いします
【再発防止】変更届の受付日と反映月の対応表を作成し、締め処理時に確認します
ご不明な点は総務課〇〇までお問い合わせください。
給与が不足していたとき(少なく払った)の処理
結論から言うと、できるだけ早く不足分を払うのが正解です。不足した分は未払いの賃金なので、放置すると労働基準法24条の全額払いの原則に引っかかってきます。
翌月の給与で調整する(一番多いパターン)
前の勤務先は、残業代が支給されないようなブラックの会社だったので、ほとんど給与の修正と言うか、変動・変更がありませんでした。つまりほぼ固定だったので 間違えることもほとんどありませんでした。
つまり現金でやり取りするというのは、まずない状態でした。
そうなると、家族が増えた減った等で変更があった時の手当の修正は、 次の月の金額にプラスマイナスして 修正するというのが基本的なスタイルでした。(勤務時間や各手当ごとに調整します。他の科目は、課税設定などでミスするリスクがあるので避けた方がいいと思います。)
その場で現金・振込で差額を払う
今の職場では、残業代や出勤時間の計算をきっちりして、細かく出すので(まあ、これが普通ですが、、、)ミス等で修正がたまに発生します。この時、次の月に持ち越すのではなく、給料を支払った数日後、ミスが発覚した時点で修正した差額を現金でやり取りするというスタイルをとっています。
不足額が大きい時や、生活に影響が出そうな時は、こちらの方が親切ですね。ただ、あとで説明する税金の扱いが少しややこしくなります。
給与明細にはどう書くの?
明細への載せ方は、大きく2通りあります。
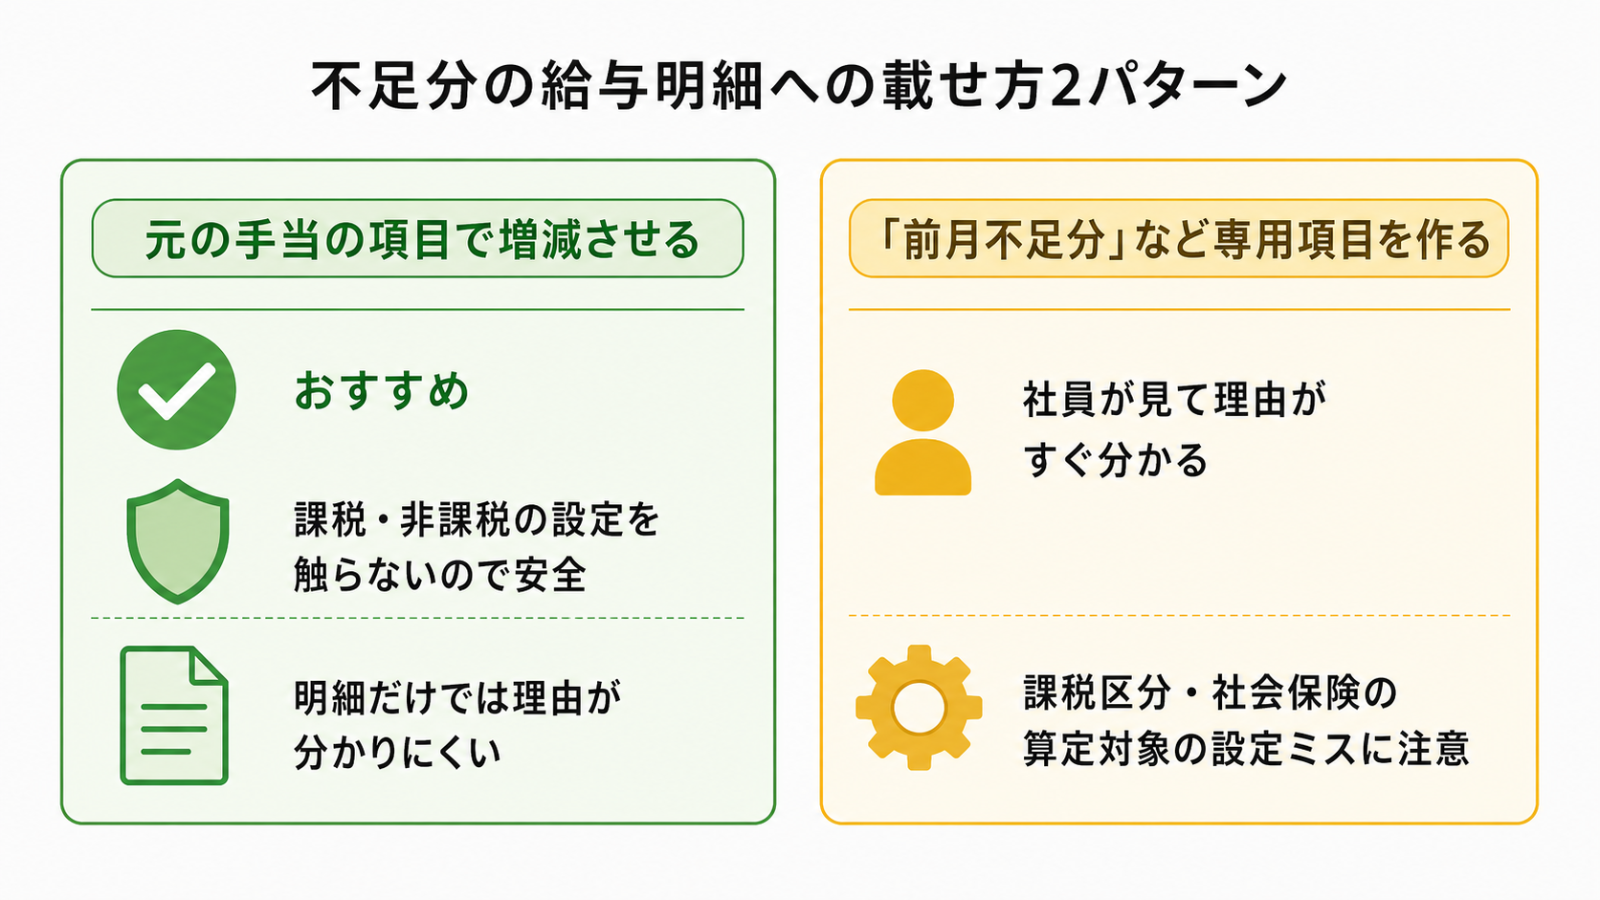
- 元の手当の項目そのもので増減させる(例:時間外手当を不足分だけ多く入れる)
- 「前月不足分」「調整支給額」など、専用の項目を作って支給欄に足す
私は①の方をおすすめします。というのも、②で新しい項目を作ると、課税・非課税の設定や社会保険料の算定対象に入れるかどうかを自分で設定することになり、そこでまた間違えるからです。(非課税限度額の範囲内の通勤費なのに、課税項目で入れてしまう、というのが一番ありがちなミスですね)
とはいえ、②は明細を見た社員が「あ、これが先月の不足分か」とすぐ分かるメリットがあります。人数が多くて問い合わせが殺到しそうな時は②にして、項目の設定だけ念入りに確認する、という使い分けでいいと思います。
不足分の仕訳
翌月の給与に上乗せする場合、特別な仕訳は必要ありません。翌月の給与仕訳の中に不足分が含まれた状態になるだけです。
その月のうちに現金や振込で差額を払う場合は、次のようになります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 給料手当 | 20,000 | 現金(普通預金) | 20,000 |
源泉所得税や社会保険料の追加控除が発生する場合は、その分を預り金に振り替えます。
決算月をまたぐので、不足分を発生した月の費用にしておきたい、というケースもあります。その時は未払費用を使います。
| 時期 | 借方 | 貸方 |
|---|---|---|
| 発生した月 | 給料手当 20,000 | 未払費用 20,000 |
| 実際に支給した月 | 未払費用 20,000 | 普通預金 20,000 |
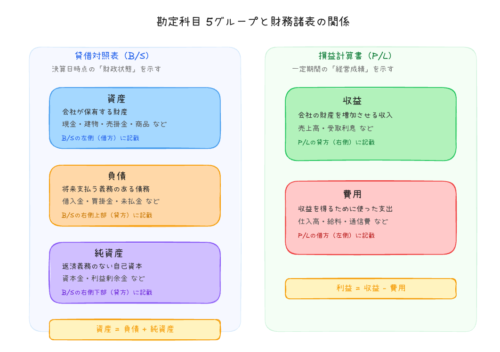
勘定科目の考え方そのものがあやしいという方は「勘定科目とは?仕訳や貸借対照表・損益計算書での基本ルール」もご覧ください。
給与を多く払っていたとき(過払い)の処理
こちらは不足の時とちがって、少し慎重になった方がいいです。
翌月の給与から差し引いてもいいの?
結論としては、条件を満たせば差し引けます。ただし何も言わずに好きなだけ引いていいわけではありません。
というのも、給与から過払い分を引くのは法律上「相殺」にあたり、労働基準法24条の全額払いの原則との関係が問題になるからです。この点について最高裁は、次のような趣旨の判断を示しています。
適正な賃金額を支払うための手段としての相殺は、その行使の時期、方法、金額等からみて労働者の経済生活の安定との関係上不当と認められないものであれば、労働基準法24条1項の禁止するところではない
福島県教組事件(最判昭和44年12月18日)/なるほど労働基準法
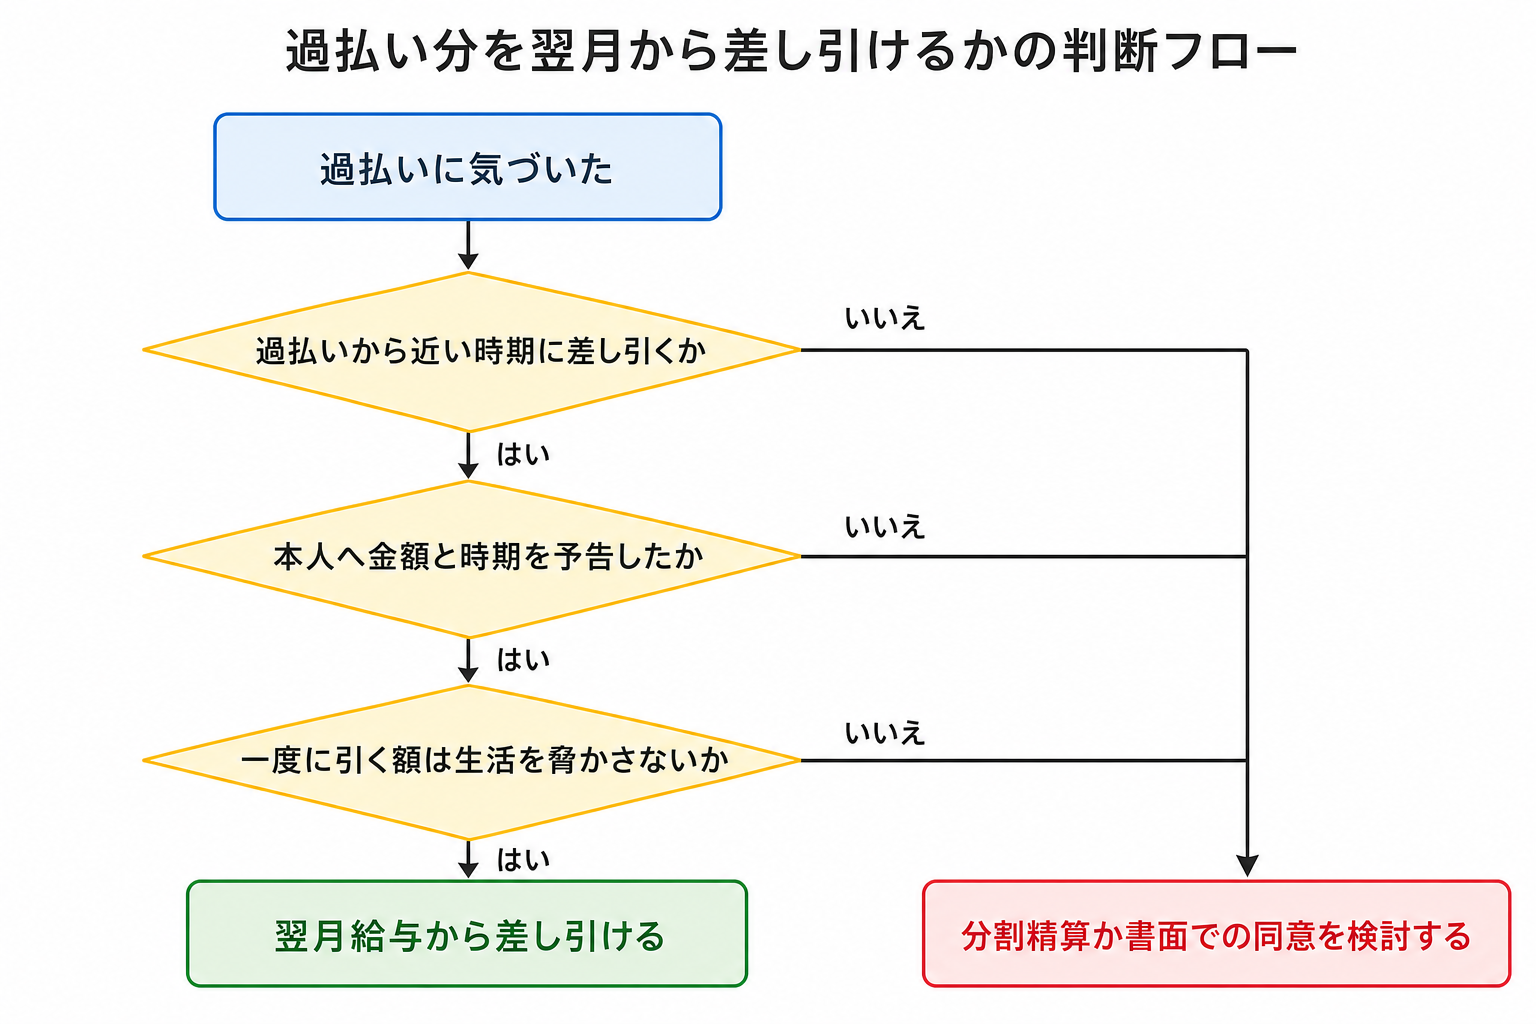
実務に落とすと、次の3つを満たしているかどうか、という話になります。
- 過払いがあった時期と近い時期に差し引く(翌月・翌々月あたり)
- 差し引く前に、本人へ金額と時期を予告しておく
- 生活を脅かすような大きな金額を一度に引かない
差し引くときの名目は?
明細の控除欄に「前月過払い調整」「調整控除額」などの項目を作って引くのが分かりやすいです。
ただ、不足の時と同じで、元の手当の項目そのものをマイナスする(時間外手当を過払い分だけ減らす)方が、課税区分や社会保険の算定対象の設定を触らなくて済むので安全ですね。
なお、社会保険料の徴収漏れを追加で引く場合は「社会保険料」の名目で引きます。「調整控除」などの別名目にしてしまうと、本人が控除証明や年末調整の時に混乱しますし、社会保険料控除の対象額も分かりにくくなります。
過払い分の仕訳
翌月の給与から差し引く場合は、翌月の給与総額が減るだけなので、こちらも特別な仕訳は不要です。
本人から現金で返してもらう場合(同じ年の中で精算する場合)は次の通りです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 現金(普通預金) | 20,000 | 給料手当 | 20,000 |
現金精算より翌月調整の方が好ましい理由
人の出入りが多かったり、色々な事情で現金支給することも 多いとは思いますが、現金でのやり取りをする際に気をつけたいのが雇用保険や税金の取り扱いです。
特に税金は、現金でも支給をした際は、支給した日の給料になるので月をまたいでしまえば 翌月の給料に入ってしまいます。
翌月10日に納付している源泉所得税の税額は変更になってしまうので気をつけましょう。更に年末調整等で年が変わると修正書類が多く、ややこしいので気をつけましょう。
これらの税金の問題や現金の処理での二重ミスなどを考えると翌月給与で修正するのが一番楽ですね。
そもそも給与を修正する必要がないことが一番なので正確な計算を心がけたいものです。
ネットで探しても自分が望む会社が見つからない、、、どの転職サイト見ても同じ会社ばかり、、、、
私も転職活動した時そう感じました。
無職という訳にもいかないし、とりあえず(妥協して)応募しとくか、、
ちょっと待ってください、会社探しの段階で妥協してはダメです!
例えば、「リクルートエージェント」で探してみましたか?
「リクナビNEXT」などの通常の転職サイトとは異なり、エージェントの場合文字通り、自分の代わりに自分に合う会社を選んでくれることはもちろん、そもそも、このリクルートエージェントのエージェントサービスは登録しないと閲覧できない求人が多いのです!(ちなみに、リクルートエージェントの非公開案件10万件らしいです)
是非リクルートエージェントを活用して、自分にあう会社探しを加速しましょう!
公式サイト リクルートエージェント
社会保険料・税金への影響
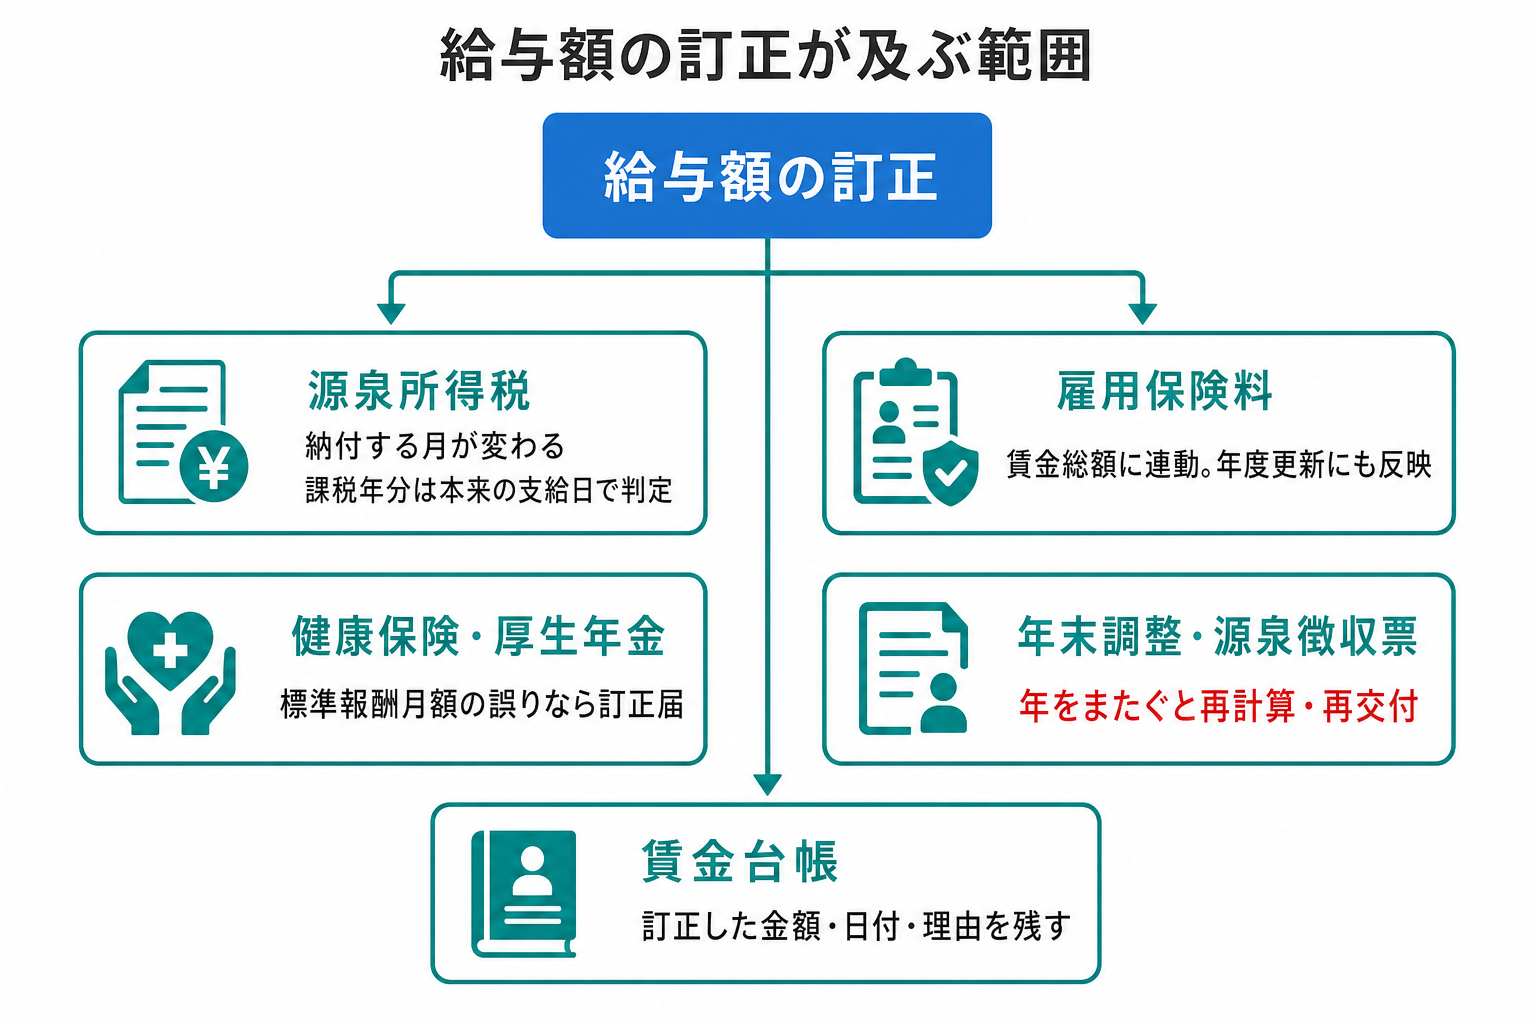
給与の金額が変われば、源泉所得税と雇用保険料は自動的に変わります。ただ、健康保険料と厚生年金保険料は毎月の支給額にそのまま連動するわけではありません。標準報酬月額をもとに決まるので、標準報酬そのものが間違っていたのか、控除額だけ間違えたのかで対応が変わってきます。
いずれにしても、ここを直し忘れると、あとから税務署や年金事務所の方から連絡が来ることになります。
源泉所得税はどうなる?
まず、源泉所得税を天引きして納めるタイミングは実際にお金を支払った日で決まります。その月に預かった分を翌月10日までに納付します(納期の特例を受けている場合は、1月〜6月分が7月10日、7月〜12月分が翌年1月20日の年2回です)。
なので、たとえば5月分給与の不足分を6月に現金で払った場合、納付は7月10日分に入ります。5月分としてすでに納付した金額を直すわけではありません。ここを勘違いすると、納付書の金額が合わなくなります。
ただ、ややこしいのが「何年分の給与になるか」は納付のタイミングとは別の話だということです。本来払うべきだった残業手当などを後から遡って払った場合、その残業代は本来の支給日が属する年分の給与所得として扱われます。
本来各支給日に支払うべき残業手当が一括して支払われたものと認められますので、本来の残業手当が支払われるべきであった各支給日の属する年分の給与所得となります(所得税基本通達36-9(1))。
過去に遡及して残業手当を支払った場合|国税庁
年をまたいだミスで前年分の年末調整や源泉徴収票を直すことになるのは、これが理由ですね。(逆に言うと、同じ年の中で精算できるなら、そこまで大ごとにはなりません)
納めすぎ・納め足りない時の手続きは?
納付書の記載自体を間違えて納めすぎた場合は、放っておいても戻ってきません。次の2つのどちらかを選びます。
| 方法 | 提出する書類 | 向いているケース |
|---|---|---|
| 返してもらう | 源泉所得税及び復興特別所得税の誤納額還付請求書 | 金額が大きい、今後の納付予定が少ない |
| 次回以降の納付に充てる | 源泉所得税及び復興特別所得税の誤納額充当届出書 | 毎月納付していて、すぐ充当できる |
どちらも、誤りが生じた事実を記載した帳簿書類の写し(預り金の総勘定元帳など)を添えて、所轄の税務署に出します。手続きの詳細は国税庁のページで確認してください。
源泉徴収義務者が源泉所得税及び復興特別所得税を納め過ぎたときには、「源泉所得税及び復興特別所得税の誤納額還付請求書」を作成し、誤りが生じた事実を記載した帳簿書類の写し等を添付して、源泉所得税の納税地の所轄税務署長に提出することにより、納め過ぎた源泉徴収税額の還付を請求することができます。
No.2506 源泉所得税及び復興特別所得税を納め過ぎたとき|国税庁
逆に納め足りなかった場合は、気づいた時点ですぐ追加で納付しましょう。遅れると不納付加算税や延滞税がかかることがあります。(税務署から指摘される前に自主的に納めた場合は、加算税が軽くなる扱いがあります)
社会保険料の徴収ミスはどう直す?
社会保険料の場合、まず標準報酬月額そのものが間違っているのか、標準報酬は合っているのに控除額を間違えたのかを分けて考えます。
| 間違いの中身 | やること |
|---|---|
| 控除額だけ間違えた | 翌月以降の給与で「社会保険料」の名目で精算する |
| 標準報酬月額が間違っていた | 算定基礎届・月額変更届の訂正を年金事務所へ提出し、そのうえで差額を精算する |
会社が納付する保険料は年金事務所側で再計算されて、翌月以降の納入告知額で調整されるのが一般的です。従業員から追加で徴収する分が大きくなる時は、何か月かに分けるか、年末調整のタイミングで精算する方法もあります。
保険料の計算の仕組みそのものは「社会保険料(健康保険料、厚生年金保険料)の計算方法、変更、納付のタイミング」でまとめています。
なお、雇用保険料は賃金総額に料率を掛けるだけなので、支給額が変われば自動的に変わります。特別な訂正の届出はいりませんが、年度更新(確定保険料の申告)で使う賃金総額には反映させておく必要があります。
年をまたいだミスは年末調整のやり直しがいる?
ここは気づいたタイミングで変わります。
- その年の12月31日までに追加支給・精算した場合 –> その年の給与総額が変わるので、年末調整をやり直します
- 年が明けてから前年分の誤りが分かった場合 –> 前年分の給与を訂正し、源泉徴収票を再交付します
②の場合、すでに税務署へ法定調書を提出済みなら、訂正分の提出も必要になります。金額が小さいと「本人に確定申告してもらう」で済ませたくなりますが、源泉徴収義務者は会社側なので、まずは会社で直すのが原則ですね。
年末調整の全体の流れは「年末調整の流れとやり方~計算方法等注意点を細かく解説~」をご覧ください。
賃金台帳・記録の訂正はどうする?
意外と忘れがちなのが賃金台帳です。給与明細だけ直して台帳がそのまま、というのはよくあります。
賃金台帳は労働基準法108条で作成が義務づけられている書類なので、金額を直したら台帳にも反映させます。給与計算ソフトを使っていれば、当月の再計算をすれば自動で直ることが多いですね。
手書きやエクセルで管理している場合は、元の数字を消さずに、訂正した金額・訂正日・理由を残しておくのがおすすめです。労働基準監督署の調査で「なぜこの月だけ金額が違うのか」と聞かれた時に、経緯が説明できる状態にしておくと安心です。
賃金台帳と源泉徴収簿の関係については「「賃金台帳」と「源泉徴収簿」両方いるの?」でまとめています。
給与計算のミスを防ぐ方法
ミスを完全に防ぐのは難しいですが、減らす方法としては次のような方法だと思います。
チェックを増やす
2人以上でチェックしたり、チェックリストを作るなどでチェックの回数を増やします。
具体的な、給与計算上のチェックポイント・方法は「給与計算チェックリスト」 もご参照ください。
ちなみに、一人で担当している場合でも、前月の明細と当月の明細を並べて差額が出ている人だけを見るやり方だと、そこそこ効きます。変わるはずのない人の金額が変わっていたら、それがミスですね。
給与計算をシステム・自動化する
エクセルなどで給与計算を行う場合、人の手で行う箇所が多くなりミスが増えます。
下の様に給与計算ソフトを導入すればミスを防ぎやすくなります。
社員数が少ないなどの理由で、給与計算ソフト買ってくれない、、、私も以前そういう会社にいました。
手計算はしんどいし、同じ計算を繰り返すのは無駄が多いですね。そんな時、私は社長に「マネーフォワード クラウド給与は無料で30日間使えるから試してみていいですか? 」とテストで使い始めて社長を説得した経験があります。
気になる方は「マネーフォワード クラウド給与 」の公式サイトをチェック!!
公式サイト マネーフォワード クラウド給与
給与計算ミスのよくある質問(Q&A)
- 給与計算のミスは労働基準法違反になるの?
-
単純な計算間違いそのものが直ちに違反になるわけではありませんが、不足分を払わないまま放置すると、賃金の全額払いの原則(労働基準法24条)に反することになります。気づいた時点で速やかに精算すれば、大きな問題になることは少ないと思います。
- 何年前のミスまでさかのぼって直す必要がありますか?
-
賃金請求権の時効は、2020年4月1日以降に支払期日が到来する分について原則5年ですが、当分の間は3年とされています(労働基準法115条・附則143条3項)。2026年7月時点でも3年のままなので、実務では3年分を目安に確認することが多いですね。
- 社員が退職したあとにミスが見つかったらどうする?
-
不足分は振込で支払うことになります。連絡先が分かるうちに早めに対応した方がいいですね。過払いの場合は給与から差し引くことができないので、事情を説明して返金してもらうお願いをすることになります。すでに退職金や源泉徴収票を出したあとなら、そちらの訂正も必要になります。
- 多く払いすぎた分を「返さない」と言われたらどうなるの?
-
過払い分は法律上は不当利得なので、返してもらう権利自体は会社にあります。ただ、感情的にこじれると回収まで時間がかかるので、まずは金額と経緯をきちんと説明して、分割での精算を提案するのが現実的だと思います。
- 賞与の計算ミスも同じ対応でいいの?
-
基本的な流れは同じですが、賞与は源泉所得税の計算方法(前月給与をもとにした賞与の税率)や、社会保険の標準賞与額の届出が絡みます。金額を直したら、被保険者賞与支払届の訂正が必要かどうかもあわせて確認してください。
- ミスをした担当者に弁償させることはできますか?
-
労働基準法16条で、あらかじめ違約金や損害賠償額を決めておくことは禁止されています。実際の損害について請求できる場合もありますが、通常の業務上のうっかりミスで担当者に負担させるのは難しいと考えておいた方がいいと思います。それより、チェック体制を見直す方が建設的ですね。
