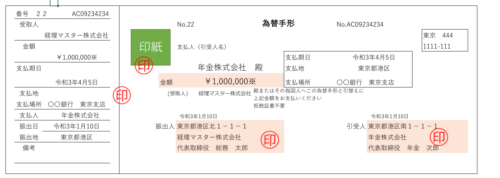
受け取った手形を金庫に入れたまま、気がついたら支払期日を過ぎていた。手形を扱っている会社だと、たまに起きるトラブルです。
手形は受取人側が銀行に取立を依頼するのが基本ですが、期日を過ぎてしまうと、実際には銀行で取り扱ってもらえません。そうなると振出人(支払う側)と相談して、振込などで再決済してもらう流れになります。
私も取引先から「手形の期日が過ぎてしまって、、、」と相談を受けたことがあって、その時に調べたことをまとめました。受け取る側・支払う側の両方の動き方と、仕訳まで書いています。
ちなみに、紙の手形は2027年3月31日交換分で電子交換所での交換が廃止されます。しかもメガバンクは2026年9月30日を最終振出期限にしているので、期限はもう目の前ですね。この話は後の見出しでまとめます。
【この記事でわかること】
- 期日を過ぎた手形は銀行で取り立てられないが、振出人への請求権は満期日から3年残る
- 取立依頼は「期日まで4営業日以上」が必要な銀行が増えていて、期日当日の持ち込みはもう間に合わない
- 期日が過ぎたら、手形を返送して振込などで再決済してもらうのが基本の流れ
- 受取側・支払側それぞれの仕訳と、お詫びメールの文例
- 紙の手形の期限は2026年9月30日(最終振出期限)と2027年3月31日(交換廃止)の2つ
※制度・銀行の取扱いは2026年7月時点の内容です。
手形そのものの書き方や周辺知識は、約束手形の書き方・記入例の記事にまとめていますので、合わせてご覧ください。
受取手形の期日が過ぎたらどうなるの?
結論から書くと、銀行での取立はできなくなりますが、振出人にお金を請求する権利そのものは残っています。慌てなくて大丈夫です。
受取手形には「支払呈示期間」というものがあって、この期間を過ぎると銀行は取立を受け付けてくれません。まずはこの期間の数え方から整理します。
銀行はいつまで取立してくれる?
手形法上、確定日払いの約束手形の支払呈示期間は満期日およびこれに次ぐ2取引日(合計3取引日)と決まっています(手形法38条・77条1項3号)。
ポイントは「日数」ではなく「取引日(銀行の営業日)」で数えるところですね。土日祝は取引日に入らないので、実日数だともう少し延びます。
| 満期日 | 呈示期間の最終日 |
|---|---|
| 火曜日 | 木曜日(火・水・木の3取引日) |
| 金曜日 | 火曜日(金・月・火の3取引日。土日は数えない) |
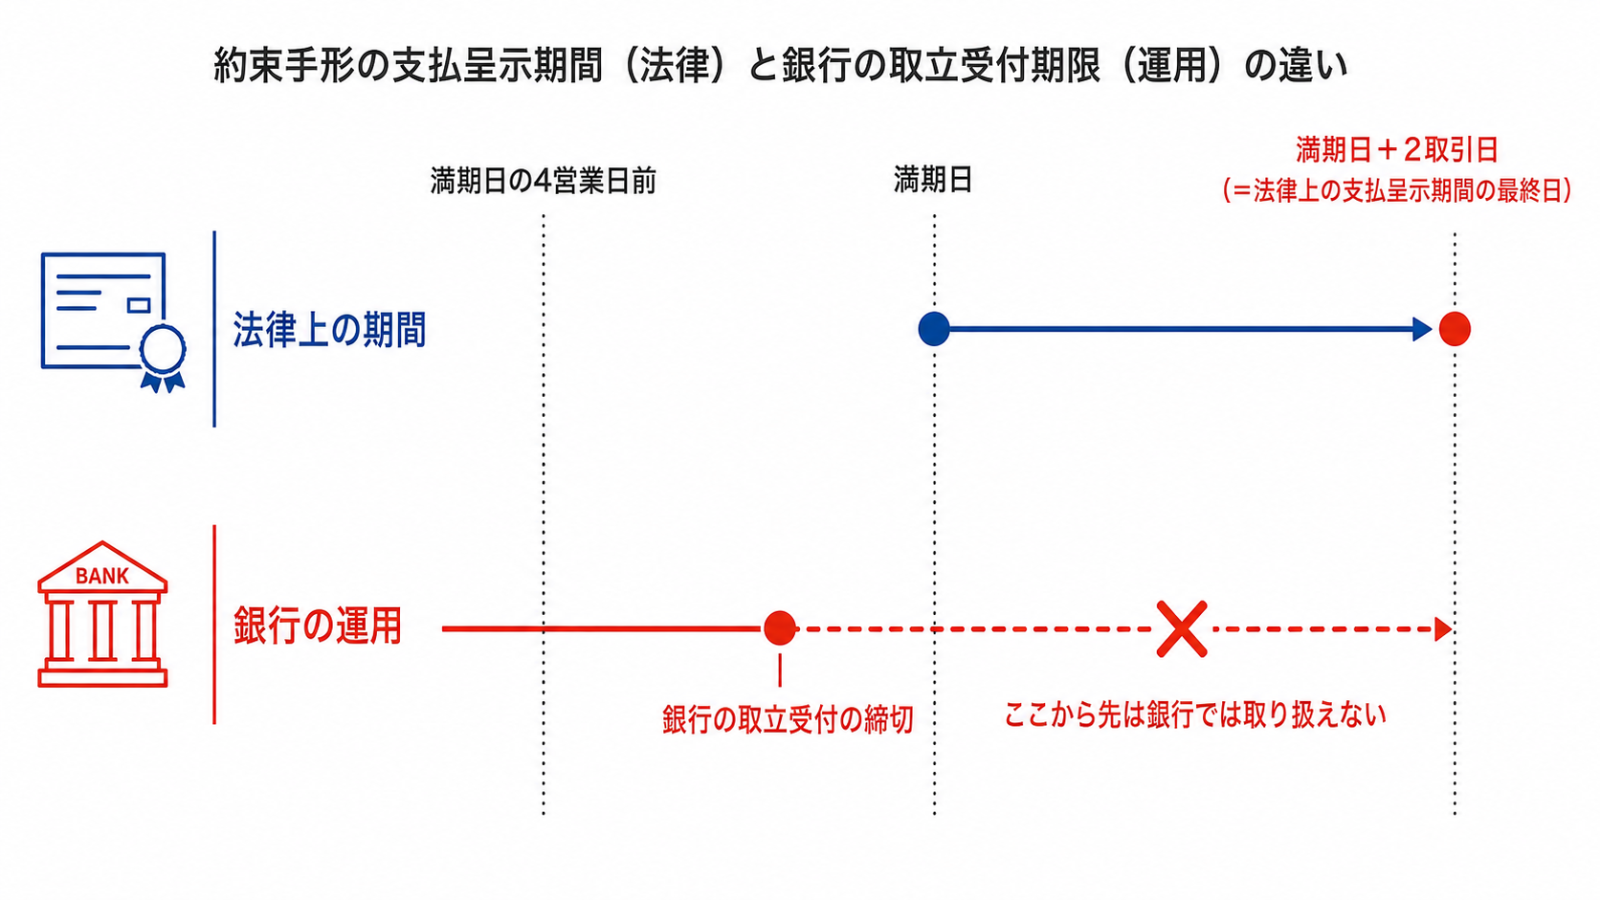
ただし、これはあくまで法律上の話です。後の見出しで詳しく書きますが、実際の銀行は「期日まで4営業日以上あるもの」しか取立を受け付けないところが増えているので、呈示期間の3取引日をあてにするのは危険です。
期間を過ぎたあとに銀行へ相談してみるのは自由ですが、原則は断られると考えておいたほうがいいと思います(電話で確認したら「行けば対応する」と言われたこともありましたが、これは電話に出た人がたまたま言ったのかも、、、)。
満期日が土日祝のときはどうなる?
満期日が銀行の休みの日にあたるときは、その次の営業日が実際の支払日になります。
手形法72条1項(約束手形には77条1項9号で準用)に「満期が法定の休日にあたる為替手形は、これに次ぐ第一の取引日に至るまでその支払を請求することができない」と書かれています。
たとえば満期日が日曜日なら、支払日は月曜日。呈示期間もそこから数えて月・火・水の3取引日になります。手形を受け取ったときに「満期日が休みの日だ」と気づいたら、カレンダーで翌営業日を確認して管理表に入れておくと安心ですね。
「期日落ち」って何のこと?
「期日落ち」は、手形が支払期日に決済されることを指す実務の言い方です。
- 受取側から見た期日落ち –> 期日に手形代金が自社の口座に入金されること
- 支払側から見た期日落ち –> 期日に手形代金が自社の当座預金から引き落とされること
なので「期日落ちしていない」「期日に落ちていない」というのは、期日が来たのに決済されていない状態のことですね。受取側が取立に出し忘れていると、支払側の当座からも引き落とされないので、この言い方で気づくパターンが結構あります。
ちなみに、期日前に銀行へ持ち込んで先に現金化してもらうのは「手形の割引」で、期日落ちとは別の話になります。
期日を過ぎると手形の権利は消えるの?
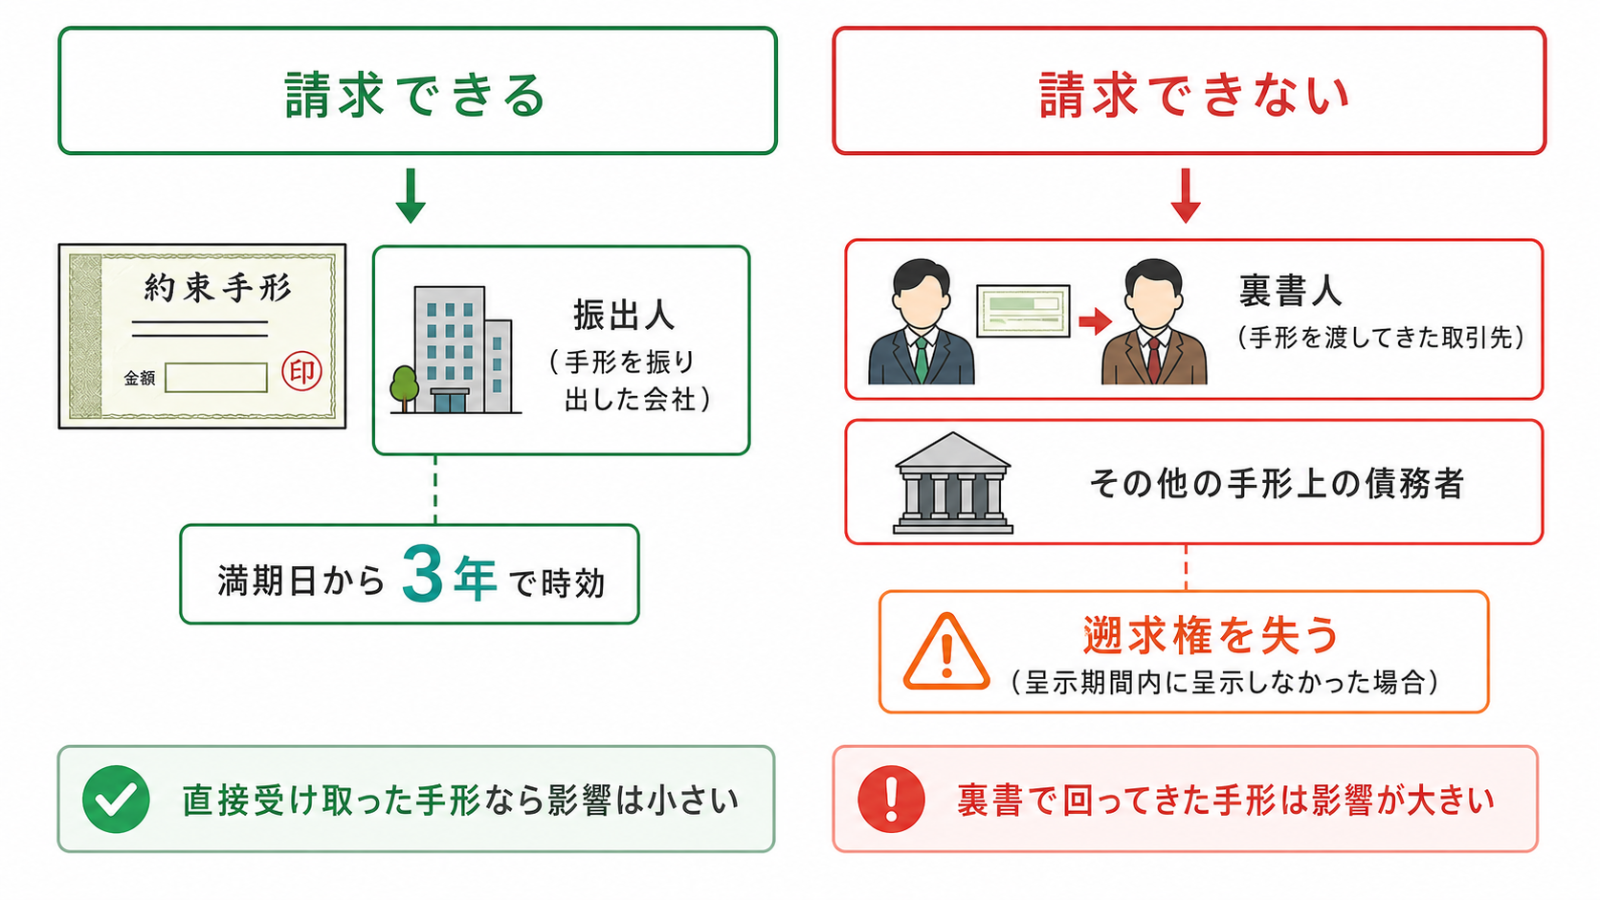
呈示期間を過ぎても、振出人(支払う側)に対する支払請求権はすぐには消えません。手形法上、振出人に対する権利は満期日から3年で時効消滅します(手形法78条1項・77条1項8号で準用する70条1項)。
ただし、呈示期間内に銀行へ持ち込まなかった場合、裏書人など振出人以外の関係者に対する遡求権(連鎖的に請求する権利)は失われます(手形法53条1項・77条1項4号)。
要するに「振出人に直接請求する権利は残るけど、それ以外の人には請求できなくなる」というイメージですね。自分が振出人から直接受け取った手形なら実害は小さいですが、裏書で回ってきた手形だと影響が大きいので注意が必要です。
もうひとつ、意外と知られていないのが呈示する場所の話です。手形に印刷されている支払場所(銀行の支店)の記載は、呈示期間内の支払いを前提にしたものなので、期間が過ぎたあとにその銀行へ持ち込んでも法律上は正式な呈示になりません。期間経過後は振出人の営業所や住所で呈示するのが本来の形になります。
ただ、実務でそこまで厳密にやるケースは少ないと思います。現実には振出人へ連絡して、手形を返して振込などで払い直してもらう、という話し合いで終わることがほとんどです。
【ポイント】
呈示期間を過ぎたら銀行では取り立てられない。ただし振出人への請求権自体は満期日から3年残るので、慌てず先方と連絡を取って振込などで再決済してもらう、というのが基本の流れになります。
取立依頼は期日の何日前までに出せばいい?
結論としては、期日まで4営業日以上を残して銀行に持ち込むのが今の目安です。手形を受け取ったらすぐ取立に出す、くらいの感覚でちょうどいいと思います。
ここは以前と実務が大きく変わったところなので、少し詳しく書いておきます。
銀行が受け付けるのは「期日まで4営業日以上」
三菱UFJ銀行は、他行を支払地とする手形・小切手の取立について次のように案内しています。
2026年4月以降も、支払期日が2027年3月31日までの手形・小切手については、支払期日まで余裕があれば取立での受付が可能ですが、支払期日まで余裕がない場合の取立はお受けできません。当行で取立として受付が可能なのは、支払期日まで4営業日以上の期間があるものです。(中略)一部店舗においては現状と同様、6営業日以上の期間が必要となります。
手形・小切手ご利用にあたっての今後のご留意事項|三菱UFJ銀行
手形が銀行に持ち込まれてから実際に決済されるまで、電子交換所を経由する時間がかかります。その処理日数を確保できないと受け付けられない、ということですね。
この4営業日という基準は銀行ごとに違うので、取引銀行に一度確認しておくのが確実です。都市銀行だけの話でもなくて、地方銀行や信用金庫でも同じように締切を前倒ししているところが出てきています。
期日当日に持ち込んでも間に合わないの?
今はもう間に合わないと考えてください。法律上の呈示期間(満期日+2取引日)と、銀行が取立を受け付けてくれる期限は別物になっています。
昔は期日当日に持ち込んでも「窓口交換」などの扱いでなんとかしてもらえるケースがありましたが、電子交換所に移行してからは処理の流れが固定されていて、期日直前の持ち込みは物理的に処理が間に合いません。
つまり「呈示期間内だからまだ大丈夫」という判断は今は通用しないということですね。この認識のズレが期日切れの一番の原因になっている気がします。
期日前に出しても損はしないの?
損はしません。早く取立に出しても、入金されるのは満期日(または満期日の翌営業日)なので、資金繰り上のデメリットはないんですね。
手形法40条1項に「所持人は満期前にはその支払を受けることを要せず」とあるとおり、期日より前にお金がもらえるわけではありません。銀行が満期日まで預かってくれるだけです。
うちの会社では、手形を受け取ったその週のうちに取立依頼を出すルールにしています。早く出しても満期日まで銀行が預かってくれるだけなので、特にデメリットはないですよ。期日ギリギリまで手元に置いておくと、担当者が休んだ週にそのまま忘れる、というのが本当に起きます。
なお、期日より前に現金化したい場合は「手形の割引」という別の手続きになります。割引料(利息相当)を引かれるので、資金繰りに困っていないなら普通に取立に出したほうがいいと思います。
受取手形の期日切れ・対応の流れ
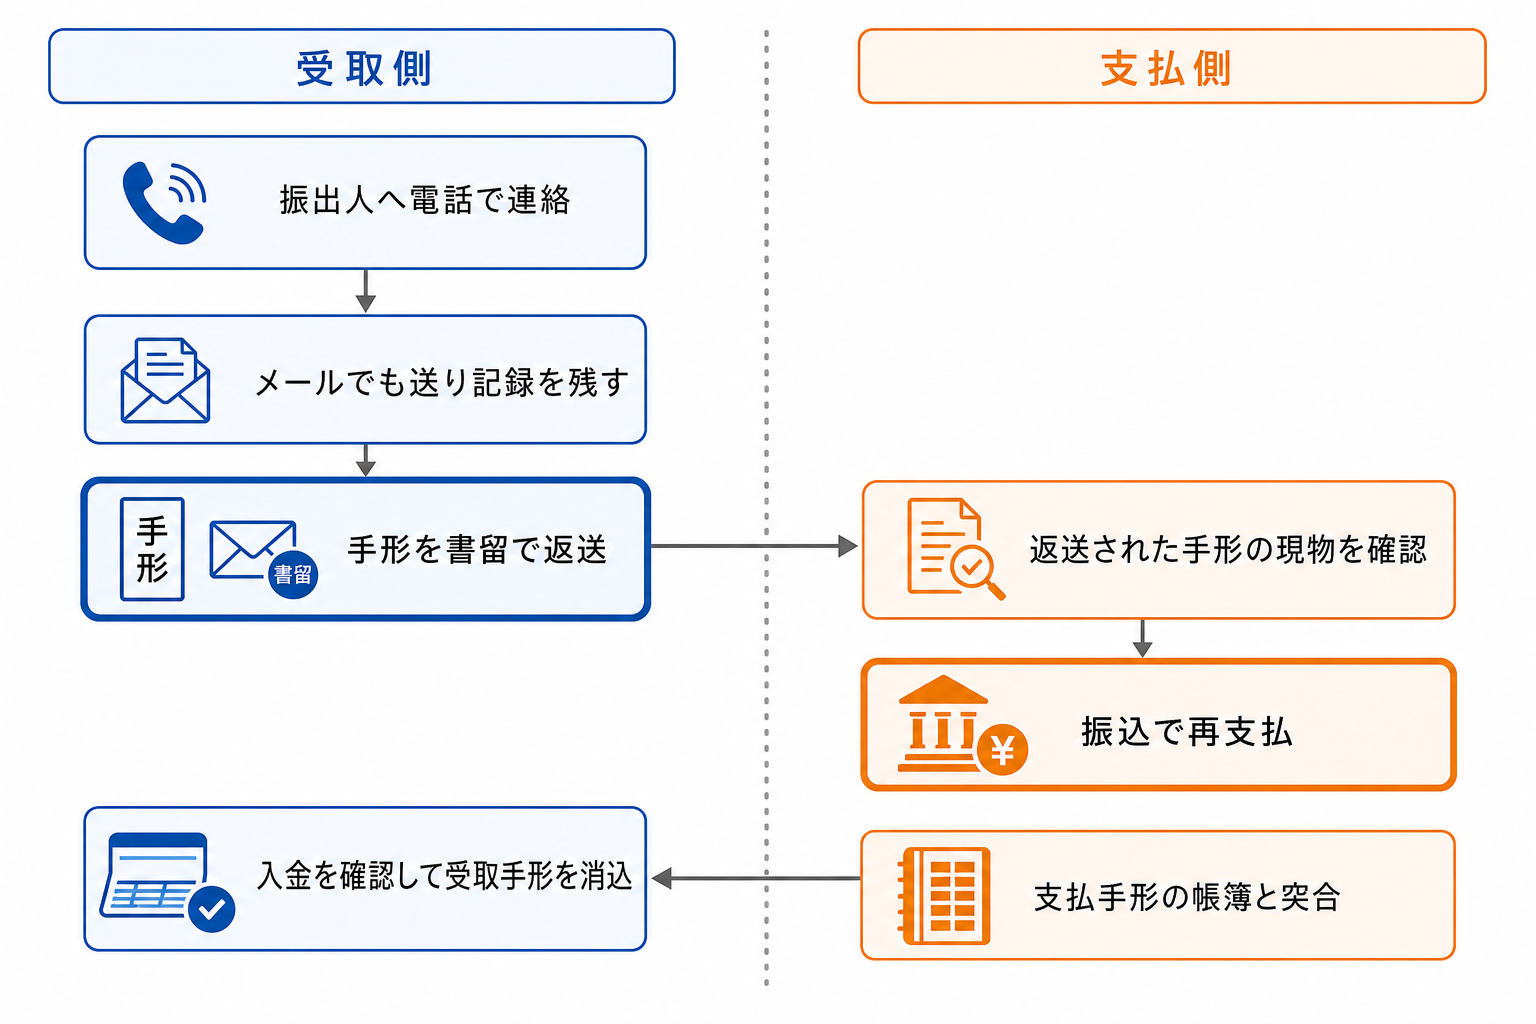
実際に期日を過ぎてしまったときの流れを、受取側・支払側それぞれの視点で整理しておきます。基本は「手形を返して、振込などで払い直してもらう」だけなので、そんなに難しい話ではありません。
受取側の動き方
- まず振出人に電話で連絡し、期日を過ぎてしまったことと再決済のお願いを伝える
- あとからメールでも同じ内容を送り、記録を残しておく
- 手元の受取手形を振出人に返送する(書留・簡易書留が無難です)
- 振込(または小切手)で支払いを受ける
- 入金を確認して、受取手形の消込処理をする
返送のときは「手形の表裏をコピーしてから送る」のが安全です。原本を送ってしまうので、念のため控えを残しておく感じですね。返送前に手形番号・額面・満期日・振出人名をメモしておくと、あとでメールを書くときにも楽です。
手形を返してから入金までにタイムラグが出るので、返送と入金予定日はセットで確認しておいたほうがいいと思います。
支払側(振出人)の動き方
- 受取側から返送されてきた手形の現物を確認する(手形番号・額面が自社の控えと一致するか)
- 銀行振込で再支払する(当座から小切手を切る方法もありますが、今は振込のほうが確実です)
- 返してもらった手形は自社で保管し、支払手形の帳簿と突き合わせて残高が合っているか確認する
支払側としては、本来期日通りに引き落とされていれば終わっていた話なので、当然支払い義務は残っています。「期日を過ぎたから払わなくていい」ということにはなりません。
以前は小切手を切って交換するパターンが多かったのですが、小切手も2026年9月30日で振出期限を迎える銀行が多いので、これからは振込で処理するほうがトラブルが少ないと思います。
支払側で「当座から落ちていない」と気づいたら
支払期日が来たのに当座預金から手形代金が引き落とされていない場合は、受取側がまだ取立に出していない可能性が高いです。
このとき支払側がやることは3つです。
- 当座預金の残高は減らさずそのまま確保しておく(いつ請求が来ても払える状態にする)
- 支払手形の帳簿から消込をしない(未決済のまま残す)
- 相手方に連絡して、手形の所在と再決済の方法を確認する
やってはいけないのは、引き落とされていないのに支払済みとして処理してしまうことです。振出人の債務は満期日から3年間残っているので、忘れたころに請求が来ることがあります。
決算をまたぐ場合は、未決済のまま残っている支払手形として残高に含めておく必要があります。監査や税理士のチェックでも「期日が過ぎているのに残っている支払手形」は必ず理由を聞かれるところなので、経緯をメモで残しておくと説明が楽ですね。
振込手数料はどっちが負担する?
振込で再決済する場合、振込手数料を差し引いて支払われるのが一般的です。要は「期日を逃したのは受取側のミスなので、その分の負担は受取側で」という発想ですね。
とはいえ、ケースバイケースで揉めることもあるので、事前に先方と相談して決めるのが無難だと思います(状況によって”角”がたちますよね)。
金額が大きい取引先だと、手数料数百円のために関係を悪くするのももったいないので、こちらのミスなら「手数料は差し引いていただいて結構です」と先に言ってしまうほうが話が早い気がします。
小切手で再決済してもらう場合の書き方は、小切手の記入例・書き方の記事で詳しくまとめています。
お詫びメール・電話連絡の文例
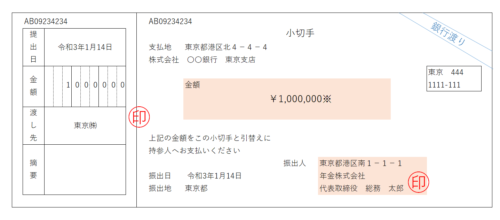
期日を過ぎてしまったら、受取側から振出人へ速やかに連絡を入れます。まず電話で謝って事情を伝え、そのあとメールで同じ内容を送って記録を残す、という順番が安心です。
メールの文例を載せておきます。
件名:手形の期日経過に関するお詫びとご相談
○○株式会社 経理ご担当者様
いつもお世話になっております。△△株式会社の□□です。
先ほどお電話でもお伝えしましたが、貴社よりお預かりしております約束手形(手形番号:●●●●、額面:●●●,●●●円、満期日:令和●年●月●日)につきまして、弊社の手続き遅れにより支払呈示期間内に取立依頼を行うことができませんでした。
ご迷惑をおかけしますことを深くお詫び申し上げます。
つきましては、お振込みによる再決済をご相談させていただければ幸いです。手形の原本は本日、簡易書留にてご返送いたしました(●月●日到着予定)。振込手数料につきましては弊社の不手際によるものですので、お手数料を差し引いたうえでのお振込みで差し支えございません。
ご入金の予定日をお知らせいただけますと助かります。何卒よろしくお願いいたします。
上の例の様に書いてもらえれば、問題ないと思います。
手形番号や金額は現物を見ながら記入します。ポイントは「返送の方法と到着予定日」「手数料をどちらが負担するか」の2点を先に書いてしまうことですね。ここを曖昧にすると、あとからもう一往復メールが必要になります。
経理処理の仕訳例
仕訳は、すでに決済処理を入れてしまっている場合は「戻し」を経由する形にすると、後で見返したときに分かりやすいと思います。ここでは額面500,000円の手形を例にします。
振出側(支払側)の仕訳
期日到来で決済済みとして「支払手形/当座預金」を入れてしまった後に、実は引き落とされていなかったと判明したケースです。
| 借 方 | 金 額 | 貸 方 | 金 額 |
|---|---|---|---|
| 当座預金 | 500,000 | 支払手形 | 500,000 |
| 支払手形 | 500,000 | 当座預金 | 500,000 |
まだ決済処理を入れていないなら、戻し仕訳は不要です。下段の「支払手形/当座預金」を1本入れるだけで終わります。
受取側の仕訳
こちらもすでに「当座預金/受取手形」で入金処理を入れてしまっていた場合の、戻しを含めた仕訳です。
| 借 方 | 金 額 | 貸 方 | 金 額 |
|---|---|---|---|
| 受取手形 | 500,000 | 当座預金 | 500,000 |
| 当座預金 | 500,000 | 受取手形 | 500,000 |
手形を返送しただけの時点では、まだ債権が消えたわけではないので仕訳は起こしません。入金を確認したタイミングで下段を入れる形になります。
振込手数料を差し引かれたときの仕訳
手数料880円を差し引かれて、499,120円が振り込まれたケースです。
| 借 方 | 金 額 | 貸 方 | 金 額 |
|---|---|---|---|
| 当座預金 | 499,120 | 受取手形 | 500,000 |
| 支払手数料 | 880 |
消費税の扱いには注意が必要です。差し引かれた手数料相当額を課税仕入れ(支払手数料)として処理するなら、金融機関や取引先からインボイスを受領・保存する必要があります。
そのため実務では、手数料相当額を「売上値引」として処理する会社も多いです。売上値引にすると自社が返還インボイスを出す側になりますが、税込1万円未満なら交付義務が免除されるので、こちらのほうが手間が少なくて済みます。
例えば、売手が負担する振込手数料相当額を売上値引きとして処理している場合には、通常、当該振込手数料相当額は1万円未満となりますので、当該売上値引きに係る返還インボイスの交付義務が免除されます。(注)売手が負担する振込手数料相当額を、課税仕入れとして処理している場合には金融機関や取引先から受領するインボイスが必要となります。
少額な返還インボイスの交付義務免除の概要|国税庁
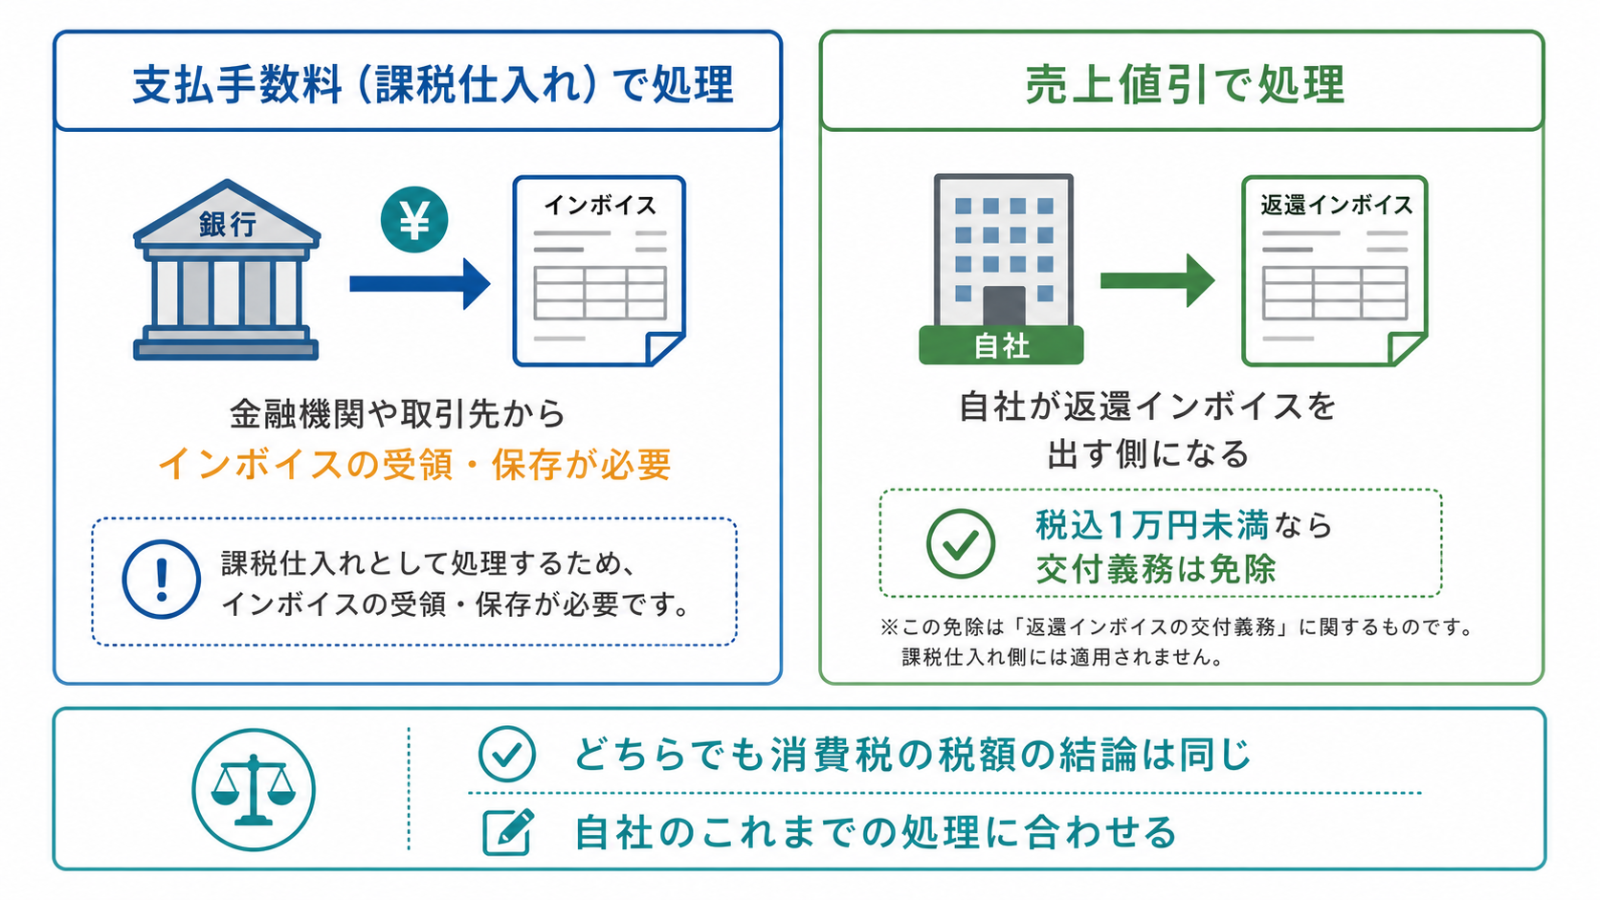
どちらが絶対に正しいということもないので、自社のこれまでの処理に合わせるのがいいと思います。
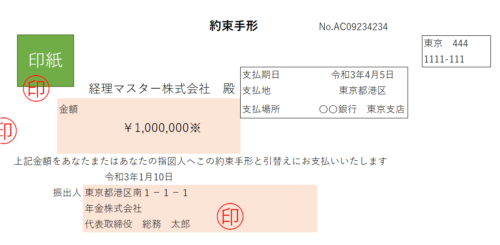
紙の手形はいつまで使える?(2026年9月・2027年3月)
期限は2つあります。取引銀行が決めた最終振出期限が先に来て、その後に電子交換所での交換廃止が来る形ですね。
| 時期 | 何が起きるか |
|---|---|
| 2026年9月30日 | メガバンクの最終振出期限。10月1日以降に振り出された手形・小切手は当座勘定から支払えない |
| 2027年3月31日 | 電子交換所での手形・小切手の交換が廃止(2027年3月31日交換分まで) |
| 2029年6月29日 | 手形・小切手以外の証券の交換も廃止 |
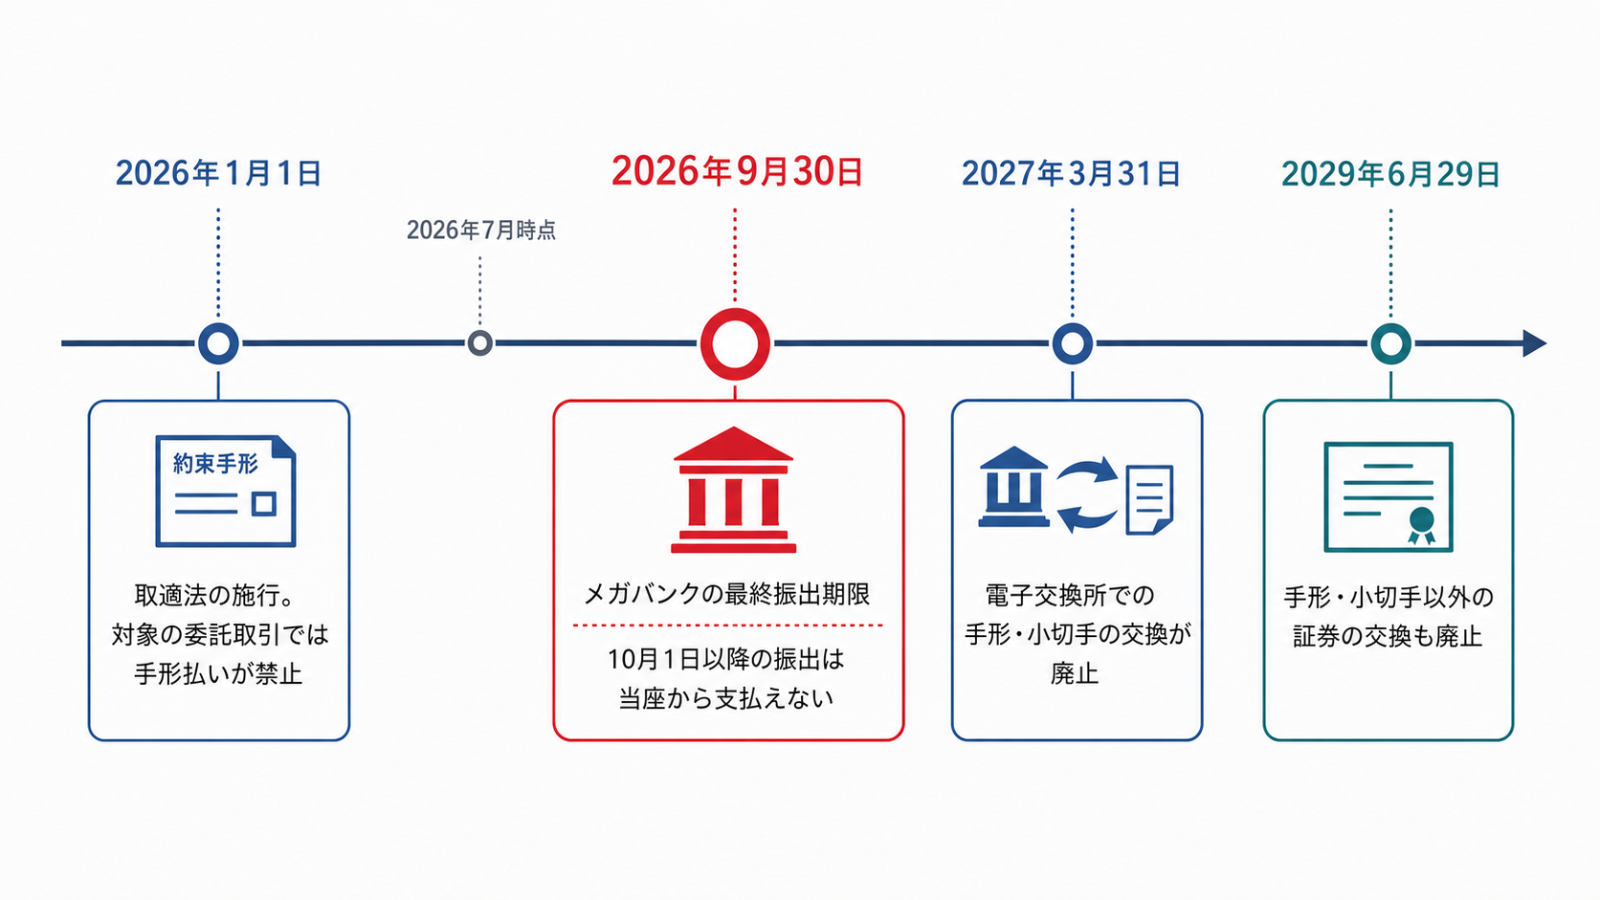
最終振出期限は2026年9月30日
三菱UFJ銀行・三井住友銀行・みずほ銀行は、当座勘定からの支払いができる最終振出期限を2026年9月30日と案内しています。
受け取る側としては、手形をもらった時点で振出日を確認するのが大事になってきますね。振出日が空欄の手形も、決済されない可能性があるので受け取らないほうが安全です。
ちなみに三菱UFJ銀行は2025年9月30日で手形・小切手の発行受付を終了していて、新しく手形帳をもらうことはもうできません。
電子交換所の交換廃止は2027年3月31日
2025年3月に全国銀行協会から「2027年度初をもって電子交換所での手形・小切手の交換を廃止する」方針が示され、2026年6月18日にその時期が2027年3月31日交換分と明確化されました。手形・小切手以外の証券についても2029年6月末(6月29日)で交換を廃止することが決まっています。
2027年4月以降は本当に使えなくなるの?
「4月1日から一切使えない」というわけではありません。全国銀行協会は次のように説明しています。
2027年4月1日から手形・小切手が使用できなくなるものではありません。ただし、2027年4月1日からは電子交換所を介さない決済となることから、各金融機関において郵送等による相対決済を行う必要があるため、金融機関の判断により、手形・小切手の取扱い可否等が変更となる可能性があります。
電子交換所の交換廃止時期の決定および手形・小切手交換廃止時期の明確化について|全国銀行協会
つまり、法律で禁止されるのではなく「銀行が扱ってくれるかどうか次第」になる、ということですね。ただ、すでに三菱UFJ銀行も三井住友銀行も2027年4月以降を期日とする手形の取立受付を終了しているので、実質的には期日が2027年3月31日までのものしか回せないと考えたほうがいいと思います。
でんさい・振込への切り替えはどう進める?
切り替え先は、取引の性質で2つに分かれます。
- 支払サイト(支払いまでの期間)が必要な取引 –> 電子記録債権(でんさい)
- サイトが不要で普通に払える取引 –> インターネットバンキングからの振込
でんさいは支払期日に自動で口座間送金決済が行われるので、そもそも「うっかり取立を忘れる」ということが起きません。この記事のようなトラブルとは無縁になるのが一番のメリットだと思います。
ただ、でんさいは取引先も同じ仕組みに参加していないと使えません。支払サイトの見直しも絡む話なので、まず取引先ごとに「振込に切り替えられるか」「でんさいに乗ってもらえるか」を確認していく形になります。手形の枚数が少ない会社なら、振込に一本化してしまうほうが早いですね。
期日を過ぎないための予防策
そもそも論ですが、こういうトラブルを起こさないための予防策も書いておきます。手形の残り期間を考えると、あと数年の話なので仕組みは簡単なもので十分です。
- 受取手形は受け取ったその週のうちに取引銀行へ取立依頼を出す
- 手形ごとに「受取日」「満期日」「金額」「振出人」「取立依頼日」を一覧管理する(エクセルでも十分です)
- 満期日が土日祝にあたる手形は、翌営業日を実際の期日として管理表に書いておく
- 手形を受け取ったら振出日も確認する(2026年10月以降の日付・空欄は決済されない可能性あり)
- 資金繰りで取立をぎりぎりまで待つよりは、借入等で対応した方が経理担当者の精神衛生上ラクですね
一覧管理は、担当者が1人しかいない会社ほど大事だと思います。休んだ週にそのまま忘れる、というのが期日切れの典型パターンなので、他の人が見ても分かる表にしておくと安心ですね。
受取手形の期日が過ぎた時のQ&A
- 期日を1日だけ過ぎた手形でも、銀行は本当に受け付けてくれませんか?
-
受け付けてもらえないと考えてください。今は期日まで4営業日以上を残さないと取立を受け付けない銀行が増えているので、期日を過ぎたものはまず無理です。一応、取引銀行に電話で確認してみるのは自由ですが、期待せずに振出人へ連絡を入れるほうが早いと思います。
- 期日切れと不渡りは何が違うの?
-
期日切れは「受取側が呈示期間内に銀行に持ち込まなかった」だけなので、振出人にお金がないわけではありません。一方の不渡りは「期日に呈示したけれど、振出人の当座預金に残高がなくて決済できなかった」状態で、振出人の信用問題に直結します。期日切れの方が穏やかな話、というイメージで大丈夫です。
- 裏書で回ってきた手形の期日を過ぎてしまったら?
-
呈示期間が過ぎると、裏書人(自社に手形を渡した取引先)に対する遡求権は失われます。請求できるのは振出人だけになるので、まず振出人へ連絡することになります。ただ、実務では手形を渡してきた裏書人にも事情を説明して、間に入ってもらうケースが多いですね。
- 期日切れの手形は、いつまでに対応すれば時効になりませんか?
-
振出人に対する支払請求権は、満期日から3年で時効消滅します(手形法78条1項・77条1項8号で準用する70条1項)。3年あるとはいえ、放置するほど話がややこしくなるので、気づいたらすぐに先方へ連絡するのが無難ですね。
- 手形の満期日を後ろにずらしてもらうことはできるの?
-
満期日の書き換えは振出人しかできません(訂正箇所に振出人の届出印を押してもらう形になります)。ただ、すでに期日が過ぎた手形を訂正して使い直すのは現実的ではないので、手形を返して振込で払い直してもらうほうが確実です。
- 振込手数料の負担で先方と揉めてしまったらどうしますか?
-
原則として「期日を逃した側=受取側」が負担するケースが多いと思います。ただ、これはあくまで慣習なので、金額が大きい場合や付き合いが長い取引先の場合は、半額負担にするなど柔軟に話し合うのも一つの手です。経理担当としては、後で揉めないよう一度メール等で文書に残しておくと安心ですね。
- 期日を過ぎた手形を紛失してしまったらどうなりますか?
-
手形の権利は現物とセットなので、紛失すると簡易な手続では請求できなくなります。正式には裁判所の公示催告・除権決定という手続が必要です。ただ、振出人と当事者同士の話がついていて、二重払いのリスクがないと判断できる場合は、念書を取り交わして振込で処理してもらえることもあります。まずは先方に相談してください。
- 紙の手形が使えなくなった後は、こういうトラブルもなくなりますか?
-
電子記録債権(でんさい)は支払期日に自動で決済されるので、「うっかり期日を過ぎる」というトラブルはなくなります。とはいえ、紙の手形が残っている間はこの対応知識が必要ですし、期日切れの手形は満期日から3年間は請求できるので、廃止後もしばらくは出てくる話だと思います。