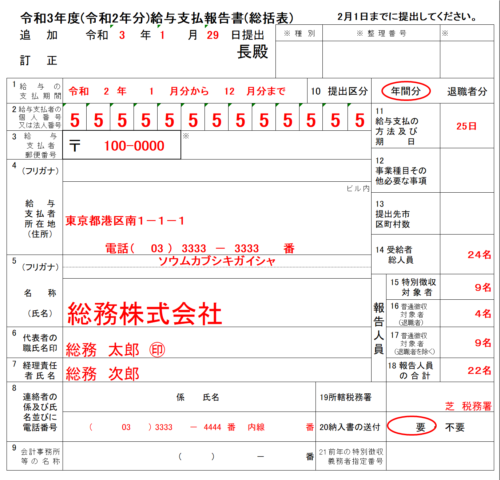
基本、源泉徴収票と同じ書き方ですが、提出先が税務署と市役所と違う事もあり、一部違いもあります。
どこが違うのか?提出の流れは?など、はじめて書く方でもわかりやすいように、解説しています。
令和5年1月提出分(令和4年分)より給与支払報告書(個人別明細書)は、1名につき1枚ずつの提出に変更になりました。
給与支払報告書とは
給与支払報告書とは、
給与支払者(法人・事業主等)が、従業員等に対して支払った前年中の給与額などを市区町村へ報告する書類
です。
給与支払報告書の提出の流れ
年末調整が終わったデータは源泉徴収票として従業員へ渡され、給与支払報告書として市役所に提出されます。

今回紹介する「個人別明細書」と「総括表」で構成されています。総括表については、「給与支払報告書(総括表)の記入例・書き方・注意点など」でも記入例を用意してますのでよかったらご覧ください。
【令和8年分から】給与支払報告書を出せば源泉徴収票の税務署提出が不要になります
令和8年分から、この書類の位置づけが変わりました。令和9年1月1日以降、給与支払報告書を市区町村に提出すれば、税務署に給与所得の源泉徴収票を提出したものとみなされます。「源泉徴収票のみなし提出の特例」といいます。
これまでは「市区町村へ給与支払報告書」「税務署へ源泉徴収票」と両方に出していましたが、市区町村へ出すだけで済むようになりました。給与支払報告書の提出に当たってはeLTAXの利用が推奨されています。
- 不要になった:税務署提出用の給与所得の源泉徴収票の作成・提出
- 不要になった:法定調書合計表の「1 給与所得の源泉徴収票合計表」欄の記載
- 今までどおり:受給者(従業員)への源泉徴収票の交付
- 今までどおり:給与支払報告書の市区町村への提出
提出先と提出期限
原則として受給者の令和9年1月1日現在の住所地の市区町村へ提出します。年の中途で退職した人は退職時の住所地の市区町村です(その人への給与等の支払金額が30万円以下の場合は提出を省略できます)。
提出期限はいずれも令和9年2月1日(月)です。
源泉徴収票側の詳細は「源泉徴収票の書き方・見本・発行の仕方」、合計表への影響は「法定調書合計表の書き方・記入例」にまとめています。
令和8年分で記載が変わるところ
個人別明細書は源泉徴収票と同じ内容なので、令和8年分の改正がそのまま効いてきます。
- 所得控除の額の合計額:基礎控除の引上げ(合計所得489万円以下で104万円など)が反映されます
- 控除対象扶養親族等の数:扶養親族の判定が合計所得62万円以下(給与収入136万円以下)に変わります
- 生命保険料の控除額:年齢23歳未満の扶養親族がいる人は新生命保険料に係る一般の生命保険料控除が最高6万円になります(令和7年度税制改正で創設、令和8年分・令和9年分に適用)。この特例を適用した人は、摘要欄に「租税特別措置法第41条の15の5第1項適用」と記載します
改正の全体像は「令和8年分(2026年末)の年末調整の変更点」にまとめています。
給与支払報告書(個人別明細書)の記入例、書き方

年末調整が終わると、年末調整の結果である本紙を税務署と同様に各市区町村へ給与支払報告書を送付し、報告しなくてはなりません。
給与支払報告書(個人別明細書)は、税務署に提出する給与所得の源泉徴収票と規格・様式を統一して、複写により同時に作成できる仕組みになっています。
(記入内容はほぼ同じですが、受給者に交付する源泉徴収票にはマイナンバーを記載しないのに対し、給与支払報告書には16歳未満の扶養親族のマイナンバーなども記載します。)
給与支払報告書(個人別明細書)の記入・提出での注意点
提出期限
提出期限は 令和9年2月1日(月)まで。通常は翌年1月31日までですが、令和9年は1月31日が日曜日のため翌開庁日になります。
提出先
提出先は従業員の1月1日現在の住所地の市町村となります。
給与支払報告書は何枚提出が必要?
給与支払報告書それぞれ何枚提出か、初めは分かりにくいと思います。
まとめると次の通りです。
- 給与支払報告書(総括表)=提出先の市区町村ごとに1枚
- 給与支払報告書(個人別明細書)=従業員1人につき1枚(令和5年1月提出分より2枚から1枚へ変更になりました)
- 普通徴収仕切紙 =普通徴収の対象者がいる市区町村ごとに1枚(普通徴収がある場合のみ必要)
給与支払報告書の入手先、ダウンロード先
紙の場合、個人明細書は市役所・税務署で、総括表は市役所でもらえます。
データの場合、ダウンロード先は、各市役所のHPからダウンロードできるケースが多いです。

経験でいえば、
人数が少なければ、市役所から送ってくる総括表+税務署に取り入った個人明細書で対応。
人数が多い又は、会計ソフト使用の場合は、会計ソフトの指定の用紙で印刷します(税務署や市役所に取りに行かなくても規格は満たしているので問題ありません。ただ、指定の用紙なので高かったりします)
その他注意点
間違いやすいのが「摘要」欄の記載です。
前職の給与等を含む場合や、控除対象扶養親族又は16歳未満の扶養親族が5人以上いる場合は、その内容を摘要に記入します。
令和8年分からは、年齢23歳未満の扶養親族がいる場合の生命保険料控除の特例を適用した人に「租税特別措置法第41条の15の5第1項適用」の記載も加わります。
給与支払報告書(個人別明細書)と源泉徴収票の書き方の違い
ほとんど一緒ですが、
「16才未満の扶養親族のマイナンバーは、源泉徴収票は不要だが、個人明細書は記入が必要」
な点が大きく違いますね。
その他年末調整関係のリンク
また、この時期に税務署へ提出する「給与所得の源泉徴収票等の法定調書合計表」
の書き方、記入例、提出方法もこちらにまとめますので良かったらご覧ください。
年末調整については「年末調整から法定調書発送までのやり方と注意点」、
住民税全体については「給与の住民税入門」を合わせてご覧ください。
住民税処理を楽に簡単にする方法
住民税処理は徴収、納付は毎月発生し、給与支払報告書は年末年始の忙しい時期に処理しないといけないなど、結構大変です。
しかし、給与計算ソフトの「マネーフォワード クラウド給与」を使うと、簡単に住民税に対処することが出来ます!!
住民税でマネーフォワード クラウド給与ができること
- 住民税額の更新を一括で処理(市区町村から通知書が届いたら、変更が必要な住民税額を一括でインポート)
- 住民税の特別徴収の計算(住民税額の更新を行ったら、毎月特別徴収する従業員の給料から住民税を控除し、そのまま給与明細を作成)
- 給与支払報告書にも対応(年末調整の時にワンクリックで各市区町村に提出する給与支払報告書を作成)
私は社長に「マネーフォワード クラウド給与は1か月無料で使えるから試していいですか? 」とテストで使い始めて、このようなメリットで社長を説得し実際使い始めて、給与計算がとても楽になりました。気になる方はマネーフォワード クラウド給与
をチェック!!
公式サイト マネーフォワード クラウド給与


