
「インボイス制度が始まったけれど、結局どういう制度なのか自信がない」。2023年10月から始まったインボイス制度は、消費税に関わる大きな変更でした。総務や経理として、基本はきちんと理解しておきたいところです。
私も経理担当としてインボイスに対応してきましたが、「適格請求書」と「仕入税額控除」という2つのキーワードを押さえると、制度の全体像がすっきり見えてきました。難しく感じても、ポイントを絞れば理解できます。
そのうえで、2026年10月から経過措置の控除割合が80%から70%に下がります。ここは実際の仕訳に効いてくるので、基本とセットで押さえておきたいところです。
今回は、インボイス制度とは何か、その基本と適格請求書の要件、そして2026年10月からの改正を整理しました。2026年8月時点の国税庁の資料をもとにしています。
【この記事でわかること】
- インボイス制度とは適格請求書等保存方式のことで、仕入税額控除にインボイスの保存が必要になった
- インボイスを発行できるのは税務署に登録した適格請求書発行事業者だけ
- 登録していない相手からの仕入れの経過措置は、2026年10月から80%控除が70%控除になる
- 控除割合の判定は請求書の日付ではなく、実際に取引が行われた日で決まる
- 2割特例は令和8年9月30日までの日の属する課税期間で終わり、個人事業者は令和9年分から3割特例に変わる
インボイス制度とは
まずは、インボイス制度がどういうものかを整理しておきましょう。
インボイス制度の概要
インボイス制度とは、正式には「適格請求書等保存方式」といい、2023年10月から始まった消費税の新しい仕組みです。一定の要件を満たした請求書(インボイス=適格請求書)を発行・保存することで、消費税の計算上のルールが適用されます。事業者間の取引で、消費税を正確にやり取りし、把握するための制度です。
仕入税額控除との関係
インボイス制度のポイントは、「仕入税額控除」との関係にあります。消費税は、売上で預かった消費税から、仕入や経費で支払った消費税を差し引いて納めます。この差し引くこと(仕入税額控除)を行うために、原則として、仕入先などから受け取った適格請求書(インボイス)の保存が必要になりました。仕入税額控除にインボイスが必要になった、というのが制度の核心です。

適格請求書(インボイス)とは
では、適格請求書(インボイス)とはどういうものでしょうか。
発行には登録が必要
適格請求書(インボイス)を発行できるのは、「適格請求書発行事業者」として税務署に登録した事業者だけです。登録すると、事業者ごとに登録番号が与えられ、その番号を請求書に記載します。登録していない事業者は、インボイスを発行できません。取引先からインボイスを求められる場合は、登録を検討することになります。
登録すると課税事業者になる
注意したいのは、適格請求書発行事業者として登録すると、消費税の課税事業者になるという点です。これまで売上規模が小さく消費税の納税が免除されていた免税事業者も、登録すれば消費税を納める義務が生じます。インボイスを発行できるメリットと、納税の義務が生じるデメリットを比べて、登録するかどうかを判断する必要があります。
適格請求書の記載要件
適格請求書には、決められた項目を記載する必要があります。主な記載項目は次のとおりです。

| 記載項目 | 内容 |
|---|---|
| 発行者の名称と登録番号 | 発行する事業者の氏名・名称と、登録番号 |
| 取引年月日 | 取引を行った日付 |
| 取引内容 | 何を取引したか(軽減税率の対象はその旨も) |
| 税率ごとの金額と適用税率 | 税率(10%・8%)ごとに区分した合計額と税率 |
| 税率ごとの消費税額 | 税率ごとに区分した消費税額 |
| 受領者の名称 | 請求書を受け取る相手の氏名・名称 |
従来の請求書に、登録番号、税率ごとの区分、税率ごとの消費税額が加わったイメージです。これらが抜けていると、適格請求書として認められないため、発行する側も受け取る側も、記載内容を確認することが大切です。
実際の請求書にどう落とし込むかは請求書の書き方と記入例(インボイス対応)にまとめています。
インボイス制度で注意すること
制度を運用するうえで、注意したいポイントを押さえておきましょう。
免税事業者との取引
免税事業者など、登録していない相手からの仕入れは、原則として仕入税額控除ができません。ただし、取引先が免税事業者だからといって、一方的に取引をやめたり、消費税分の値下げを強要したりすると、独占禁止法や下請法などの問題になるおそれがあります。取引先とよく話し合い、双方が納得できる形で対応することが大切です。
経過措置は2026年10月から70%控除になる
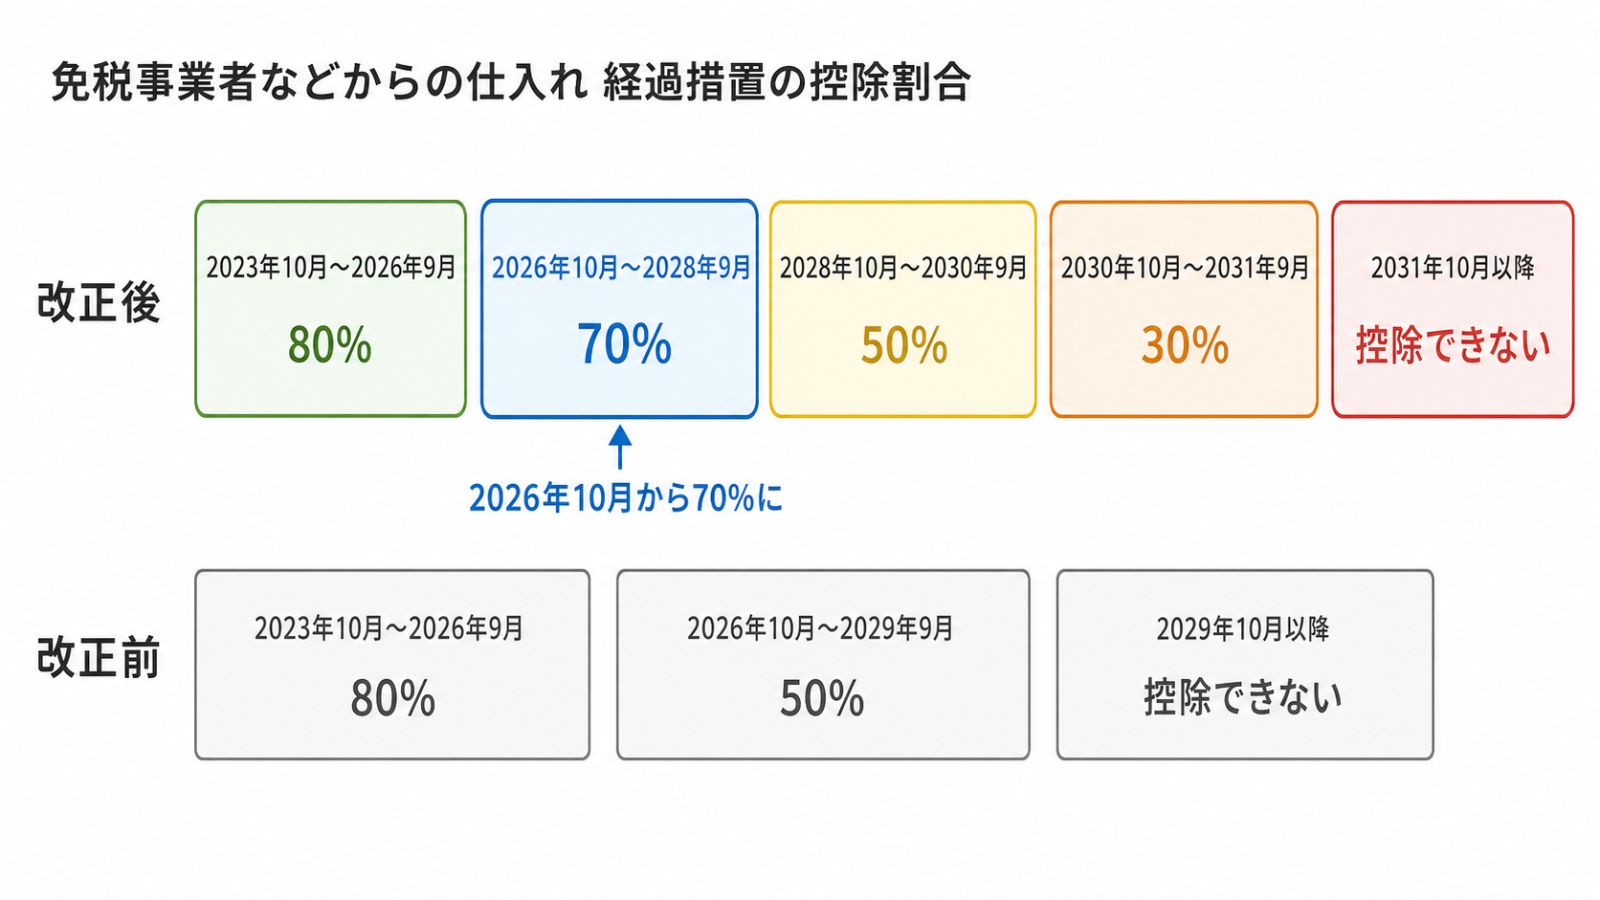
登録していない事業者からの仕入れでも、一定の割合を仕入税額控除できる経過措置があります。この控除できる割合が、2026年(令和8年)10月1日以後は80%から70%に下がります。
令和8年度税制改正で、経過措置の適用期限が2年間延長されたうえで、控除できる割合が見直されました。改正後は70%・50%・30%と段階的に下がっていきます。
| 期間 | 改正後の控除割合 | 改正前 |
|---|---|---|
| 2023年10月~2026年9月 | 80% | 80% |
| 2026年10月~2028年9月 | 70% | 50% |
| 2028年10月~2029年9月 | 50% | 50% |
| 2029年10月~2030年9月 | 50% | 控除できない |
| 2030年10月~2031年9月 | 30% | 控除できない |
| 2031年10月以降 | 控除できない | 控除できない |
改正前は2026年10月から50%に下がって2029年10月には控除できなくなる予定でした。改正で70%からのスタートになり、控除できる期間も2031年9月まで延びた形です。
2026年10月1日をまたぐ取引はどっちの割合?
実際に取引が行われた日で判定します。請求書の発行日や支払日ではない、というのがつまずきやすいところです。
商品の仕入れなら商品の引渡日、サービスの提供なら役務提供の完了日で見ます。切替日をまたぐ9月と10月の取引は、引渡日や完了日を正確に記録しておきたいところです。
| 取引の種類 | 判定する日 | 例 |
|---|---|---|
| 商品仕入 | 商品の引渡日 | 発注9月25日・納品10月2日 → 70%控除 |
| 役務提供(サービス) | 役務提供の完了日 | 作業完了9月20日・請求書発行10月3日 → 80%控除 |
月末締めで請求書がまとめて届く取引だと、請求書の日付だけ見て処理してしまいがちです。9月・10月分は明細の日付まで見たほうが安全だと思います。
控除限度額は1億円に下がる
あわせて、経過措置を使える金額の上限も見直されました。登録していない同じ相手からの課税仕入れの合計額が、その年またはその事業年度で1億円(改正前:10億円)を超える場合、その超えた部分については経過措置を使えないことになります。
この控除限度額の見直しは、令和8年10月1日以後に開始する課税期間から適用されます。同じ相手との取引が年間で1億円を超えるような規模の会社は、ここも確認が必要です。
取引先の登録状況を確認しておく
控除割合を判断する前に、取引先が課税事業者か免税事業者かを把握しておくことも大切です。制度開始から3年が経ち、免税事業者から課税事業者へ切り替えたケースや、登録番号が失効しているケースも出てきます。
過去の情報のまま処理を続けていると、意図せず誤った区分で処理してしまう可能性があります。今回の改正をきっかけに、主要な取引先の登録状況を一度確認しておくといいと思います。登録番号は国税庁の「適格請求書発行事業者公表サイト」で確認できます。
あわせて、会計システムが販売・仕入管理システムや支払管理システムと連携している場合は、それぞれのシステムで控除割合がどう扱われるかも見ておきたいところです。「自動で対応されるのか」「どこに確認ポイントが残るのか」を制度改正前に把握しておくと、処理ミスを防げます。
2026年10月からの改正でほかに変わること
令和8年度税制改正では、経過措置のほかに小規模事業者向けの特例も変わります。取引先が個人事業者の場合、話題になることがあるので押さえておきます。
2割特例は令和8年9月30日までの課税期間で終わる
免税事業者から適格請求書発行事業者になった人が、納付税額を売上税額の2割にできる「2割特例」は、令和8年9月30日までの日の属する課税期間で終了します。
「令和8年9月30日まで」ではなく「令和8年9月30日までの日の属する課税期間まで」なので、締め日によって最後の期が変わります。12月決算の法人だと令和8年12月期が2割特例を使える最後の期で、令和9年12月期以後は2割特例も3割特例も使えません。
個人事業者は令和9年分から3割特例が使える
2割特例の後継として「3割特例」が創設されましたが、対象は個人事業者だけです。法人は対象外なので、ここは混同しやすいところだと思います。
個人事業者の適格請求書発行事業者は、令和9年分と令和10年分の消費税申告で3割特例を使えます。課税標準額に対する消費税額から控除する金額を、その消費税額に7割を乗じた額とする仕組みで、ざっくりいうと納付税額を売上税額の3割にできる特例です。
- 対象は個人事業者のみ(法人は対象外)
- 使えるのは令和9年分と令和10年分の2年分。令和11年分以後は適用不可
- 2割特例と同じく、免税事業者が適格請求書発行事業者になったことなどで事業者免税点制度の適用を受けられなくなる課税期間に限る
- 適用を受けるには確定申告書にその旨を付記する
簡易課税を選ぶ届出の期限も見直された
2割特例や3割特例を使った適格請求書発行事業者は、簡易課税制度選択届出書の提出期限も見直されました。特例を使った次の課税期間について、確定申告期限までに届出書を出せば、その課税期間から簡易課税制度を使えることになりました。
この見直しは、翌課税期間が令和8年10月1日以後に終了する課税期間である場合に適用されます。特例が終わったあとの受け皿として、申告期限まで判断を待てるようになった形です。
まとめ
インボイス制度とは、2023年10月から始まった消費税の新しい仕組み(適格請求書等保存方式)です。消費税の仕入税額控除を行うために、原則として適格請求書(インボイス)の保存が必要になりました。インボイスを発行できるのは、税務署に登録した適格請求書発行事業者だけで、登録すると課税事業者になります。
適格請求書には、登録番号や税率ごとの消費税額など、決められた項目の記載が必要です。免税事業者との取引では、仕入税額控除の扱いや、取引先への配慮に注意しましょう。
そして2026年10月からは、登録していない事業者からの仕入れの控除割合が80%から70%に下がります。判定は請求書の日付ではなく実際に取引が行われた日なので、9月と10月をまたぐ取引は日付の記録を確認しておきたいところです。
よくある質問
- インボイス制度は何のための制度ですか?
-
事業者間の取引で、消費税を正確にやり取りし、把握するための制度です。複数の税率(10%・8%)がある中で、どの取引にいくらの消費税がかかっているかを明確にする狙いがあります。仕入税額控除を行うために、原則として適格請求書(インボイス)の保存が必要になった点が、実務上の大きな変更です。
- インボイスを発行するにはどうすればいいですか?
-
税務署に申請して、「適格請求書発行事業者」として登録する必要があります。登録すると登録番号が与えられ、その番号を記載した請求書を発行できるようになります。ただし、登録すると消費税の課税事業者となり、納税義務が生じます。発行のメリットと納税の負担を比べて判断しましょう。
- 免税事業者は登録しなければいけませんか?
-
登録は義務ではなく、任意です。ただし、取引先が仕入税額控除のためにインボイスを必要とする場合、登録していないと取引に影響が出ることがあります。一方、登録すると課税事業者になり納税義務が生じます。自社の取引先の状況や、納税の負担を踏まえて、登録するかどうかを判断するとよいでしょう。
- 適格請求書には何を書けばいいですか?
-
従来の請求書の内容に加えて、登録番号、税率ごとに区分した合計額と適用税率、税率ごとの消費税額を記載します。発行者と受領者の名称、取引年月日、取引内容も必要です。これらが抜けていると適格請求書として認められないため、発行・受領のどちらの場合も、記載内容をよく確認しましょう。
- 2026年9月中に注文して10月に納品された分は、80%と70%のどちらですか?
-
70%です。控除割合は注文日や請求書の発行日ではなく、実際に取引が行われた日で判定します。商品の仕入れなら引渡日で見るため、10月に納品された分は70%控除になります。サービスの提供の場合は役務提供が完了した日で判定します。
- 経過措置を使うのに、帳簿や請求書で何か必要ですか?
-
経過措置の適用を受ける旨(80%控除・70%控除の対象である旨)を記載した帳簿と、区分記載請求書等と同様の事項が記載された請求書等の保存が必要です。相手が登録事業者ではないため適格請求書は受け取れませんが、請求書等の保存自体は必要になります。
- 3割特例は法人でも使えますか?
-
使えません。3割特例の対象は個人事業者だけです。法人は令和8年9月30日までの日の属する課税期間で2割特例が終わり、その後の課税期間では2割特例も3割特例も適用できません(12月決算法人なら令和9年12月期以後)。負担が変わるため、簡易課税制度を選ぶかどうかを早めに検討しておくとよさそうです。


